Montag, 21. Dezember 2015

Zinskommentar Dezember 2015 - Erneute Ausweitung der Geldpolitik - Folgen für Baufinanzierer?

Der 3. Dezember 2015 brachte neue Informationen der EZB, auch wenn der Leitzins unverändert bleibt. Der Kauf von Staatsanleihen verlängert sich von bisher September 2016 auf März 2017, wobei das monatliche Kontingent von 60 Milliarden Euro aber unverändert bleibt. Der Strafzins für Banken mit Einlagen bei der EZB wird nach oben korrigiert und erhöht sich auf nunmehr 0,3 Prozent. Die Änderung resultiert aus der Tatsache, dass alle bisherigen Maßnahmen nicht die gewünschte Veränderung in den Inflationstendenzen brachte und die EZB ihr sich selbst gestecktes Ziel von zwei Prozent verfehlt hat. Aber auch sinkende Energiepreise, so zum Beispiel der Tiefstand bei Rohöl beeinflussen den Markt und sind dafür verantwortlich, dass nachhaltige Anstiege in den Preisen ausbleiben. Zusätzlich bemängelt die EZB, dass selbst die expansive Geldpolitik keinerlei Veränderungen in der Kreditvergabe mit sich brachte und auch dies ein wesentliches Merkmal für die stagnierenden Konjunktur in der Eurozone ist.

Draghis Maßnahmen weichen von Erwartungen der Marktteilnehmer ab
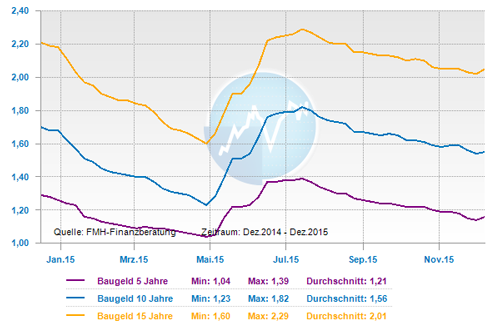
Hätte eine Befragung der Marktteilnehmer stattgefunden, hätten diese eine Änderung der geldpolitischen Maßnahmen nicht für gut befunden. Der Markt erwartete die Ausführung der angekündigten Ausweitung monatlicher Staatsanleihenkäufe, die laut Draghi und den neuesten Beschlüssen der EZB aber ausbleibt. Aktien- und Anleihekurse fielen, während die Renditen bei Staatsanleihen einen Anstieg verzeichnen konnten. Weiter war ein Anstieg von Pfandbrief Renditen erkennbar und auch die Konditionen bei Baufinanzierungen erhöhten sich teilweise um 0,20 Prozentpunkte. Die Veränderung blieb aber nur von kurzer Dauer, denn bereits in den Folgetagen sanken die Zinsen wieder und der Gesamtblick auf die vergangenen vier Wochen zeigt keine spürbare Veränderung auf.

Zinsentwicklung auf dem Prüfstand
In den kommenden Wochen fließen zwei gegenläufige Effekte auf die Zinsentwicklung ein und könnten eine spürbare Veränderung mit sich bringen. Die US-amerikanische Wirtschaft verzeichnet einen leichten Aufwärtstrend, aus dem heraus die US-Notenbank Fed den Leitzins maßvoll heben wird. Dies ist durchaus als Signal für weitere Zinsanstiege zu werten, die sich in Zukunft einstellen und auch den Euroraum nicht unberührt lassen werden. Dem gegenüber steht die chinesische Wirtschaft, deren Performance nach wie vor kritisch ist. Exporte sind im Vergleich zum Vorjahr gesunken und China importiert weniger, was eine klare Tendenz zur sinkenden Binnennachfrage innerhalb des Landes aufzeigt. Bleibt die chinesische Wirtschaft weiter auf dem abfahrenden Gleis, beeinflusst dies nicht nur die Zinsentwicklung in China, sondern lässt auch den europäischen Zinsmarkt nicht unberührt.

Weiter historisch niedrige Zinsen
Es bleibt abzuwarten und zu beobachten, welche Veränderungen die kommenden Wochen bis zum Ende des Jahres und der Start ins neue Jahr mit sich bringen und welche neue Orientierung der Zinsmarkt einnimmt. Für die Eigenheimfinanzierer in Deutschland kann trotz aller kurzfristigen Schwankungen festgehalten werden, dass sie ein extrem niedriges und damit historisch einzigartiges Zinsniveau vorfinden. Das von der Bundesbank statistisch ermittelte gesamte Immobilienfinanzierungsvolumen ist zum ersten mal seit Jahren stark angestiegen. Die Ursachen liegen zum Teil an den kräftig steigenden Immobilienpreisen in verschiedenen Metropolregionen, an vermehrten Immobilienkäufen und zunehmend auch an einer sich deutlich belebenden Baukonjunktur in Deutschland.

Sondertilgungsoption zum Jahresende prüfen
Wenn ein Sondertilgungsrecht vereinbart wurde und derzeit freies Eigenkapital vorhanden ist, sollte geprüft werden, ob kurz vor dem Jahresende die aktuelle Restschuld mit einer Sondertilgungsoption vermindert werden kann. Durch eine Sondertilgung erhöht sich der rechnerische Tilgungsanteil in der monatlichen Darlehensrate, und der Zinsanteil sinkt.

Tendenz:
kurzfristig: seitwärts
langfristig: steigend
Zinsentwicklung über ein Jahr
mehr Informationen über FMH


Leseempfehlungen


Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Optimierungspotenzial bei der Anschlussfinanzierung
Zinstief führt zu verlängerter Darlehenslaufzeit
Musterbrief für die vorzeitige Kündigung eines Darlehens

Dienstag, 15. Dezember 2015

Zinskommentar November 2015 - Neue geldpolitische Impulse - was erwartet uns zum Jahresende?

Die Baufinanzierungszinsen verharrten kürzlich in Lauerstellung, da das Jahresende wohl neue Impulse in der Geldpolitik setzt und man gezielt auf weitere Maßnahmen der EZB wartet. Von neuen Maßnahmen ist auszugehen, sieht man die absolut niedrige Inflationsrate der Eurozone vor Augen und verinnerlicht den Wert von 0,1 Prozent. Dieser Wert spricht dafür, dass das Anleihekaufprogramm von Seiten der EZB bisher fruchtlos blieb und keinerlei Auswirkung auf die Inflationsrate nimmt. Dementsprechend ist davon auszugehen, dass Mario Draghi weitere Maßnahmen zur Inflationsstärkung in Erwägung zieht und wahrscheinlich noch in diesem Jahr umsetzen wird.

Fakten und Vermutungen rund um die EZB
Die jüngste geldpolitische Sitzung ergab keine Änderung, sodass sich der Leitzins nach wie vor auf einem Rekordtief von 0,05 Prozent befindet. Weiter kauft die Europäische Zentralbank monatlich für rund 60 Milliarden Euro Anleihen auf und äußert sich darüber, dass eine Änderung dieser Praktik vor dem September 2016 in keinem Fall vorgesehen ist. Da sich das Anleihekaufprogramm in keiner Weise auf die Inflationsrate auswirkte und eine nachhaltige Stärkung vermissen ließ, könnte die Maßnahme eigentlich als unrealistisch eingestuft werden. Doch im Bereich der Kreditvergabe sei eine verbesserte Performance erkennbar, so Draghi. Im Dezember steht eine neue Prüfung auf dem Programm der EZB und soll sich in erster Linie damit beschäftigen, ob die Geldpolitik das Wachstum der Wirtschaft ausreichend fördert oder ob eine neue Reaktion von Nöten ist. Nicht nur auf dem europäischen Finanzmarkt, sondern auch im Umfeld der US-Notenbank Fed blieb der Leitzins aktuell unverändert. Hier äußere man sich allerdings darüber, dass höhere Zinsen durchaus zu rechtfertigen wären und nicht ausgeschlossen sind. Mitte Dezember könnte es eine Änderung geben, wie von Seiten der Fed geäußert wird.

Einflüsse geldpolitischer Änderungen auf die Baufinanzierung
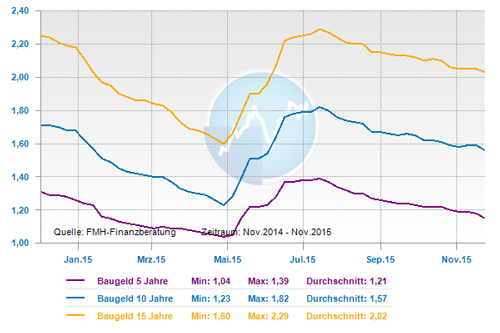
Baufinanzierer konnten in den vergangenen Wochen einen Seitwärtstrend beobachten und blickten unter dem Strich auf einen Rückgang der Bestzinsen, der sich vor allem im Bereich 10-jähriger Hypothekenzinsen um die 5 Basispunkte bewegte. Die Ausweitung der Anleihenkäufe von Seiten der EZB, wie auch eine Anhebung der US-Leitzinsen könnten eine Änderung im Bauzins nach sich ziehen und den Seitwärtstrend unterbrechen. Im Hinblick auf das Jahresende können kleinere Zinssprünge auftreten und sich bei erhöhten Anleihekaufoptionen durch die EZB mit einer Senkung, bei einer Erhöhung der US-Leitzinsen aber mit steigenden Zinsen in Europa zeigen. Baufinanzierer sollten die geldpolitischen Entscheidungen aktuell mit Argusaugen betrachten und schnell reagieren, um eine möglichst günstige und langfristig vorteilhaft niedrigverzinste Baufinanzierung zu erhalten.

Tendenz: kurzfristig: seitwärts
langfristig: steigend

Zinsentwicklung über ein Jahr
mehr Informationen über FMH


Leseempfehlungen


Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Die Zinsen sind nach wie vor auf Tiefstand
Fünf Schritte auf dem Weg zum passenden Ratenkredit
Auf Bereitstellungszinsen und bereitstellungszinsfreie Zeit achten

Montag, 7. Dezember 2015

Änderung bei KfW-Programm Altersgerecht Umbauen - Investitionszuschuss (455)

Bei der KfW-Bank können private Eigentümer und Mieter ab sofort höhere Zuschüsse im Programm „Altersgerecht Umbauen - Investitionszuschuss“ bekommen, wenn sie in einzelne Maßnahmen zur Barrierereduzierung und/oder dem Einbruchschutz investieren oder den Standard „Altersgerechtes Haus“ durch ihre Umbaumaßnahmen erreichen.

Förderprogramme KfW-BankErweiterung des Produkts um die direkte Förderung von Maßnahmen zum Einbruchschutz Die Kreditförderung wird von der KfW-Bank zum 1. April 2016 entsprechend erweitert. Sie finden nachfolgend die wichtigsten Informationen zum Zuschuss, die darüber hinaus in dem beigefügten Steckbrief zusammengefasst sind.

Wie ändern sich die Zuschusssätze?
Die Zuschusssätze für Einzelmaßnahmen zur Barrierereduzierung und zum Einbruchschutz erhöhen sich auf 10 Prozent beim Erreichen des Förderstands „Altersgerechtes Haus“ auf 12,5 Prozent der förderfähigen Investitionskosten. Die Mindestinvestitionskosten sinken von 3.750 EUR auf 2.000 EUR. Das Bundesministerium für Umwelt, Naturschutz, Bau und Reaktorsicherheit (BMUB) stellt dafür 30 Mio. EUR bis 2017 zur Verfügung.

Wie hoch ist der Zuschuss?
Wer ausschließlich Maßnahmen zum Einbruchschutz durchführen lässt, erhält je nach Höhe der Investitionskosten Zuschüsse von mind. 200 EUR bis max. 1.500 EUR. Bei Investitionen in barrierereduzierende Maßnahmen kann ein Zuschuss je nach Höhe der Investitionskosten von mind. 200 EUR bis max. 6.250 EUR beantragt werden.

Was wird gefördert?
Folgende Einzelmaßnahmen zum Einbruchschutz werden gefördert:
  • Einbau und Nachrüstung einbruchhemmender Haus- und Wohnungseingangstüren
  • Einbau von Nachrüstsystemen für Fenster
  • Einbau einbruchhemmender Gitter und Rollläden
  • Einbau von Einbruchs- und Überfallmeldeanlagen
  • Baugebundene Assistenzsysteme
Diese Maßnahmen können auch mit Maßnahmen zur Barrierereduzierung oder wie gewohnt mit dem Produkt „Energieeffizient Sanieren“ kombiniert werden. Der Einbau einbruchhemmender Fenster, Balkon- und Terrassentüren ist weiterhin nur in diesem Produkt förderfähig.

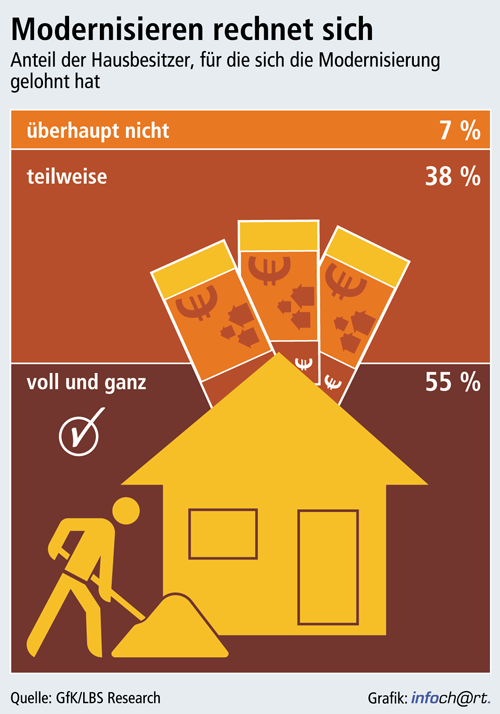
Erfolgsbilanz der meisten Hauseigentümer nach der Modernisierung

Wer wird gefördert?
Gefördert werden natürliche Personen als Eigentümer oder Ersterwerber von selbst genutzten oder vermieteten Ein- und Zweifamilienhäusern und Eigentumswohnungen, sowie Mieter und Wohnungseigentümergemeinschaften.

Einbindung von Fachunternehmen
Die Durchführung aller Maßnahmen zur Barriereduzierung und zum Einbruchschutz erfolgt durch Fachunternehmen.

Wie erfolgt die Antragstellung?
Die Antragstellung erfolgt vor Beginn des Vorhabens direkt bei der KfW-Bank. Die Unterlagen zur Antragstellung sind ab sofort im Internet unter www.kfw.de/455 verfügbar.
Weiterführende Informationen zum Thema finden Sie unter www.kfw.de/einbruchschutz.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Sonderkontingent Modernisierungs-Darlehen ohne Grundschuldeintragung
Diese Versicherungen gehören zur Finanzierung
Finanzamt belohnt Handwerkerarbeiten mit Steuervorteilen

Montag, 30. November 2015

Ist Deutschland auf dem Weg zur Immobilienblase

In einigen großen deutschen Städten verzeichnenden Immobilien starke Preissprünge. Daraus entwickelt sich in bestimmten Lagen eine Unbezahlbarkeit von Wohnraum. In den Medien wird darüber heftig diskutiert, dass sich in diesem Kontext eine Immobilienblase entwickelt, die auch die Stabilitätswächter bereits beschäftigt. Experten u.a. von der Finanzaufsicht Bafin und der Deutschen Bundesbank prüfen gerade, ob man der Preisblasenbildung am Immobilienmarkt regulativ entgegenwirken sollte. Im Folgenden wird anhand einiger wichtiger Indikatoren untersucht, ob und inwieweit die These von der Immobilienblase in Deutschland einer kritischen Überprüfung standhält.

Woran lässt sich eine Blase frühzeitig erkennen?
Die Argumente für ein dafür und ein dagegen zur Existenz einer Immobilienblase variieren. Allerdings sind auch Konstanten zu erkennen. Bei Einflussfaktoren wie etwa der Preisentwicklung auf den Immobilienmärkten, den vorherrschenden Finanzierungsgewohnheiten der Käufer und Häuslebauer, dem spekulativen Interesse im Markt oder der Kreditvergabepraxis der Finanzierungsinstitute sind sich die Experten darüber einig, dass sich die Entwicklung einer Blase bereits im Vorfeld abzeichnen muss. Gemeinsam geben diese Indikatoren daher eine Art „Frühwarnsystem“ ab – wohlgemerkt zusammen. Denn: Zur Beurteilung gilt es unbedingt mehrere Aspekte zu betrachten. Das Vorliegen nur eines Anzeichens reicht für eine Diagnose noch nicht aus.

Indikator Preisanstieg
Wegen der vielerorts hohen Immobilienpreise wird oft von einem „überteuerten Wohnungsmarkt“ gesprochen, was vielen Immobilienkäufern und Immobilienbesitzern Angst macht. Auch die Deutsche Bundesbank warnte Mitte 2014 vor einer Überbewertung von Wohnimmobilien um zehn bis 25 Prozent in den 24 teuersten deutschen Städten. Ist damit schon das erste Kriterium für eine Immobilienblase erfüllt?  Diese Frage lässt sich nicht flächendeckend beantworten. Tatsächlich bestehen in einigen speziellen regionalen Märkten Überhitzungstendenzen, die für eine Blase sprechen könnten. Allerdings hat eine extreme Entwicklung der Kaufpreise in Kombination mit einer Entkopplung von den Mieten tatsächlich ausschließlich in den großen Ballungsräumen stattgefunden. Ein flächendeckender Preisanstieg in ganz Deutschland ist nicht zu verzeichnen.

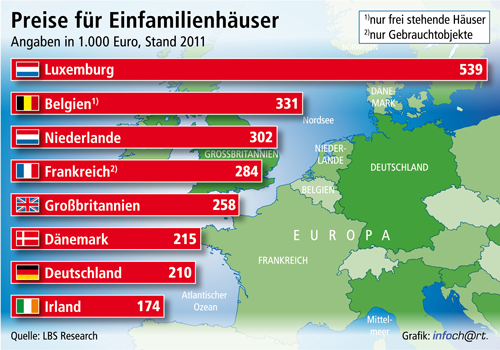
Preise für Einfamilienhäuser

Indikator Finanzierungsstruktur
Welche Ausgestaltung ihrer Finanzierung bevorzugen die Bundesbürger mehrheitlich? Anhand von Daten aus der Interhyp Gruppe kann man erkennen, dass Kunden gemessen an früher heute mehr Eigenkapital einbringen und höher tilgen. Bundesweit ist der Anteil an eingesetztem Kapital im Zeitraum von 2008 bis 2014 von knapp 25 auf 30 Prozent gestiegen. Der durchschnittliche Tilgungssatz erhöhte sich im gleichen Zeitfenster von 1,70 auf 2,80 Prozent. Dies belegt, dass deutsche Immobilienkäufer auch weiterhin sehr konservativ und solide bei ihrer Finanzierung vorgehen. Beim Horrorszenario einer 100-Prozent-Finanzierung am Rande des Leistbaren handelt es sich in Deutschland dementsprechend eher um Einzelfälle, die durch die Auflagen und Kreditvergabestandards der Banken noch zusätzlich dezimiert werden. Ganz anders war dies aber beispielsweise im Vorfeld der US-amerikanischen Immobilienkrise. Damals waren Beleihungsausläufe von weit über 100 Prozent sowie Darlehen ohne anfängliche Tilgung in den USA gang und gäbe.

Indikator Anlagehorizont
Spekulative Blasen zeichnen sich durch einen kurzfristigen Anlagehorizont aus: Käufer erwerben häufig nur deshalb Immobilieneigentum, weil sie es kurzfristig wieder profitabel verkaufen möchten. Abgesehen von der in Deutschland vorherrschenden Mentalität, Immobilien als langfristige Anlage zu sehen, schieben hierzulande auch die gesetzlichen und steuerlichen Regelungen solchen Motiven den Riegel vor. Der Gewinn aus dem Verkauf einer fremdgenutzten Immobilien ist erst nach zehn Jahren steuerfrei und die Kaufnebenkosten liegen spätestens seit den letzten Gewerbesteuererhöhungen in vielen Bundesländern so hoch, dass kurzfristige Wiederverkäufe unter diesen Umständen wenig lukrativ sind.

Indikator Kreditvolumen
Mit einem spekulativ getriebenen Immobilienmarkt geht nach dem Institut der deutschen Wirtschaft meist eine expansive Praxis der Kreditvergabe einher. Dies ist momentan nur sehr bedingt der Fall. Seit 2011 ist das Neugeschäft, den Daten der Deutschen Bundesbank zu Folge, fast gar nicht (Jahr 2012) oder nur sehr moderat gewachsen mit jährlichen Raten gegenüber dem Vorjahr von 2,9 Prozent (Jahr 2013) und 2,7 Prozent (Jahr 2014). Im laufenden Jahr könnte sich dies allerdings ändern, denn in den ersten vier Monaten Januar bis April 2015 liegt das vergebene Baukreditvolumen nach Bundesbank-Zahlen um 20 Prozent höher als im gleichen Zeitraum des Vorjahres. Abgesehen davon, dass man erst sehen muss, ob sich dieses Wachstum im weiteren Jahresverlauf in dieser Größenordnung fortsetzen wird, handelt es sich jedoch auch dann kaum um jenes blasentypische Wachstum, wie es beispielsweise seinerzeit in Irland oder Spanien zu verzeichnen war: Dort verdoppelten sich die Kreditvolumina innerhalb weniger Jahre, bevor es schließlich zum großen Immobiliencrash kam.

Fazit: Keine Immobilienblase in Deutschland erkennbar
Nach dem Check einiger relevanter Indikatoren kann – zumindest vorerst – Entwarnung gegeben werden. Die untersuchten Anzeichen lassen mehrheitlich nicht auf die Existenz einer Blase schließen. Allerdings stellen Bedingungen wie ein großer Anlagedruck und starke Preissteigerungen in großen und mittleren Städten Risikofaktoren dar. Die aufmerksame, Fehlentwicklungen vorbeugende Marktbeobachtung der Stabilitätswächter ist vor diesem Hintergrund sicherlich eine sinnvolle Vorsichtsmaßnahme.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Die selbstgenutzte Immobilie als beliebte Altersvorsorge
Gleitender Neuwertfaktor
Die Suche nach dem Immobilienpreis


Quelle: Prohyp GmbH

Montag, 23. November 2015

Was ist eigentlich ein Anderkonto?

Bei einem Anderkonto handelt es sich um ein besonderes Bankkonto, das eine Person im eigenen Namen für eine andere Person einrichten und unterhalten kann. Relativ bekannt ist das Notaranderkonto (Treuhandkonto) bei Immobiliengeschäften.

Notare oder Anwälte verwalten damit treuhänderisch Geld
Zu den berechtigten Berufsgruppen, die ein Anderkonto benutzen dürfen, gehören neben Notaren auch Rechts-und Patentanwälte, Wirtschaftsprüfer und Steuerberater. Das Konto wird in ihrem eigenen Namen eingerichtet, sie sind dadurch Kontoinhaber, und können allein darüber verfügen. Auf dem Konto wird das Geld anderer Personen treuhänderisch verwaltet. Diese Personen sind dann nur der wirtschaftliche Eigentümer des Geldes auf dem Anderkonto. Sie haben als Treugeber das Geld jedoch „zu treuen Händen" an den Treunehmer übertragen. In dem Falle des Anderkontos beispielsweise an einen Notar, einem Rechts-oder Patentanwalt, einem Wirtschaftsprüfer oder Steuerberater. Der Inhaber des Anderkontos ist als Treunehmer durch einen Treuhandvertrag oder rechtliche Vorgaben verpflichtet, das Geld im Sinne des Treugebers zu verwalten. Er darf also das Guthaben nicht für eigene Zwecke nutzen. Eine weit verbreitete und vergleichsweise bekannte Anwendung ist das Notaranderkonto bei Immobiliengeschäften.

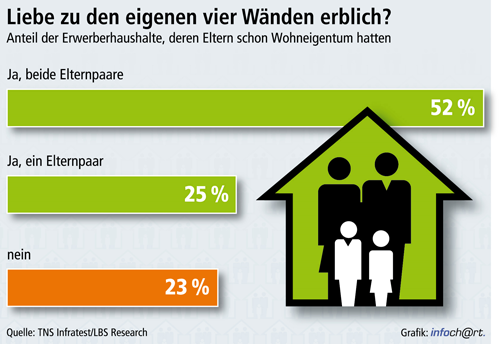
Wohneigentum prägt Folge-Generation

Bei Immobiliengeschäften Sicherheit für Käufer und Verkäufer
Der Notar richtet das Anderkonto als Treuhänder ein. Der Käufer zahlt hierauf zunächst den Kaufpreis für die Immobilie ein. Das Geld bleibt dort solange liegen, bis bestehende Grundschulden des Verkäufers abgelöst und gelöscht sind. So kann sich der Käufer sicher sein, dass er nicht vor der Umschreibung des Grundbuches zahlt. Der Verkäufer wiederum, kann sich dadurch darauf verlassen, dass der Kaufpreis tatsächlich fließt.
Rechtsanwälte, Steuerberater oder Wirtschaftsprüfer nutzen auch das Anderkonten-Modell, um Geld ihrer Mandanten treuhänderisch zu verwalten. Seit 1931 gelten für Anderkonten spezielle Bedingungen, die zwischen den Standesvertretungen der berechtigten Berufsgruppen und dem Kreditgewerbe ausgehandelt wurden. Anderkonten genießen beispielsweise einen besonderen Schutz vor Pfändung.

Noch ein Beispiel aus der Praxis:
Ein Unternehmen beauftragt einen Steuerberater die Lohnbuchhaltung zu übernehmen und sich auch um die Buchung der Gehälter an die Arbeitnehmer zu kümmern. Das Unternehmen möchte dem Steuerberater aber keine Vollmacht für das Firmenkonten erteilen. Deshalb richtet der Steuerberater ein Anderkonto ein, über das die Gehaltssumme an die Angestellten verteilt wird.

Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Bestehende Grundschuld für neues Darlehen nutzbar
Mit Fonds Eigenkapital für Wohneigentum ansparen
Erwerbsnebenkosten beim Immobilienkauf senken

Montag, 16. November 2015

Die Prüfkosten der Abwasserleitung von Steuer absetzen

Die für das Überprüfen einer Abwasserleitung entstandenen Kosten können steuerlich geltend gemacht werden. Hierbei ist es nicht entscheidend, ob der Handwerker Mängel oder keine Mängel feststellt. Die Aufwendungen zählen zu den steuerbegünstigten Handwerkerleistungen, entschied der Bundesfinanzhof (BFH, Az.: VI R 1/13). Die Richter kamen zum Ergebnis, dass eine solche Überprüfung als eine vorbeugende Erhaltungsmaßnahme zu werten ist.

Der konkrete FallEin Hausbesitzer hatte für die Dichtheitsprüfung seiner Abwasserleitungen 357,36 Euro bezahlt. Diese Kosten für eine Dichtheitsprüfung der Abwasserleitung wollte er als Handwerkerleistung in seiner Steuererklärung absetzen. Das Finanzamt lehnte dies ab, denn es war der Auffassung, dass die Prüfung mit einer Gutachtertätigkeit vergleichbar sei. Somit seien auch die Ausgaben steuerlich nicht zu berücksitigen. Der BFH entschied jedoch zugunsten des Eigentümers. Denn durch die regelmäßige Überprüfung von Geräten und Anlagen werde deren Lebensdauer erhöht und sichere die nachhaltige Nutzbarkeit. Weiterhin diene eine Dichtheitsprüfung der vorbeugenden Schadenabwehr und gehört damit zur Instandhaltung.

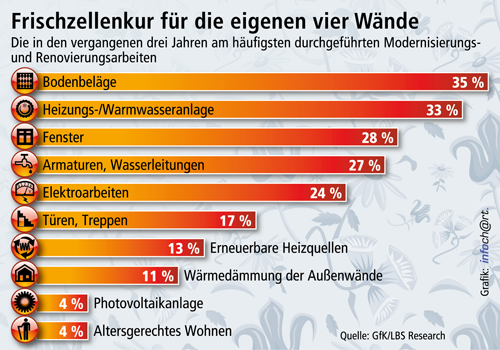
Renovierung der eigenen vier Wände

Handwerkerleistungen sind steuerlich absetzbarWenn ein Handwerker zum renovieren, erhalten oder modernisieren zu Ihnen nach Hause kommt, können Sie 20 Prozent vom Arbeitslohn, den Fahrt- und Maschinenkosten, maximal 1.200 Euro pro Jahr, bei der Steuererklärung als Aufwendungen ansetzen. Denn der Arbeitslohn, die Fahrt- und Maschinenkosten für die erbrachte Handwerkerleistung zählen zu den sogenannten haushaltsnahen Dienstleistungen und ist steuerlich absetzbar. Die Kosten für das Material zählen nicht dazu. Deshalb sollten Sie bei Handwerkerrechnung darauf achten, dass der Arbeitslohn und die Materialkosten getrennt aufgeschlüsselt werden.

Beispiele für haushaltsnahe Dienstleistungen:
  • Essen zubereiten, Wohnung reinigen, Fenster putzen
  • Kleinere Schäden am Haus und im Garten reparieren
  • Kleinere Renovierungsarbeiten am Haus oder der Wohung durchführen
  • Gartenarbeiten auf dem eigenen Grundstück ausgeführen
  • Kamin oder Kachelofen nachträglich einbauen oder Heizung warten lassen
  • Winterdienst wie Schnee räumen oder streuen
  • Kinderbetreuung Zuhause
  • Pflegedienstleistungen für kranke oder ältere Menschen
Eine umfassende Liste finden Sie in dieser PDF-Datei des Bundesfinanzministeriums (BMF).


Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Finanzamt belohnt Handwerkerarbeiten mit Steuervorteilen
Einbruch und Diebstahl - Einbruchschutzkampagne der Polizei
Ratgeber für den richtigen Umgang mit Handwerkern

Montag, 9. November 2015

Optimierungspotenzial bei der Anschlussfinanzierung

Auch durch die zuletzt starke Medienpräsenz des Themas sind sich inzwischen mehr und mehr Anschlussfinanzierer darüber bewusst, welches Optimierungspotenzial in ihrer Anschlussfinanzierung schlummert. Zwischen diesem Bewusstsein und dem Finden einer passgenauen individuellen Anschlussfinanzierungslösung liegt allerdings oft noch ein weiter Weg und es hält sich beharrlich so manches Missverständnis. Lesen Sie hier, wie Sie je nach persönlicher Situation optimal zur professionellen und effizienten Anschlussfinanzierung kommen.

Die Uhr tickt
Der richtige Zeitrahmen ist bei der Anschlussfinanzierung der entscheidende Erfolgsfaktor: Die verbleibende Dauer der Sollzinsbindung entscheidet darüber, welches Angebot das "richtige" für einen Anschlussfinanzierer ist. Da man die Konditionen für eine Anschlussfinanzierung bis zu fünfeinhalb Jahre im Voraus festzurren kann, beschränkt sich eine Prüfung eines bestehenden Darlehens keineswegs nur auf kurzfristig auslaufende Darlehen. Deshalb sollte man für Finanzierungen, die in ein bis zwei Jahren auslaufen heute schon für eine Anschlussfinanzierungslösung aktiv werden. Zu diesem Zeitpunkt ist der eigentliche Moment schon nahe genug, man hat aber noch genug Zeit und kann bereits die gesamte Bandbreite möglicher Produkte ausnutzen. In jedem Fall sollte man aber dem spätestens fünf bis drei Monate vor dem Zinsbindungsende ins Haus flatternden Prolongationsangebot der finanzierenden Bank zuvorkommen, welches der Anschlussfinanzierer dann innerhalb von nur zwei Wochen annehmen muss.

Anschlussfinanzierungslösungen

Neuer Liebling Forward-Darlehen
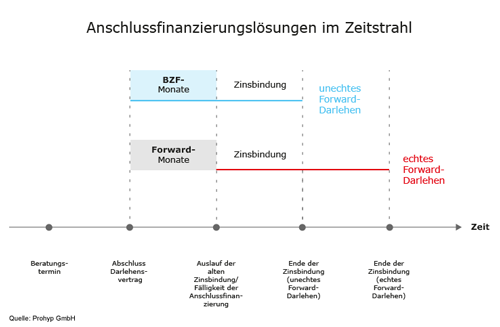
Anschlussfinanzierer scheinen einen neuen Trend entdeckt zu haben und viele halten ein Forward-Darlehen für das Zaubermittel schlechthin. Allerdings wissen viele Anschlussfinanzierer oft gar nicht im Detail, was sich hinter dem Ausdruck verbirgt. Häufigster Irrtum: Die Vermischung von "echtem" und "unechtem" Forward-Darlehen. Ein echtes Forward-Darlehen ist ein Annuitätendarlehen, bei dem zwar die Zinsbindung erst in der Zukunft beginnt, die Konditionen aber bereits jetzt fixiert werden. Für jeden Monat bis zur Auszahlung des Darlehens wird ein Zinsaufschlag fällig – mit 0,01 bis 0,03 Prozentpunkten, je nach Finanzierungspartner, ist dieser im Moment denkbar niedrig.
Bei echten Forward-Darlehen liegt der Zinssatz leicht über den aktuellen Konditionen, wobei die Differenz umso größer wird, je länger die Vorlaufzeit ist. Beim unechten Forward-Darlehen beginnt die neue Zinsbindung sofort mit Vertragsabschluss, die Auszahlung erfolgt hingegen erst zum Auslauf der Erstfinanzierung. Die Zeit bis zum Ablösetermin wird mit einer bereitstellungszinsfreien Zeit überbrückt. Wie viele bereitstellungszinsfreie Monate angeboten werden und ob die bereitstellungszinsfreie Zeit gegebenenfalls noch verlängert werden kann, ist von Finanzierungspartner zu Finanzierungspartner verschieden. Beim Angebotsvergleich ist weiter zu berücksichtigen, dass die Zinsbindung bei echten und unechten Forward-Darlehen zu unterschiedlichen Zeitpunkten beginnen. Wer dies außer Acht lässt und nur auf den bloßen Zinssatz achtet, vergleicht die sprichwörtlichen Äpfel mit Birnen. Konkret bedeutet das: Ein unechtes Forward-Darlehen mit einer zehnjährigen Zinsbindung und beispielsweise 12 bereitstellungszinsfreien Monaten lässt sich mit einem echten Forward-Darlehen vergleichen, das 12 Forward-Monate beinhaltet, dabei aber über eine 9-jährige Zinsbindung verfügt.

Optimierungspotenzial erkennen, Bedenken zerstreuen, Entschuldungsturbo anwerfen
Meine Erfahrung zeigt, dass Anschlussfinanzierer die Kosten für einen möglichen Bankwechsel meist zu hoch einschätzen, das Einsparpotenzial einer Zinsersparnis hingegen zu niedrig. Sehr oft können hier aber die bloßen Fakten überzeugen. Wer beispielsweise vor zehn Jahren zu Zinsen von vier bis fünf Prozent eine Finanzierung abgeschlossen hat, verfügt bei der Anschlussfinanzierung jetzt über enorme Optimierungsmöglichkeiten. Und diese erschöpfen sich längst nicht im günstigeren Zinssatz. Durch die Anpassung der Finanzierungsstruktur an eine vielleicht veränderte Lebenssituation, durch einen gestiegenen Objektwert, bereits getilgte Darlehensteile und nicht zuletzt durch die verbesserte Kreditwürdigkeit als Anschlussfinanzierungskunde aus Bankensicht erschließen sich weitere Einsparpotenziale.
Viele Finanzierungspartner bieten zudem immer wieder Aktionen an, in deren Rahmen sie die eventuellen Kosten einer Umschuldung (Notarkosten für die Abtretung oder Kosten für die Umschreibung im Grundbuch) übernehmen. Wichtig für die Anschlussfinanzierung im derzeit noch immer historisch günstigen Zinsumfeld ist, dass die Zinsersparnisse in die Beschleunigung der Entschuldung investiert werden. Bewährtes und gut nachvollziehbares Mittel ist hierfür die Beibehaltung der bisherigen Monatsrate trotz geringerer Zinsbelastung. Generell ist eine Erhöhung des Tilgungssatzes auf mindestens 3 Prozent und die Wahrnehmung von Sondertilgungsoptionen zu empfehlen.

Hierzu kann ich nur meine Forward-Darlehen-Strategie empfehlen. Alle Interessenten mit einer Anschlussfinanzierung in meiner Forward-Darlehen-Strategie, haben im April/Mai diesen Jahres innerhalb weniger Tage die Forward-Darlehen abgeschlossen und sich somit die günstigen Zinsen gesichert.

Nutzen auch Sie die Forward-Darlehen-Strategie und informieren sich hier.


Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Musterbrief für die vorzeitige Kündigung eines Darlehens
Viele zahlen zu viel Kontogebühren für Ihr Girokonto
Mit Fonds Eigenkapital für Wohneigentum ansparen