Posts mit dem Label Finanzierungstipps werden angezeigt. Alle Posts anzeigen

Freitag, 25. Februar 2022

So kann man als Immobilienkäufer sein Eigenkapital aufbessern


Finanzierungsinstitute vergeben Darlehen an Kreditnehmer nur dann, wenn deren finanzielle Situation als solvent eingestuft werden kann. Deshalb sind für ein Darlehen geeingte Sicherheiten erforderlich, damit die Bank vor Zahlungsausfällen geschützt ist. Als Sicherheit gilt beispielsweise das Eigenkapital des Darlehennehmers. Für viele Baufinanzierer stellt sich jedoch meist die Frage: Welche Möglichkeiten gibt es noch, um sein Eigenkapital aufzubessern?

Nach einem langanhaltenden Abwärtstrend steigen die Zinsen für Immobilienkredite wieder langsam an. So haben die Zinsen für Immobilienfinanzierung mit einer zehnjährigen Zinsfestschreibung im Dezember 2021 im Durchschnitt bei einem Prozent gelegen. Im Vergleich dazu lag der Zinssatz bei einer gleichen Zinsfestschreibung im Januar 2021 durchschnittlich bei 0,75 Prozent. Für Immobilienkäufer, die eine Vollfinanzierung nutzen wollen oder müssen, wird diese dadurch immer unattraktiver. Deshalb gilt für alle, die eine Finanzierung für den Immobilienkauf in Betracht ziehen, dass genug Eigenkapital mit eingebracht werden sollte. Nachfolgend werden einige Möglichkeiten beleuchtet, wie das nötige Eigenkapital aufzubessert werden kann.

Eigenes Geld investieren oder als Sicherheit hinterlegen

Wer bei der derzeitigen Inflation von 5,3 Prozent (Stand Dezember 2021) sein gesamtes Geld auf dem Sparkonto liegen hat, verliert an Kaufkraft und zahlt möglicherweise noch Strafzinsen. Deshalb ist es ratsam, zumindest einen Teil seines Eigenkapitals in das Immobilienprojekt zu investieren. Bei Wertpapieren, wie beispielesweise Aktien oder Investmentfonds ist es möglich, diese grundsätzlich als Sicherheit bei dem Finanzierungsinstitut zu hinterlegen. Deshalb müssen diese nicht veräußert werden und können sich in der derzeitgen Sitiuation weiterhin gut entwickeln. Allerdings gilt es zu beachten, dass diese aufgrund von Kursrisiken im Normalfall nicht zu 100 Prozent beliehen werden können.

Was ist wichtig beim Wohneneigentumerwerb?

Für die Praxis kann man deshalb ableiten, das Bundeswertpapiere als sehr sicher eingestuft werden und überwiedend zu 100 Prozent als Sicherheit hinterlegt werden können. Auch Staatsanleihen die ein Rating von AAA oder AA besitzen sind als Sicherheit bei den Finanzierungsinstituten ebenfalls gern gesehen. Bei Aktien oder Investmentfonds werden dagegen häufig Risikoabschläge einkalkuliert. Deshalb werden diese Wertpapiere meistens nur zu 60 oder 80 Prozent als Sicherheit akzeptiert. Wenn bei den Aktien oder Investmentfonds ein höheres Risiko besteht, werden diese entsprechend noch geringer in der bewertung angestzt.

Einbringbare lastenfreie Grundstücke bringen eine hohe Bonität

Finanzierungsinstitute akzeptieren als Vermögenswerte nicht nur Wertpapiere oder Bargeld, sondern auch Sachwerte wie Grundstücke, welche ebenfalls als Eigenkapital in eine Immobilienfinanzierung mit eingebracht werden können. Allerdings ist hierbei die Voraussetzung, dass das eingebrachte Grundstück vollständig abbezahlt (Lastenfrei) sein muss. Wird ein Grundstück in eine Finanzierung als Eigenkapital miteingebracht, dann wird auf diesem Grundstück eine Grundschuld im Grundbuch eingetragen und dient der Bank als Sicherheit.

Erbschaft zu Lebzeiten - Amtlich als Schenkung eingestuft

Einen gesetzlichen Anspruch auf ein vorgezogenes Erbe gibt es nicht. Doch wenn sich alle Parteien einig sind, ist es möglich, sich das gesamte Erbe oder auch nur einen Teil davon bereits zu Lebzeiten des Vererbenden auszahlen zu lassen. Dabei handelt es sich juristisch um eine Schenkung, die auch entsprechend besteuert werden muss. Nutzen kann man dabei den steuerlichen Freibetrag, der bei Kindern beispielsweise 400.000 Euro beträgt. Dies ist genauso hoch wie bei der Erbschaftsteuer und kann alle zehn Jahre erneut genutzt werden. Mit so einer Schenkung kann das Eigenkapital für die Immobilienfinanzierung weiter ausgebaut werden, sodass die Darlehenskonditionen günstiger werden können.

Sicherheiten von Angehörigen hinterlegen

Neben den eigenen Sicherheiten, ist auch möglich, Vermögenswerte von den Eltern oder anderen Verwandten zu hinterlegen. Dafür ist allerdings eine gute Vertrauensbasis und natürlich das Einverständnis aller Parteien erforderlich. In diesem Fall kann beispielsweise die Immobilie der Eltern in die Finanzierung mit eingebracht werden. Für diese Immobilie wird dann eine Grundschuld im Grundbuch eingetragen, welche für das Finanzierungsinstitut als Sicherheit gilt. So kann das Finanzierungsinstitut im Fall von Zahlungsverzug, von seinen Rechten Gebrauch machen und die Verluste kompensieren. Unter ungünstigen Umständen kann dies auch Zwangsversteigerung der Immobilie der Eltern bedeuten.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Schwellenländer – Wieder ein zuversichtlicher Blick für die Geldanlage
Die größten Fallen bei einer Baufinanzierung
Energiekosten sparen – So klappt ein Anbieterwechsel

Bildnachweis

Freitag, 10. Juli 2020

Anschlussfinanzierung - Studie zeigt das Einsparpotenzial auf

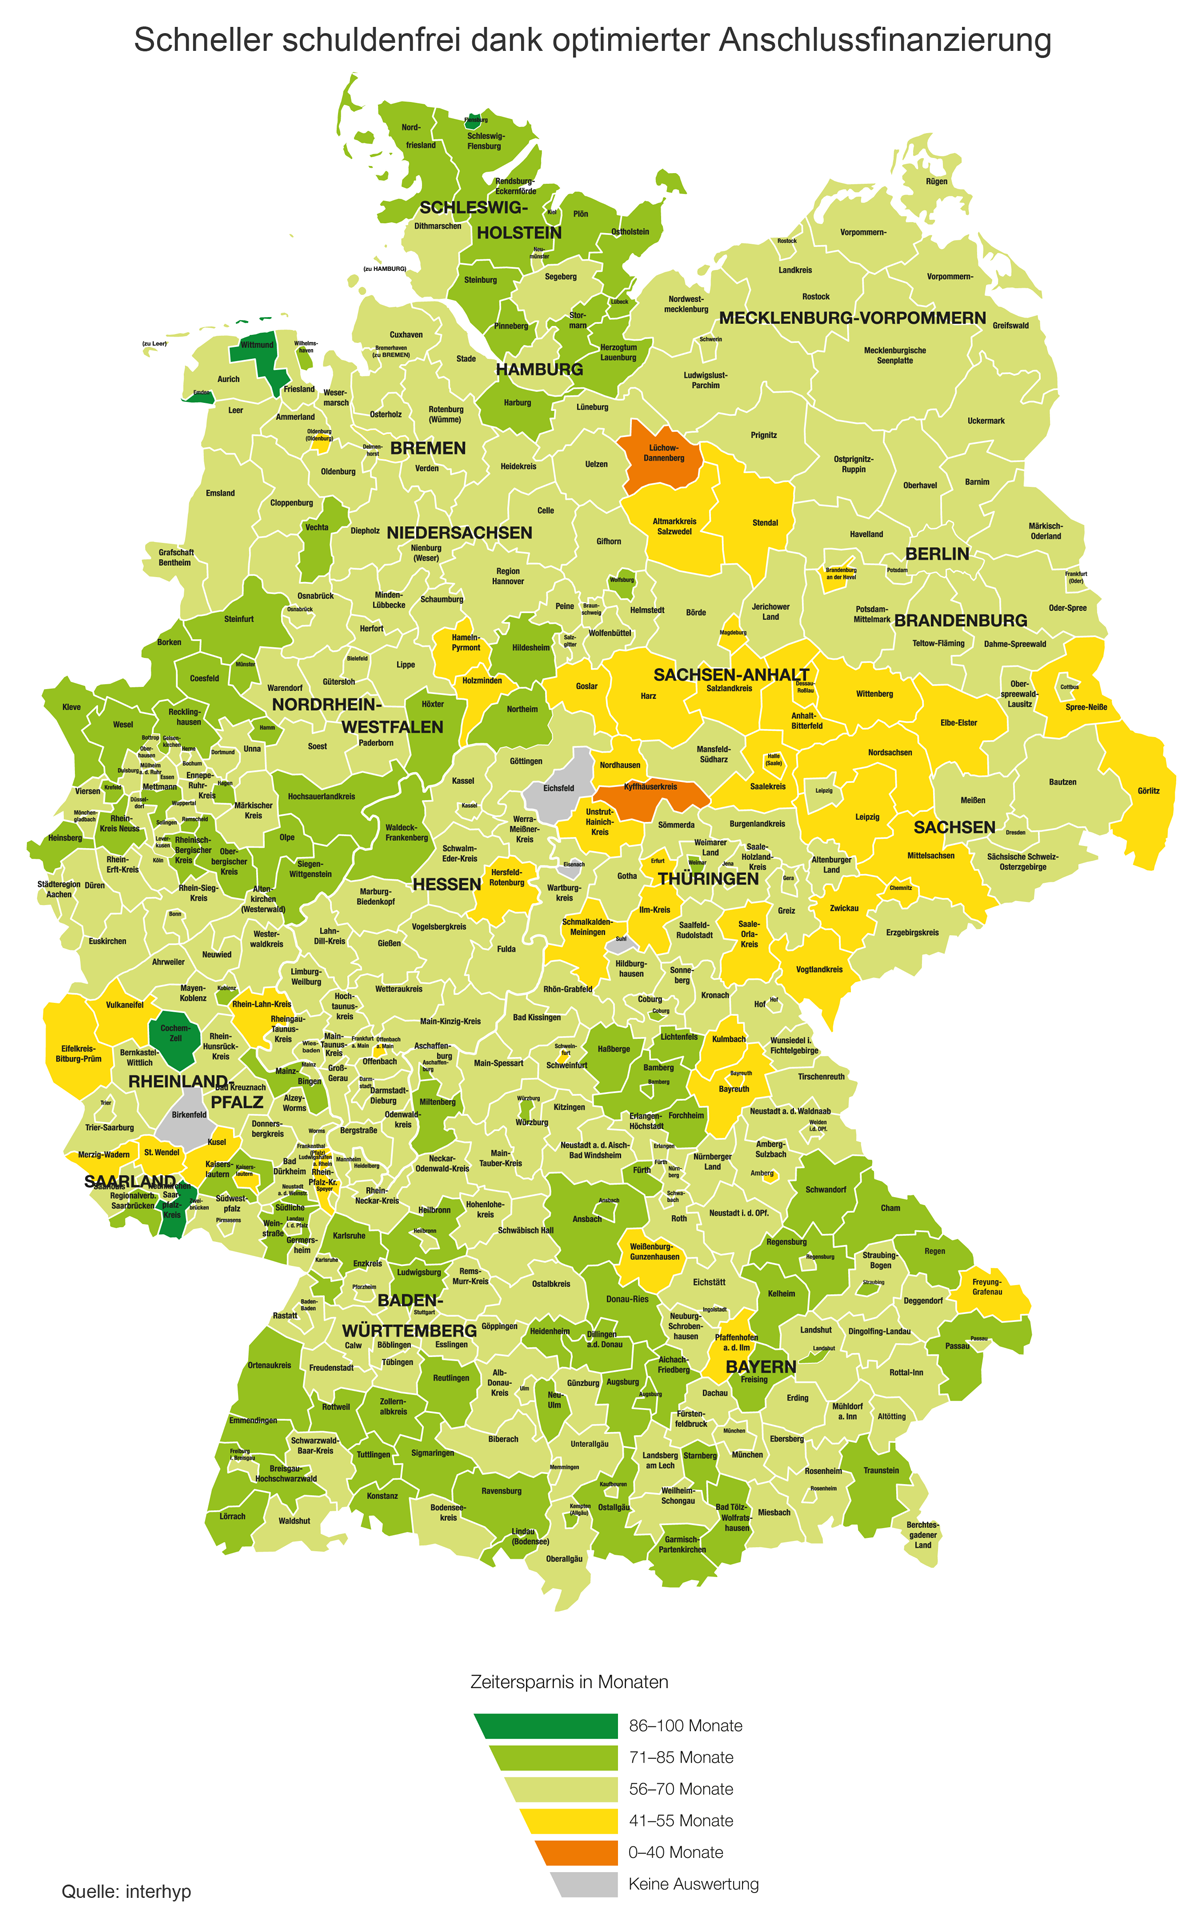
 In einer Zeit, in der so mancher zweimal überlegt, ob er eine Immobilie kaufen soll, ist die passende Anschlussfinanzierung das Gebot der Stunde. Zu diesem Thema passt eine aktuelle Studie, die anhand von Modellrechnungen und interaktiver Deutschlandkarte greifbar macht, wie hoch das Einsparpotenzial ist - sowohl finanziell als auch zeitlich. Die neue Interhyp-Studie hat mit der Auswertung von knapp 100.000 Finanzierungen die Einsparpotenziale bei der Anschlussfinanzierung in Zahlen gefasst. Die Ergebnisse verdeutlichen, welche finanziellen Vorteile eine kompetente Beratung und ein Anbietervergleich bringen.

Worum geht es in der Studie
Die Interhyp-Studie hat untersucht, wie viel Geld Finanzierungsnehmer mit einer zinsgünstigen Anschlussfinanzierung im Vergleich zu ihrem ursprünglichen Rückzahlungsplan einsparen können und um wie viel schneller sie dadurch schuldenfrei werden können. Dabei zeigten sich große regionale Unterschiede: Während beispielsweise in Bremen und Sachsen-Anhalt die Schuldenfreiheit mit einer günstigen Anschlussfinanzierung im Schnitt gut vier Jahre schneller als ursprünglich geplant erreicht wird, sparen Bauherren in Schleswig-Holstein und im Saarland im Schnitt sechs Jahre und drei Monate ein. Bezogen auf die Zinskosten beträgt das Einsparpotenzial mehrere Tausend Euro. Die regionale Unterschiede resultieren aus den variierenden Rahmenbedingungen bei der Finanzierung. Dort, wo die Restschuld aufgrund teurer Kaufpreise besonders hoch ausfällt, ist auch das finanzielle Einsparpotenzial bei der Anschlussfinanzierung entsprechend größer. Die Zeitersparnis kann wiederum je nach dem Verhältnis von Restschuld zur ursprünglichen Finanzierungssumme abweichen.

Die Studie liefert Argumente und untermauert diese mit konkreten Zahlen untermauern. Darüber hinaus liefern die Interhyp-Modellrechnungen vielfältige Anregungen. Generell verdeutlichen die Ergebnisse, dass die eine kompetente Beratung bei der Anschlussfinanzierung schnell Vorteile schafft: Zum einen kann der Finanzierungsnehmer mit geringem Aufwand die Zinskosten reduzieren und zum anderen die Tilgung beschleunigen.

In der Praxis sind noch bessere Ergebnisse möglich
Da die Studie von der Weiterführung der Baufinanzierung mit unveränderten Monatsraten ausgeht, ist das Einsparpotenzial in der Praxis oftmals sogar noch größer. Viele Bauherren können bei der Anschlussfinanzierung die monatliche Rate heraufsetzen, weil das Einkommen häufig höher ist als bei Abschluss der Erstfinanzierung.

Beispiel: Wenn bei einer Anschlussfinanzierung über 100.000 Euro bei 1,0 Prozent Sollzins die Rate von ursprünglich 800 Euro auf 900 Euro erhöht wird, zahlt der Kreditnehmer die letzte Rate nach neun Jahren und neun Monaten, wodurch der „Schuldenfrei-Tag“ im Vergleich zur alten Rate 15 Monate schneller erreicht ist. Auch der Anbietervergleich kann schon bei scheinbar geringen Zinsdifferenzen die Finanzierungskosten merklich senken. Wer etwa bei 100.000 Euro Restschuld und 800 Euro Monatsrate statt 1,2 Prozent nur 1,0 Prozent Zinsen zahlt, reduziert seine Zinskosten um mehr als 1.200 Euro.

Fazit
Die Anschlussfinanzierung ist für Kreditnehmer eine gute Gelegenheit, um ihre Zinskosten zu minimieren und schneller schuldenfrei zu werden. Durchschnittlich fünfeinhalb Jahre früher können Kreditnehmer auf diese Weise ihre Schulden vollständig getilgt haben - unter der Annahme der Modellbetrachtung, dass der neue günstige Zins über die Restlaufzeit gleich bleibt. Die Geldersparnis beträgt im Durchschnitt rund 57.000 Euro.
Zur kompletten Studie gelangen Sie hier:

zur Interhyp-Studie

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

KfW, BAFA & Co. – Was ist neu bei Förderprogrammen und wie kann man profitieren
Frühjahrscheck fürs Eigenheim
Tipps für den Hauskauf: Verhandeln lohnt sich

Bildnachweis

Dienstag, 12. November 2019

Bei Baufinanzierung das Sondertilgungsrecht und variable Raten nutzen

Für die meisten Bauherren führt für den Bau oder den Kauf einer Immobilie an einem Baukredit kein Weg vorbei. Da es sehr rentabel sein kann, das Darlehen schnell abzubezahlen, sollte im Vertrag auf ein Sondertilgungsrecht und variable Tilgungsraten geachtet werden und entsprechend festgeschrieben werden. So hat man als Darlehensnehmer zusätzliche flexible Optionen in der Hand, den Baukredit schneller zurückzuzahlen.

Baufinanzierer sollten ein Sondertilgungsrecht und variable Tilgungsraten für den Kredit vereinbaren
Für Immobilienkäufer, Bauherren und Umfinanzierer bleiben die Bauzinsen aller Voraussicht in der nahen Zukunft weiterhin günstig, da die aktuellen Marktgegebenheiten keine Zinserhöhungen zu lassen. Ein zehn Jahre festgeschriebenes Immobiliendarlehen ist aktuell für unter 1,5 Prozent Zinsen im Jahr zu bekommen. Wer sein Darlehen nicht erst als Rentner los sein möchte, sollte einen möglichst hohen Tilgungssatz mit der finanzierenden Bank vereinbaren und sich zusätzlich Sondertilgungsoptionen sichern. Denn variable Tilgungssätze bieten die Möglichkeit, dass finanzierte Objekt schneller zu Entschulden. Für das Plus an Flexibilität verlangen die Banken teilweise nicht einmal einen Zinsaufschlag. Für Kreditnehmer besteht jedoch häufig das Problem, dass diese unwissentlich falsch tilgen. Denn bei niedrigen Zinsen ist die monatliche Rate zwar gering, allerdings ist es die monatliche Tilgung aber auch. Dadurch zieht sich die Entschuldung des Immobilienobjektes in die Länge. Deshalb sollte man das ersparte Geld im Zinstief in einen schnelleren Schuldenabbau stecken und mindestens 2 Prozent oder mehr der Kreditsumme pro Jahr tilgen. Nur so wird man in absehbarer Zeit schuldenfrei und spart dadurch viele Tausend Euro ein. Viele Banken verlangen bereits mindestens eine 2 Prozent Tilgung.

Darlehensdauer nach Tilgungshöhe

Sondertilgung kann zum Entschuldungsturbo werden
Der Sondertilgungsbaustein macht flexibel, wenn sich die Einkommens- oder Vermögensverhältnisse gut entwickeln. Viele Bauherrn können beispielsweise mit einer Bonifikation vorn Arbeitgeber, mit Baukindergeld, einem 13. Monatsgehalt oder einer Erbschaft rechnen. Werden diese außerplanmäßigen Geldflüsse zum Abzahlen des Immobiliendarlehens genutzt, kann es dessen Gesamtlaufzeit deutlich verkürzen. Viele Finanzierer achten bei der Baufinanzierung immer noch viel zu wenig auf die Sondertilgungsoption. Es lohnt sich, diese Option in den Vertrag aufnehmen zu lassen, selbst wenn man sie nur ein einziges Mal nutzt. Wenn man als Bauherr beispielsweise nach fünf Jahren 5.000 Euro auf einen Schlag zurück zahlt, so verkürzt sich die Gesamtlaufzeit eines 100.000-Euro-Darlehens um knapp vier Jahre. Je früher und regelmäßiger eine Sondertilgung vorgenommen wird, desto stärker wirkt sich die jährliche Sonderzahlung aus. Sondertilgungsrechte von jährlich bis zu 5 Prozent der Kreditsumme sind bei vielen Banken kostenfrei im Darlehen enthalten. Teilweise verlangen aber auch manche Banken einen Zinsaufschlag von 0,05 bis 0,1 Prozent für die Sondertilgungsoption.

Manchmal ist auch ein bestimmter Jahreshöchstbetrag für die Sondertilgung festgelegt
Wer eine kostenpflichtige Sondertilgungsoption eingeht, sollte sein Sondertilgungsrecht auch nutzen und nicht verfallen lassen, da er sonst womöglich drauf zahlt. Denn der Aufschlag von 0,1 Prozent kann bis zum Ablauf der einer 10-jährigen Zinsbindung schnell mal Kosten von ein paar Tausend Euro ausmachen. Das Sondertilgungsrecht kann auch hilfreich sein, wenn ein vorzeitiger Immobilienverkauf vorgenommen wird. Eventuelle Vorfälligkeitsentschädigungen fallen dann geringer aus. Außerdem kann es ratsam sein kann, sich die Option von flexiblen Tilgungsraten zu sichern. Viele Banken bieten diese Möglichkeit inzwischen an, wodurch man im Lauf der Jahre den Tilgungssatz mehrfach neu nach oben oder unten korrigieren kann, je nachdem, wie sich die Finanzlage des Bauherren gestaltet.

Die Spanne bewegt sich dabei meist zwischen 2 bis 5 Prozent der Darlehenssumme. Manche Banken bieten nur zweimal einen Tilgungsratenwechsel innerhalb der Zinsbindungszeit an, bei anderen ist dies aber auch einmal im Jahr möglich. Bestenfalls dürfen die Kunden wechseln, so oft sie wollen und dieser Extra-Baustein ist bei vielen Banken kostenfrei zu haben. Vor allem für junge Familien sind variable Tilgungsraten deutlich lohnenswerter als eine starre Rückzahlung über die Jahre hinweg. So kann beispielsweise die Tilgungsrate nach der Geburt eines Kindes gesenkt werden. Später lässt sich der Tilgungssatz dann wieder erhöhen, je nach dem wie es die Einkommenssituation des Paares ermöglicht und der Vertrag es ermöglicht. Eine flexible Tilgung kann auch helfen, finanzielle Durststrecken zu überstehen. Sondertilgungen in Kombination mit flexiblen Tilgungsraten sind für eine optimale Baufinanzierung eine wichtige Option.

Tilgungsverlauf beim Annuitätendarlehen

Sondertilgung mit dem Zinseszinseffekt erhöhen
Bei allen sinnvollen Tilgungs- und Sondertilgungsoptionen sollte jedoch nicht vergessen werden, dass es für den Baufinanzierer auch wichtig ist, flexibel zu bleiben. Das Geld, welches an das Finanzierungsinstitut als Tilgung bereits zurückgezahlt wurde, steht im Ernstfall als Geldpuffer nicht mehr zur Verfügung. Ausbildungen der Kinder oder Sanierungs- oder Modernisierungsmaßnahmen können nach 10 oder mehr Jahren finanzielle Aufwendungen bedeuten, die einen Einsatz von Cash-Kapital erfordern. Von daher kann auch eine sinnvolle Option sein, einen Teil der machbaren direkten Tilgung erst einmal anzulegen. Beispielsweise in einem Fondssparplan, der nach 10 Jahren durch den Zinseszinseffekt mehr Ertrag erwirtschaftet hat, als man bei der Bank an Tilgungsvorteil hätte erzielen können. Man wäre nun in der komfortablen Lage, selbst zu entscheiden, ob die angesparte Liquidität für aktuell wichtige Anliegen Vorrang hat oder ob man von der Möglichkeit der Teilkündigung des bestehenden Darlehens nach § 489 Gebrauch macht.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Baufinanzierung – Sonderkündigungsrecht nach § 489 BGB
Mit Fonds Eigenkapital für Wohneigentum ansparen
Welche Zinsbindung ist die richtige?

Donnerstag, 26. September 2019

Baufinanzierung - Sonderkündigungsrecht nach § 489 BGB

Wenn man als Immobilienkäufer oder Bauherr eine Immobilienfinanzierung mit einem fest vereinbarten Zinssatz länger als 10 Jahre bei einem Finanzierungsinstitut abgeschlossen hat, kann der Darlehensvertrag mit dem Sonderkündigungsrecht gemäß § 489 BGB (Bürgerliches Gesetzbuch) nach zehn Jahren kostenfrei teilweise oder vollständig gekündigt werden. Als Darlehensnehmer muss man lediglich eine Kündigungsfrist von 6 Monaten - gerechnet ab Vollauszahlung des Darlehens - einhalten.

Fristen für das Sonderkündigungsrecht gemäß § 489 BGB (Bürgerliches Gesetzbuch)
Die Zehn-Jahres-Frist zur Kündigung beginnt einen Tag nach der Vollauszahlung des abgeschlossenen Baudarlehens. Im ersten Absatz von § 489 BGB heißt es dazu unter Punkt 2: „nach Ablauf von zehn Jahren nach dem vollständigen Empfang unter Einhaltung einer Kündigungsfrist von sechs Monaten“. Bei einer Immobilienfinanzierung wird die Darlehenssumme nicht selten in Teilbeträgen ausgezahlt, beispielsweise beim einem Neubau entsprechend der einzelnen Baufortschritte. Für das Sonderkündigungsrecht gemäß § 489 BGB (Bürgerliches Gesetzbuch) ist immer das Datum entscheidend, an dem der letzte Euro der Kreditsumme ausgezahlt wurde. Dies wird von dem Darlehensnehmer vom Finanzierungsinstitut immer schriftlich mitgeteilt, da ab diesem Zeitpunkt dann auch Zinsen und Tilgung für das Darlehen anfallen und eventuelle Bauzeitzinsen nicht mehr berechnet werden. Völlig unerheblich ist dabei allerdings, wie lange die Zinsbindung des bestehenden Baudarlehens noch besteht.

Ein Zuhause schaffen verbinden viele mit Haus bauen

Das bestehende Baudarlehen kann vollständig oder teilweise gekündigt werden
Das Sonderkündigungsrecht gemäß § 489 BGB (Bürgerliches Gesetzbuch) ermöglicht sowohl die vollständige als auch eine teilweise Kündigung der bestehenden Immobilienfinanzierung. Eine Teilkündigung kann dann in Betracht kommen, wenn der Darlehensnehmer beispielsweise eine größere Summe als Sondertilgung leisten möchte und dies laut Darlehensvertrag über eine vereinbarte oder entsprechend begrenzte Sondertilgungsklausel nicht möglich ist. Für eine vollständige Kündigung der Immobilienfinanzierung gibt es meistens zwei Beweggründe. Entweder man kann sein bestehendes Baudarlehen mit angesparten oder geerbten Kapital, vorzeitig in der ganzen Summe zurückzahlen oder man hat eine alternative Anschlussfinanzierung gefunden, welche deutlich bessere Zinskonditionen als die bestehende Baufinanzierung bietet. Dadurch hat man mit dem Sonderkündigungsrecht gemäß § 489 BGB (Bürgerliches Gesetzbuch) die Möglichkeit, mit einer Umschuldung aus einem teuren Baukredit herauszukommen.

Wirksamkeit der Kündigung einer Immobilienfinanzierung nach § 489 BGB (Bürgerliches Gesetzbuch)
Die Kündigung der Immobilienfinanzierung nach § 489 BGB (Bürgerliches Gesetzbuch) wird in allen Fällen erst wirksam, wenn innerhalb von zwei Wochen der noch geschuldete Darlehensbetrag an den Darlehensgeber zurückgezahlt ist. Andernfalls gilt die Kündigung als nicht erfolgt. Als Darlehensnehmer sollte man daher sicherstellen, dass bei einer geplanten Umschuldung die Anschlussfinanzierung termingerecht abgewickelt wird. Entgegen den Behauptungen vieler Kreditinstitute ist der bürokratische Aufwand für einen Wechsel der finanzierenden Bank nicht sehr hoch. Und auch die damit verbundenen Kosten, wie beispielsweise die Änderung des Grundbucheintrags, werden sich schnell über die geringeren Zinszahlungen amortisieren. Denn das Einsparpotential durch eine Anschlussfinanzierung mit einem niedrigeren Zinssatz ist meistens sehr hoch, denn bereits wenige Prozentpunkte bedeuten schnell eine Ersparnis von mehreren Tausend Euro über die Zinslaufzeit.

Sonderkündigung und vorzeitige Umschuldung durch ein Forward-Darlehen
Wer eine bestehende Immobilienfinanzierung hat, deren Zinsbindung noch keine zehn Jahre besteht, kann dennoch von der derzeitigen Niedrigzinsphase profitieren, indem ein Forward-Darlehen zur Umschuldung genutzt wird. Mit einem Forward-Darlehen kann man sich bis zu fünf Jahre vor der Auszahlung der Baukreditsumme den derzeitigen aktuellen Zinssatz sichern. Dies bietet die Möglichkeit, beispielsweise bereits nach acht Jahren laufender Zinsbindung ein günstiges Forward-Darlehen abzuschließen. Zwei Jahre später wird dann bei der bestehenden Immobilienfinanzierung die kostenfreie Sonderkündigung gemäß § 489 BGB (Bürgerliches Gesetzbuch) vorgenommen und mit dem Forward-Darlehen fristgerecht die bisherige und teurere Baufinanzierung abgelöst.

Jedes Darlehen muss einzeln gekündigt werden
Wenn die Baufinanzierung aus mehreren Darlehen besteht, muss die Kündigung gemäß § 489 BGB für jedes Darlehen einzeln ausgeführt werden. Bestand beispielsweise die gesamte Baufinanzierung aus einer Kombination aus normalem Annuitätendarlehen und einem KfW-Darlehen, muss auch das KfW-Darlehen in der Regel separat gekündigt werden.

Rechtsanwaltshilfe Baurecht

Kündigung der Immobilienfinanzierung bei anderen Voraussetzungen
Das Sonderkündigungsrecht gemäß § 489 (Bürgerliches Gesetzbuch) gilt nur für Baufinanzierungsdarlehen mit einer fest vereinbarten Sollzinsbindung. Bei einem Darlehensvertrag für eine Immobilienfinanzierung mit einem variablen Zinssatz kommt diese Regelung nicht zum Tragen. Variable Baudarlehen können jederzeit unter Einhaltung einer Kündigungsfrist von drei Monaten ordentlich gekündigt werden. Wenn die Zinsbindung einer Immobilienfinanzierung bereits vor der vollständigen Darlehenstilgung endet, besteht für den Baukredit keine feste Zinsbindung mehr und das Sonderkündigungsrecht gemäß § 489 (Bürgerliches Gesetzbuch) spielt auch dann keine Rolle mehr. In diesem Fall besteht jedoch die Möglichkeit eine Kündigung mit einer einmonatigen Kündigungsfrist aussprechen, sofern keine neue Zinsbindungsfrist vereinbart wurde. Das Sonderkündigungsrecht gemäß § 489 (Bürgerliches Gesetzbuch) kommt auch nicht bei Verbraucherkrediten zur Anwendung, wenn diese nicht durch ein Grund- oder Schiffspfandrecht abgesichert sind. Hat man beispielsweise ein Modernisierungsdarlehen als Verbraucherkredit abgeschlossen, kann dieser sechs Monate nach dem vollständigen Empfang der Darlehenssumme unter Einhaltung einer Kündigungsfrist von drei Monaten gekündigt werden.

Sonderfall beim Sonderkündigungsrecht gemäß § 489 BGB (Bürgerliches Gesetzbuch)
Für das Sonderkündigungsrecht gemäß § 489 BGB (Bürgerliches Gesetzbuch) gibt es einen Sonderfall bei den Fristen bei Forward-Darlehen, wenn es zur Anschlussfinanzierung beim gleichen Darlehensgeber abgeschlossen wurde. Dann ist für den frühestmöglichen Zeitpunkt der Kündigung nicht der Tag der Kreditauszahlung ausschlaggebend, sondern das Datum der Vertragsunterzeichnung mit den geänderten Vereinbarungen, was in einem Gerichtsurteil am 14. September 2015 mit dem Aktenzeichen I-1 O 68/15 bestätigt wurde.

Ein Muster für das Kündigungsschreiben können Sie hier herunterladen.
Muster Kündigungsschreiben als Word-Dokument
Muster Teilkündigungsschreiben als Word-Dokument

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können.
Die Forward-Darlehen-Strategie 

Haftungsausschluss:
Die Informationen rund um das Sonderkündigungsrecht gemäß § 489 BGB (Bürgerliches Gesetzbuch) basieren auf einer sorgfältigen Recherche. Dennoch können Fehler in diesem Beitrag, sowie dem Musterbrief nicht ausgeschlossen werden und es kann daher auch keine Haftung übernommen werden. Für eine rechtssichere Auskunft zu diesem Thema konsultieren Sie deshalb einen fachspezifischen Rechtsanwalt. Beitrag und Musterbrief ersetzen deshalb keine Rechtsberatung in einem Einzelfall.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Baufinanzierung: Wie viel Eigenkapital muss sein?
Das Finanzamt an Handwerker-Kosten beteiligen
Ratgeber für den richtigen Umgang mit Handwerkern

Freitag, 22. März 2019

So kann der Sprung in die eigenen vier Wände gelingen

Für viele Menschen ist die wichtigste und größte Investition ihres Lebens ein eigenes Dach über dem Kopf. Gerade Familien mit Kindern möchten gerne Sicherheit in Form einer eigenen Immobilie hinterlassen und nehmen daher eine oft viele Jahre währende finanzielle Belastung in Kauf, die mit dem Erwerb einer Immobilie einher geht. Das Projekt "eigens Dach" beginnt aber nicht erst, wenn die Bagger anrollen. Die Weichen über die Machbarkeit werden schon viele Jahre vorher gestellt, denn beim Eigenheim gilt die Regel: Erst Hunderter auf Hunderter, dann Stein auf Stein, schließlich Tausender auf Tausender.

Wichtig ist die frühzeitige Vermögensbildung
Den meisten Menschen wird nicht in die Wiege gelegt, über genügend Eigenkapital zu verfügen, um sich den Traum vom Eigenheim einfach so erfüllen zu können. Auch Bausparverträge und dergleichen reichen meist nicht aus, um wenigstens eine solide Teilfinanzierung zu ermöglichen. Das Fundament für eine solide Finanzierung besteht aus einem ausreichendem Eigenkapitalstock. Generell sollten etwa 20 bis 30 Prozent der Kauf- oder Bausumme bei Vertragsunterzeichnung vorhanden sein, damit die eigenen vier Wände auf tragfähigen Füßen stehen. Es ist daher wichtig, bereits in jungen Lebensjahren, etwa nach Abschluss der Ausbildung oder des Studiums, damit zu beginnen, sich einen Vermögenswert aufzubauen. Dieser kann dann für das eigene Heim verwendet werden.

Anlageformen zum Eigenkapitalaufbau
Es gibt für die richtige Sparform kein Patentrezept. Wichtig ist jedoch, dass das Geld zum Eigentumserwerb verfügbar ist. Sparkonten, Tagesgeld und Festgelder kommen nur kurzfristig infrage. Auch ein Bausparvertrag ist nur begrenzt sinnvoll, denn auch hier gibt es kaum ausreichende Zinsen auf das Guthaben. Um aber staatliche Förderungen wie die Arbeitnehmersparzulage oder die Wohnungsbauprämie zu nutzen, ist der Bausparvertrag mit der richtig gewählten Bausparsumme ein passender Baustein beim Eigenkapitalaufbau.

Funktionsweise Fonds

Am sinnvollsten ist ein zum Anlagehorizont passender Investmentfonds, auch Fondssparplan genannt. Dies beginnt bei Rentenfonds, geht über Mischfonds, offenen Immobilienfonds bis hin zu Aktienfonds. Hier kann man passend zur Risikoneigung mit einem monatlichen Betrag ab 25,00 Euro flexibel sparen. Der monatliche Beitrag kann jederzeit erhöht werden oder bei finanziellen Engpässen auch einmal ausgesetzt werden. Zusätzlich kann mit unregelmäßigen Zuzahlungen, beispielweise bei einer Weihnachtsgeldzahlung oder ähnlichem, der Anspartopf schneller gefüllt werden. Wichtig ist es auf jeden Fall, so früh wie möglich zu beginnen, um den Zinseszinseffekt optimal zu nutzen.

Ergebnisse Sparplan DWS Top Dividende

wichtiger Hinweis:
Dieser Chart dient ausschließlich zu Informationszwecken. Die Informationen sind unverbindlich und stellen weder eine Anlageempfehlung oder sonstige Beratung, ein Angebot oder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Finanzinstrumenten dar. Sie ersetzen kein persönliches Beratungsgespräch. Eine Anlageentscheidung bedarf der individuellen Abstimmung auf die persönlichen Verhältnisse und Bedürfnisse des Anlegers. Die dargestellten Informationen, Analysen und Prognosen basieren auf dem Wissensstand und der Markteinschätzung zum Zeitpunkt der Erstellung. Die Daten wurden sorgfältig recherchiert und beruhen auf Quellen, die als zuverlässig gelten. Für die Richtigkeit, Vollständigkeit und Aktualität der Daten sowie das Eintreten von Prognosen wird keine Haftung übernommen. Die frühere Wertentwicklung ist kein verlässlicher Indikator für die künftige Wertentwicklung.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Baufinanzierung: Wie viel Eigenkapital muss sein?
Darlehensverträge zwischen nahen Angehörigen und die steuerrechtliche Anerkennung
Renovieren und modernisieren – So kommt man zu Geld

Donnerstag, 24. Januar 2019

Baufinanzierung: Wie viel Eigenkapital muss sein?

Die Zinsen sind derzeit noch niedrig und die Gelegenheit für einen Immobilienerwerb günstig. Aber wie viel Eigenkapital braucht eine Baufinanzierung oder geht es auch ohne? Aus einer Studie der Allianz Versicherung geht hervor, dass jeder fünfte Immobilieninteressent mangels Rücklagen die komplette Summe über Kredite finanzieren muss. Eine langjährige Finanzierungsregel empfiehlt, dass man mit 20 Prozent Eigenkapital auf der sichern Seite ist. Ist dies heute auch noch so?

So viel Eigenkapital sollte eine Finanzierung eingebracht werden
Von Finanzierungen ohne jedes Eigenkapital kann nur abgeraten werden, da die Banken dann aufgrund des gestiegenen Beleihungswertes höhere Kreditzinsen ansetzen, vorausgesetzt dass man als Baufinanzierungsinteressent überhaupt eine Bank findet, die sich darauf einlässt. Zum anderen hat dadurch auch der Baufinanzierer selbst eine sehr hohe monatliche Zinsrate, was bei einer späteren Anschlussfinanzierung und deutlichen höheren Zinssätzen als heute, zum Problem werden kann. Denn durch die hohe Zinslast ist dann die Restschuld immer noch sehr hoch, was dann wieder aufgrund der Beleihungswerte zu hohen Anschlusszinssätzen führt.

Motive zur Schaffung von Wohneigentum

Deshalb sollten mindestens zehn Prozent des Kaufpreises vorhanden sein. Denn auf diese Summe belaufen sich in etwa die anfallenden Nebenkosten für Notar, Makler, Steuer usw. Den Kaufpreis bzw. die Baukosten kann der Käufer dann über eine sogenannte 100-Prozent-Finanzierung umsetzen. Allerdings stellt die oben genannte 100-Prozent-Finanzierung nur die Grenze des Machbaren dar. Finanzieren Sie damit ein Haus, ist das risikoreich und teurer. Das Einkommen muss dann hoch und gleichzeitig auf Dauer sicher sein. Auch die Stiftung Warentest hält es für ideal, "mindestens 20 Prozent des Kaufpreises und die Nebenkosten" als Eigenkapital bereitzuhalten. Eine Baufinanzierung ohne oder geringem Eigenkapital sollte deshalb gut durchdacht und immer fachkundig begleitet werden.

Was gehört alles zum Eigenkapital
Aufgrund des niedrigen Zinsniveaus ist sparen derzeit nicht gerade einfach. Wer seine Rücklagen auf Tagesgeld- und Festgeldkonten geparkt hat, kann diese im Regelfall ohne nennenswerte Renditeverluste in die eigene Immobilie übertragen. Wer sein Geld in Fonds oder anderen Wertpapieren angelegt hat, muss auf die entsprechende Entwicklung der Märkte achten, bevor der Anlagebetrag für die Immobilie zur Verfügung steht.

Für den Hauskauf oder Hausbau können beispielsweise auch Bausparverträge oder schuldenfreie Grundstücke und Immobilien als Eigenkapital angerechnet werden. Bausparverträge lassen sich als Sicherheit für den neuen Kredit nutzen und sorgen auf diese Weise für einen niedrigeren Sollzins. Private Kredite aus dem Familienkreis sind ebenfalls beliebt. Wenn Eltern oder Verwandte Ihnen etwas leihen und dafür keine oder nur niedrige Zinsen verlangen, dann wirkt sich dieses Geld wie Eigenkapital aus und sorgt ebenfalls für bessere Konditionen bei der Bank. Ein Arbeitgeberdarlehen, auch Mitarbeiterdarlehen genannt, kann ebenfalls eine günstige Finanzierungsalternative zum herkömmlichen Bankkredit darstellen und gleichzeitig die Eigenkapitalquote verbessern.

Was alles zum Eigenkapital zählt, gibt es hier noch einmal im Überblick:
  • Sparkonten, wie Tages- und Festgelder mit kurzfristiger Verfügbarkeit
  • Fondssparplan und Aktien
  • Bausparvertrag
  • bereits vorhandene, schuldenfreie Grundstücke und Immobilien
  • Private Kredite
  • Arbeitgeber Kredite
Es sollte jedoch nicht außer Acht gelassen werden, dass auch unvorhergesehene Ausgaben entstehen können: das Auto geht kaputt, das Kind fährt auf eine Klassenreise oder das ein oder andere Teil der Einrichtung wird doch teurer als gedacht. Für diese Fälle empfiehlt es sich, mindestens drei Monatsgehälter als Rücklage zu bewahren und dieses Geld nicht in die Baufinanzierung einfließen zu lassen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Zinskommentar Dezember 2018 – Die Geldpolitik der EZB zwischen Gelbwesten, Brexit und Haushaltsstreit
Mit Fonds Eigenkapital für Wohneigentum ansparen
Eigenleistung: Was ist bei der Muskelhypothek zu beachten

Mittwoch, 2. Januar 2019

Eigenleistung: Was ist bei der Muskelhypothek zu beachten

Die Möglichkeiten, beim Hausbau mitzuwirken, sind groß und können die finanzielle Belastung verringern. Dabei kann es sich um Laminat verlegen, selbst tapezieren oder die Elektrik installieren gehen. Bei der Kalkulation der Muskelhypothek lauern jedoch einige Fallstricke. Welche das sind und wie man sie vermeiden kann finden Sie nachfolgend erklärt.

Eigenleistungen beim Hausbau liegen im Trend
Aus einer aktuellen repräsentative Umfrage der Interhyp Gruppe unter 1.000 Teilnehmern zu diesem Thema zeigt, dass die überwiegende Mehrheit auf Eigenleistungen zur Reduzierung von Baukosten setzen würde. Demnach trauen sich drei Viertel der Befragten zu, Eigenleistungen zu erbringen. Trotzdem gilt es, Art und Umfang der geplanten Eigenleistungen genau zu hinterfragen und diese eher vorsichtig zu berechnen.

Ein Zuhause schaffen verbinden viele mit Haus bauen

Denkfehler Nr. 1: Zeitaufwand und handwerkliche Fähigkeiten werden falsch eingeschätzt
Eine Gefahr besteht darin, dass man als Bauherr die Eigenleistungen zu hoch ansetzt, weil sie den Zeitaufwand für einzelne Maßnahmen unter- und ihre handwerklichen Fähigkeiten überschätzen. Mögliche Folgen sind, dass der Bau sich verzögert und/oder Fachkräfte nachträglich hinzugezogen werden müssen. Beides würde das Bauvorhaben aber verteuern. Vor diesem Hintergrund kann Hobbyhandwerkern nur empfohlen werden, dass sich diese den Wert der Eigenleistungen vom Bauunternehmer oder Architekten bestätigen lassen. Das verringert das Risiko von groben Fehlkalkulationen und nachträglichen Kosten und wird deshalb von vielen Banken für die objektive Kalkulation, bzw. Anrechnung der Eigenleistungen erwartet. Realistisch sind in der Regel Eigenleistungen in Höhe von etwa 5 Prozent, manchmal sogar von bis zu 10 Prozent der Darlehenssumme. In welcher Höhe Eigenleistungen akzeptiert werden, variiert jedoch von Bank zu Bank und muss deshalb mit dem Finanzierungsinstitut geklärt werden.

Denkfehler Nr. 2: Die Materialkosten werden zu den Eigenleistungen hinzugerechnet
Viele Darlehensnehmer wissen zunächst nicht, dass sie lediglich die gesparten Lohnkosten als Eigenleistungen aufführen können - nicht aber die Materialkosten. Denn die fallen ja so oder so an. Um auf eine hohe Summe von Eigenleistungen zu kommen, müsste folglich ganz schön geschuftet werden. Wenn man als Darlehensnehmer zum Beispiel 20.000 Euro an Eigenleistungen angeben möchte, dann wäre diese Summe durch eigene Arbeitsleistungen zu erbringen. Hier empfiehlt sich eine kritische Betrachtung, ob das tatsächlich möglich ist. Legt man für eine Beispielrechnung einen Stundenlohn von 80 Euro zugrunde, wären die genannten 20.000 Euro nach 250 Arbeitsstunden erbracht. Deshalb sollte man sich objektiv fragen: Kann das ein voll Berufstätiger, der kein Handwerker ist, leisten – und wenn ja: in welchem Zeitraum? Berücksichtigt werden sollte außerdem, dass einige Eigenleistungen von fachkundiger Stelle kostenpflichtig abgenommen werden müssen. Nur so könne sichergestellt werden, dass Gewährleistungsansprüche bestehen.

Denkfehler Nr. 3: Eigenleistungen werden auf die Darlehenssumme hinzugerechnet
Eine weitere Fehleinschätzung in Bezug auf die Eigenleistungen betrifft häufig, wie sie sich auf die Darlehenshöhe auswirken. Nicht wenige Kreditnehmer gehen zunächst davon aus, dass sie die Eigenleistungen von der Bank zusätzlich zur Darlehenssumme bekommen. Zu einem Darlehensbetrag von zum Beispiel 220.000 Euro addieren sie in solchen Fällen die exemplarischen 20.000 Euro Eigenleistung und rechnen folglich mit einem Kredit über 240.000 Euro. Die Eigenleistungen werden aber von den Banken wie Eigenkapital behandelt. Anstatt dass sich der Darlehensbetrag erhöht, verringert er sich, im genannten Beispiel von 220.000 Euro auf 200.000 Euro.

Eigenleistung bei Hausbau

Mit Eigenleistungen wie Tapezieren und Streichen Baukosten reduzieren
Es spricht also nichts gegen das Einbeziehen der Muskelhypothek, doch sollte man dabei aber mit Umsicht und eher maßvoll agieren. Das verdeutlicht auch die erwähnte Interhyp-Umfrage. Demnach trauen sich immerhin 55 Prozent der Befragten das Tapezieren zu, 46 Prozent das Verlegen von Teppich oder Laminat und immerhin 29 Prozent Abbrucharbeiten. Fliesen legen halten wiederum 26 Prozent für machbar, Verputzen 23 Prozent. Aber: Das Einsetzen von Türen oder Fenstern würden nur noch 14 Prozent selbst erledigen, Wände hochziehen oder Elektronik installieren nur noch 12 Prozent.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Eine gute Anschlussfinanzierung – Warum sich auch im Niedrigzinsumfeld ein Vergleich rechnet
Widerrufsrecht bei Bauverträgen für private Bauherren durch das neue Bauvertragsrecht
Renovieren und modernisieren – So kommt man zu Geld

Montag, 26. November 2018

Kredit- und Konditionenanfragen: Mit schufaneutraler Anfrage die Bonität erhalten

Wer einen Kredit aufnimmt, muss sich zuerst einer Bonitätsprüfung unterziehen. Aber was ist, wenn man sich lediglich über die Konditionen einer Kreditaufnahme informieren möchte? In diesem Fall eine Kreditanfrage zu starten, kann schnell zum Verhängnis werden. Denn bei jeder Kreditanfrage werden die persönlichen Daten des Antragstellers gespeichert, außerdem wird bei der Schufa eine Anfrage nach der Kreditwürdigkeit gestellt. Leider kann eine solche Anfrage zur Folge haben, dass sich die Bonität des Antragstellers verschlechtert und ihm ein Kredit verweigert wird. Derart negativen Weichenstellungen kann man jedoch direkt entgegenwirken, indem man eine schufaneutrale Kreditanfrage stellt.

Was ist eine schufaneutrale Kreditanfrage?
Eine schufaneutrale Kreditanfrage ist nichts anderes als eine Konditionenanfrage. Dabei erkundet sich eine Person bei einer Bank über die Konditionen bei einer Kreditaufnahme. Diese Anfrage ist unverbindlich und bedarf deshalb keiner Schufa-Auskunft. Es ist besonders wichtig, dass die Konditionenanfrage schufaneutral bleibt, damit der Score des Antragstellers dadurch nicht beeinträchtigt wird. Der Score ist ein Indiz, dass es Banken ermöglicht, den Kunden nach seiner Bonität zu bewerten. Ein niedriger Schufa-Score kann zu Problemen bei der Kreditaufnahme oder bei der Wohnungssuche führen. Obwohl auch bei einer einfachen Konditionenanfrage ein Eintrag bei der Schufa erfolgt, ist diese nur für Sie einsehbar und hat somit keine Auswirkungen auf Ihre Bonität und Ihren Schufa-Score.

Bonitätsfaktoren

Was passiert bei einer Kreditanfrage?
Egal wie groß oder klein der Kredit ist - bei jeder Kreditanfrage müssen Sie verschiedene Dokumente vorlegen, um Ihre Kreditwürdigkeit nachzuweisen. Dazu gehören Gehaltsnachweise und Beleihungsunterlagen, sofern diese vorhanden sind. Ihre Daten werden zehn Tage lang in einer Datenbank gespeichert, auf die sämtliche Banken Zugriff haben. Außerdem holt die Bank auch bei der Schufa Informationen über Ihre Bonität ein.

Vorteile einer schufaneutralen Kreditanfrage
Wenn Sie erst einmal stöbern möchten, bevor Sie sich dazu entscheiden, einen Kredit aufzunehmen, sollten Sie sich auf jeden Fall für eine Konditionenanfrage entscheiden, denn diese erfolgt schufaneutral, unverbindlich und anonym. So können Sie sich einen umfassenden Überblick über die verschiedenen Angebote verschaffen und sich das Kreditangebot aussuchen, das am besten zu Ihnen passt.

So gelangen Sie problemlos zu einem Kredit
Fangen Sie am besten damit an, verschiedene Kreditangebote auf einem Online-Portal zu vergleichen. Stellen Sie eine Konditionenanfrage, indem Sie die Kreditsumme und die gewünschte Laufzeit eingeben, prüfen Sie die Konditionen einzelner Anbieter und starten Sie dann Ihre Kreditanfrage. Wenn Ihre Bonität zu wünschen übrig lässt, kann es von Vorteil sein, sich die Kreditangebote von Privatanbietern anzusehen. Zwar muss bei Privatkrediten mit höheren Zinssätzen gerechnet werden, im Gegenzug kann in der Regel sogar bei einer geringen Kreditwürdigkeit ein Kredit über private Kreditvermittler aufgenommen werden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Die Immobilienfinanzierung vor steigenden Zinsen absichern
Baukindergeld – Anträge können ab dem 18. September gestellt werden
Kauf eines gebrauchten Hauses – Besichtigung, Kaufvertrag, Übergabe

Dienstag, 30. Oktober 2018

Die Immobilienfinanzierung vor steigenden Zinsen absichern

Die Baufinanzierungszinsen sind derzeit noch im Keller. Allerdings werden diese auch irgend wann wieder steigen. Deshalb sollten sich Immobilienfinanzierer in jedem Fall darauf vorbereiten. Denn die Europäische Zentralbank (EZB) möchte die Anleihekäufe zum Ende des Jahres 2018 einstellen und könnte damit auch das Ende der niedrigen Zinsen in Europa einleiten.

Um sich abzusichern, gibt es verschiedene Möglichkeiten
Wer als Immobilienerwerber in den nächsten Jahren für die Anschlussfinanzierung einen neuen Zins mit seinem Finanzierungsinstitut vereinbaren muss, sollte sich deshalb gegen zukünftig steigende Zinsen absichern.

Entwicklung der Bauzinsen von 2006 bis 2018

Drei Möglichkeiten zur Absicherung der derzeitigen niedrigen Zinsen:
  • Bausparvertrag: Mit einem Bausparvertrag hat man die Möglichkeit, sich einen Anspruch auf ein Darlehen zu festgelegten Zinskonditionen zu sichern. Als Voraussetzungen für die Darlehensvergabe ist die Zuteilungszeit und eine Mindestbesparung von 40 oder 50 Prozent zu nennen, weshalb man über einen längeren Zeitraum einen festgelegten Sparbeitrag einzahlen muss. Als Zeitfenster müssen Verbraucher hier aber mindestens zehn Jahre einkalkulieren, bevor das Baudarlehen ausgezahlt werden kann. Die Abschlusskosten liegen durchschnittlich bei einem Prozent der Bausparsumme.
  • Forwarddarlehen: Mit einem Forward-Darlehen wird einen Vertrag für die Anschlussfinanzierung abgeschlossen, bevor die Zinsbindung des bestehenden Darlehens abläuft. Ein Forward-Darlehen kann bis zu fünf Jahre im Voraus abgeschlossen werden. Als Kunde profitiert davon, wenn die Zinsen in diesem Zeitraum steigen und der Zinssatz für das neue Darlehen bei Vertragsabschluss auf einem niedrigem Niveau festgesetzt wurde. Allerdings wird für diese Sicherheit von den Finanzierungsbanken einen Aufschlag erhoben. Dies richtet sich nach der verbleibenden Restlaufzeit des bestehenden Darlehens. Deshalb sind Forwarddarlehen oft ein wenig teurer als ein sofort ausgezahltes Darlehen. Deshalb bergen sie ein kleines Risiko: Wenn die Zinsen nämlich niedrig bleiben, hat man als Kunde unter Umständen draufgezahlt.
  • Tilgungserhöhung: Mit einem finanziellen Spielraum, kann man auch seine Tilgung erhöhen und es sollten die jährlichen Sondertilgungsrechte voll ausgeschöpft werden. Wer nach dem Ablauf der ersten Zinsbindungsfrist die Hälfte der Gesamtschuld abbezahlt hat, sollte bei der Zinsverlängerung die bisherige Rate weiter zahlen. Aufgrund der derzeit niedrigen Zinsen steigt dann der Tilgungssatz und die Rückzahlungszeit, sowie die Zinslast verringern sich. Wer allerdings die Raten verkleinert um beispielsweise Geld zu sparen, der braucht für die Tilgung länger und zahlt in der Gesamtsumme einen höheren Zinsbetrag zurück.
Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können.
Die Forward-Darlehen-Strategie 

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Startschuss für das KfW-Förderprogramm Baukindergeld 424 ist gefallen
Beim Immobilienkauf kann eine alte Wohngebäudeversicherung zur Kostenfalle werden
Wieviel ist eine Immobilie wert?

Freitag, 12. Oktober 2018

Baukindergeld - Das sollte man darüber wissen

Auch wenn die Bundesregierung es erst noch formal beschließen muss: Das Baukindergeld ist bereits in aller Munde. In diesem Artikel sind für Sie wichtige Fakten zu der geplanten Förderung zusammengestellt. So können Sie im Vorfeld Fragen klären und sich auf die Beantragung vorbereiten, die voraussichtlich ab Herbst 2018 möglich sein wird.

Ab wann kann das Baukindergeld beantragt werden?
Noch geht nichts: Das Kindergeld wurde noch nicht formal beschlossen und kann daher noch nicht beantragt werden. Aktuell wird davon ausgegangen, dass es nach der parlamentarischen Sommerpause den Bundestag passiert. Ist das der Fall, kann es voraussichtlich ab Herbst 2018 über die KfW-Bank beantragt werden – und zwar rückwirkend zum 1. Januar 2018. Die Rahmenbedingungen für die Antragsstellung und die Auszahlungsmodalitäten sind noch nicht final geregelt. Fest steht aber: Menschen, die jetzt schon bauen oder kaufen, sind nicht im Nachteil: Die Zulage wird auch dann gewährt, wenn das Eigenheim vor der Antragsstellung erworben wurde – maßgebend ist, dass die Baugenehmigung oder der notarielle Kaufvertrag nicht vor dem 1. Januar 2018 erteilt beziehungsweise geschlossen wurde.

Welche Unterstützung für Immobilienerwerber durch Politik wird gewünscht

Wer kann die Zulage beantragen?
Das Baukindergeld soll Familien den Eigenheimerwerb erleichtern. Zumindest ein Kind (leiblich oder adoptiert), das zum Zeitpunkt der Antragstellung das 18. Lebensjahr noch nicht vollendet sowie Anspruch auf Kindergeld hat, muss mit den Eltern in einem Haushalt leben. Zudem darf ein gewisses Jahreseinkommen nicht überschritten werden (75.000 Euro plus jeweils 15.000 Euro pro Kind). Maßgebend ist das Einkommen der vorherigen beiden Kalenderjahre. Dabei wird aber etwa nicht das Bruttogehalt hinzugezogen, sondern das zu versteuernde Einkommen. Von den Einkünften können zum Beispiel Sonderausgaben, außergewöhnliche Belastungen und Kinderfreibeträge abgezogen werden.

Wie hoch ist die Förderung?
Für jedes förderberechtigte Kind erhalten Familien über einen Zeitraum von zehn Jahren jeweils 1.200 Euro Baukindergeld, insgesamt also maximal 12.000 Euro pro Kind. Eine Familie mit zwei förderfähigen Kindern bekommt demnach bis zu 24.000 Euro, eine mit drei förderfähigen Kindern bis zu 36.000 Euro. Diesen Betrag werden Familien aber nicht auf einmal erhalten. In der Diskussion ist eine monatliche oder jährliche Auszahlung.

Für welche Bauvorhaben wird das Baukindergeld gewährt?
Baukindergeld wird unabhängig davon gewährt, ob eine Familie neu baut oder eine gebrauchte Immobilie erwirbt. Der Gebäudetyp ist nicht relevant. Entscheidend ist, dass das Wohneigentum selbst genutzt wird.

Motive zur Schaffung von Wohneigentum

Was ist beim Zweiterwerb von Wohneigentum zu beachten?
Baukindergeld erhalten nur diejenigen, die als Familie erstmalig ein Eigenheim erwerben. Ein Beispiel: Eine Familie, die nach der Geburt des ersten Kindes zunächst eine Eigentumswohnung gekauft hat und später ein Haus erwirbt, hat KEINEN Anspruch auf Baukindergeld. Allerdings: Wohneigentum, das ein Partner in die Ehe mit einbringt oder eingebracht hat, bleibt unberücksichtigt. Das heißt: Wenn etwa die Ehefrau noch vor der Hochzeit eine Wohnung erworben hat und später mit Mann und Kind(ern) den Bau oder Kauf einer anderen Immobilie plant, dann kann prinzipiell Baukindergeld beantragt werden. Es handelt sich nämlich um den ersten gemeinsamen Erwerb von selbstgenutztem Wohneigentum.

Ist das Baukindergeld in den Bundesländern gleich hoch?
Die geplanten Regelungen gelten deutschlandweit. Allerdings setzt Bayern noch „eins“ obendrauf: Dort kann das „Baukindergeld plus“ beantragt werden, das pro Kind eine jährliche Förderung von 1.500 Euro (statt 1.200 Euro) vorsieht. Damit kann eine in Bayern ansässige Familie mit zwei Kindern 6.000 Euro zusätzlich erhalten, eine mit drei Kindern 9.000 Euro mehr. Hinzu kommt eine ebenfalls nur für Bayern gültige Eigenheimzulage in Höhe von einmalig 10.000 Euro, die sowohl Familien als auch kinderlosen Paaren und Singles gewährt wird. Die Anträge für diese in Bayern gültige Eigenheimzulage können Förderberechtigte voraussichtlich ab September 2018 stellen.

Was ist, wenn die Immobilie außerhalb von Deutschland liegt?
Wenn die Immobilie außerhalb von Deutschland liegt, ist keine Förderung im Zuge des Baukindergelds möglich.

Wie lange kann das Baukindergeld beantragt werden?
Das Baukindergeld kann voraussichtlich bis zum 31. Dezember 2020 beantragt werden. Abgewickelt wird die Baukindergeldförderung über die staatliche KfW-Bank und wie es bei anderen Förderprogrammen üblich ist, wird der Antrag vermutlich über die Finanzierungsbank gestellt werden. Die KfW-Bank hat zumindest für das Baukindergeld bereits eine Informationsseite auf seiner Internetseite eingerichtet und weist ausdrücklich darauf hin, dass derzeit noch keine Anträge gestellt werden können.

Für wen lohnt die Maßnahme?
Das Baukindergeld lohnt sich prinzipiell für alle Familien. Wo die Belastungen – etwa in Bezug auf die Immobilienpreise – geringer sind, profitieren Förderberechtigte prozentuell stärker. Unabhängig davon sollte das Baukindergeld nicht den Ausschlag geben, ob eine Immobilie finanziert wird oder nicht.

Wie lässt sich die Zulage in die Finanzierung einbinden?
Da das Baukindergeld nicht als Ganzes, sondern voraussichtlich monatlich oder jährlich ausbezahlt wird, zählt es nicht als Eigenkapital. Es könnte sich jedoch anbieten, das Baukindergeld in die Sondertilgung zu stecken. So ist man schneller schuldenfrei und verringern die Zinskosten. Das Baukindergeld könnte aber auch bei der Kalkulation der monatlichen Rate einfließen.

Können darüber hinaus weitere staatliche Förderungen berücksichtigt werden?
Ja. Zusätzlich zum Baukindergeld stehen Familien beim Erwerb von Wohneigentum im Prinzip auch die Fördermittel der KfW sowie gegebenenfalls die der landeseigenen Förderbanken zur Verfügung. Nutzen sie die Erfahrung eines erfahrenden Baufinanzierungsberaters, um Hinweise auf die vielfältigen Möglichkeiten zu erhalten und die Einbindung in die Finanzierung zu besprechen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Eine gute Anschlussfinanzierung – Warum sich auch im Niedrigzinsumfeld ein Vergleich rechnet
Wie sind bei einem Unwetter die Schäden versichert
Bauherren aufgepasst: Für KfW- und BAFA-Förderungen gelten einige Neuerungen

Montag, 7. Mai 2018

Vergleichen und Planen zahlt sich beim Kauf vom Bauträger aus

Nach Immobilen ist die Nachfrage hoch und Bestandsobjekte sind zunehmend rar. Deshalb bauen nicht nur auf dem Land, sondern auch in der Stadt immer mehr Menschen in Eigenregie oder kaufen ein Objekt vom Bauträger. Dabei gelten einige Besonderheiten für die Finanzierung, die man beachten sollte damit der Kredit zum Vorhaben passt.

Kreditauszahlung nach Baufortschritt
Der Anteil an Finanzierungen für eigene Bauvorhaben und für den Kauf von Bauträgerimmobilien liegt laut einer deutschlandweiten Erhebung der Interhyp Gruppe mittlerweile bei insgesamt rund 35 Prozent. Während beim Kauf eines bestehenden Einfamilienhauses oder einer Bestandswohnung der vereinbarte Preis in Gänze nach Abschluss des Kaufvertrags bezahlt wird, verhält es sich für im Bau befindliche Objekte wie folgt: Gewährte Darlehen werden Schritt für Schritt ausgezahlt. In dem Zuge muss ein sorgfältiger Blick geworfen werden auf die Bereitstellungszinsen, die bereitstellungszinsfreie Zeit sowie auf die Zinsen, die für die Auszahlung der jeweiligen Teilbeträge fällig werden. Das ist wichtig, um die Gesamtkosten für den Kredit richtig kalkulieren zu können.

Konditionen variieren im Detail
So kann nicht nur die Höhe der Bereitstellungszinsen variieren, die zumeist bei drei Prozent pro Jahr liegt. Es gibt auch Unterschiede, ab wann diese erhoben werden, ob zum Beispiel nach drei, sechs oder sogar zwölf Monaten. Wie teuer ein Darlehen wirklich ist beziehungsweise werden kann, hängt demnach nicht nur vom Effektivzins ab, sondern unter anderem auch von den Kosten für die Abrufung von Kredittranchen nach dem Ende der bereitstellungszinsfreien Zeit. Vor dem Hintergrund empfiehlt es sich zunächst einmal, die Angebote mehrerer Anbieter sorgfältig zu vergleichen.

Bauformen beim Hausbau

Zugleich ist eine detaillierte Finanzierungsplanung empfehlenswert. Relevant ist in diesem Zusammenhang, dass die Dauer der bereitstellungszinsfreien Zeit bei vielen Banken gegen einen Aufpreis verlängert werden kann. Das kann sich rechnen, weil der Aufpreis in der Regel niedriger ist, als die Zinsen für das oder die bereits abgerufenen Teilraten, die tagesgenau berechnet und monatlich fällig werden. Auf der anderen Seite hat jedoch auch die Verlängerung der bereitstellungszinsfreien Zeit ihren Preis. Denn der Aufpreis muss mit dem Darlehenszins für die gesamte Sollzinsbindung auf den gesamten Darlehensbetrag (ausgenommen KfW-Tranchen) bezahlt werden. Deshalb sollte die bereitstellungszinsfreie Zeit je nach Höhe der im Zahlungsplan des Bauträgers vermerkten Teilrate gewählt werden. Sind zum Beispiel die letzten Teilraten nicht mehr besonders hoch, kann es sinnvoll sein, Bereitstellungszinsen in Kauf zu nehmen.

Kostspielige Verzögerungen beim Bau
Hier gilt es jedoch wiederum in Betracht zu ziehen, dass es beim Bau durchaus mal zu Verzögerungen kommen kann, ob durch einen harten Winter, Probleme beim Beschaffen der Baustoffe oder fehlende Genehmigungen. Diese Verzögerungen können ins Geld gehen, da unter Umständen sowohl Bereitstellungszinsen als auch die Zinsen für die bereits abgerufenen Kredittranchen geleistet werden müssen. Hinzu kommen Mietzahlungen, da das Eigenheim ja noch nicht fertig ist. Wünscht der Käufer eine hochwertigere Ausstattung, als ursprünglich mit dem Bauträger vertraglich festgelegt oder beim Bau in Eigenregie geplant, macht sich das ebenfalls bemerkbar. Teurere Fliesen oder kostspieligere Fenster und Türen können dann schnell das Budget sprengen.

Von daher rechnet es sich, die Finanzierung sorgfältig zu planen und in dem Zuge einen zeitlichen und finanziellen Puffer einzuplanen. Das sorgt für Sicherheit und Flexibilität und verringert das Risiko, dass man als Bauherr (teuer) nachfinanzieren muss.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Zinskommentar März 2018 – Bauzinsen befinden sich im Frühjahrshoch
Bei der Anschlussfinanzierung wird von vielen Kreditnehmern Geld verschenktB
auherren aufgepasst: Für KfW- und BAFA-Förderungen gelten einige Neuerungen