Mittwoch, 22. Januar 2014

Neue Grunderwerbssteuern seit dem 1. Januar 2014

Für Immobilienkäufer in Berlin, Bremen, Niedersachsen und Schleswig-Holstein ist der Traum vom Eigenheim seit 1. Januar 2014 teurer. Der Grund ist die Erhöhung der Grunderwerbsteuer um bis zu 1,5 Prozent.
Nachdem sich im August bereits die Notarkosten um rund 200 Euro erhöht hatten, drehen im Januar schon wieder einige Bundesländer an der Steuerschraube. In Berlin und Schleswig-Holstein haben sich damit die Steuerbelastung beim Immobilienkauf von 2006 bis 2014 schon fast verdoppelt. Bis 2006 lag der Steuersatz bundesweit einheitlich bei 3,5 Prozent. Aktuell kommen nur noch Immobilienkäufer in Bayern und Sachsen in den Genuss dieses Steuersatzes.

Hier die neuen Steuersätze im Überblick:
  • Baden-Württemberg: 5 Prozent
  • Bayern: 3,5 Prozent
  • Berlin: 6 Prozent (alt: 5 Prozent)
  • Bremen: 5 Prozent (alt: 4,5 Prozent)
  • Brandenburg: 5 Prozent
  • Hamburg: 4,5 Prozent
  • Hessen: 5 Prozent
  • Mecklenburg-Vorpommern 5 Prozent
  • Niedersachsen: 5 Prozent (alt: 4,5 Prozent)
  • Nordrhein-Westfalen: 5 Prozent
  • Rheinland-Pfalz: 5 Prozent
  • Saarland: 5,5 Prozent
  • Sachsen: 3,5 Prozent
  • Sachsen-Anhalt: 5 Prozent
  • Schleswig-Holstein: 6,5 Prozent (alt: 5 Prozent)
  • Thüringen: 5 Prozent
Die Grunderwerbssteuer ist immer dann zu zahlen, wenn ein Haus, ein Grundstück oder eine Eigentumswohnung erworben werden.

In diesen Fällen müssen Sie keine Grunderwerbsteuer zahlen:
  • bei einer Erbschaft
  • bei einer Schenkung
  • bei einem Verkauf zwischen Personen, die in gerader Linie direkt verwandt sind, also zwischen Eltern und ihren Kindern oder zwischen Ehepartnern, nicht aber zwischen Geschwistern


Werbung

Dienstag, 14. Januar 2014

Änderung bei KfW-Programm Energieeffizient Bauen und Sanieren

Das Bundeskabinett hat am 16. Oktober 2013 die Novelle der Energieeinsparverordnung (EnEV)
verabschiedet, die zum 01.05.2014 in Kraft treten wird und u.a. eine Verschärfung der Neubauanforderungen um etwa 25 % zum 01.01.2016 enthält.
Folgende Hinweise können bereits heute geben werden:
  • Das energetische Niveau von KfW-Effizienzhäusern leitet sich weiterhin aus der unveränderten
    Referenzgebäudeausführung der EnEV ab. Die aktuellen KfW-Effizienzhaus-Standards können
    auch nach der neuen EnEV mit den gleichen baulichen Mitteln erreicht werden.
  • Mit Inkrafttreten der Novellierung sind die neuen Bilanzierungsvorschriften der EnEV in der
    dann gültigen Fassung auch für den Nachweis von KfW-Effizienzhäusern anzuwenden. Bei
    energetischen Berechnungen nach DIN V 18599 ist dann zu beachten, dass die jeweils
    verwendete Software die Neufassung der DIN aus dem Jahr 2011 umgesetzt hat.
  • Die Anwendung des vereinfachten Nachweisverfahrens („EnEV-Easy“) ist im Rahmen der
    Programme Energieeffizient Bauen und Sanieren nicht zulässig.
  • Derzeit sind keine Anpassungen der Förderstandards geplant.
Neue Bemessungsgrundlage ist die Anzahl der Wohneinheiten nach Sanierung
Neu ist, dass zukünftig die Anzahl der sanierten Wohneinheiten im bestehenden Gebäude Bemessungsgrundlage für die maximal mögliche Förderung ist. Wohneinheiten, die durch Erweiterung oder Ausbau bestehender Gebäude neu entstehen, werden weiterhin im Programm „Energieeffizient Bauen“ (Programm-Nr.: 153) gefördert. Diese Vereinfachung wird auch in den Programmen „Altersgerecht Umbauen“ sowie „Energieeffizient Sanieren – Ergänzungskredit“ umsetzt. Die aktualisierten Merkblätter zu diesen Programmen werden von der KfW rechtzeitig veröffentlicht.

Zusätzliche qualifizierte Energieberater bei Einzelmaßnahmen
Energieberater, die in der Energieeffizienz-Expertenliste für die Förderprogramme der KfW eingetragen sind und gleichzeitig Bauleistungen erbringen oder vermitteln, können ab sofort im Rahmen der Umsetzung von Einzelmaßnahmen von den Bauherren als Sachverständige beauftragt werden. (Programm-Nr.: 152 und 430). Mit Umsetzung der verbindlichen Anwendung der Expertenliste ist eine hohe Qualität der Sachverständigen verbunden, die die KfW auch bei Sachverständigen voraussetzt, die bauausführend am Sanierungsvorhaben tätig sind. Ab sofort wird bei Bestätigungen nach Durchführung (Kredit) oder Verwendungsnachweisen (Zuschuss) für Einzelmaßnahmen die Nichteinhaltung des Unabhängigkeitskriteriums nicht weiter verfolgt und von einer ordnungsgemäßen Planung und Durchführung des Sanierungsvorhabens ausgegangen, sofern der Sachverständige in der Expertenliste eingetragen ist.

Überarbeitung der Anlage „Technische Mindestanforderungen“
Die Anlage „Technische Mindestanforderungen“ wurde zur Verbesserung der Lesbarkeit neu strukturiert und die Anforderungen an die Leistungen des Sachverständigen umfassender beschrieben. Damit wird der Leistungsumfang des Sachverständigen besser sichtbar und die Qualitätssicherung in den KfW-Programmen fortgesetzt. Die Regelungen zum KfW-Effizienzhaus Denkmal wurden übersichtlicher gestaltet und vereinfacht. Die Anforderungen an die Einzelmaßnahmen wurden geringfügig überarbeitet. Die Leistungen des Sachverständigen sind weiterhin im Programm „Energieeffizient Sanieren – Baubegleitungszuschuss“ (Programm-Nr.: 431) förderfähig.

Liste der förderfähigen Maßnahmen: Förderfähigkeit von Gründächern und Nistplätzen
Die KfW informiert, dass die Einrichtung von Gründächern und Nistplätzen an Neubauoder Sanierungsvorhaben als förderfähige Maßnahmen in „Energieeffizient Bauen und Sanieren“ berücksichtigt werden. Im Zusammenhang mit der energetischen Wärmedämmung von Dächern können in der Sanierung und im Neubau Dachbegrünungen mitfinanziert werden. Gefördert werden das Bepflanzen von Dächern in Form von Dachgärten (oder des Bewachsenlassens nach entsprechender Herrichtung) einschließlich des notwendigen Unterbaus auf einem begrünten Dach.
Durch die energetische Sanierung von Gebäudehüllen können für Vögel, Insekten und Fledermäuse die Nistmöglichkeiten verloren gehen. Bauherren sind ggf. gesetzlich verpflichtet, die Nistplätze für Gebäudebrüter zu erhalten. Dafür stehen Lösungsmöglichkeiten zur Verfügung, die mit wenig Aufwand und Kosten umgesetzt werden können: z.B. Nistkästen, Einbau von Niststeinen in die Fassade oder die Wärmedämmung, Konstruktion in Traufkästen, Dachschrägen oder im Giebelbereich. Die Kosten, die dafür bei Sanierung oder Neubau eines Gebäudes anfallen, sind in den KfW-Programmen zum energieeffizienten Bauen und Sanieren förderfähig. Weitere Informationen zum Erhalt und zum Einbau von Nistplätzen in der Wärmedämmung finden Sie auf den folgenden Seiten im Internet:
http://region-hannover.bund.net/themen_und_projekte/artenschutz_an_gebaeuden/

Informationsmaterial_zum_downloaden
http://region-hannover.bund.net/themen_und_projekte/artenschutz_an_gebaeuden
www.bund-dueren.de/uploads/media/Info-Gebaeudesanierung_Artenschutz.pdf
Die KfW wird diese Förderinformationen zum 01.06.2014 in die „Liste der förderfähigen Maßnahmen“ aufnehmen.

Weitergehende Informationen finden Sie hier.
Quelle: KfW-Bank

f-secure.com
Werbung

Donnerstag, 9. Januar 2014

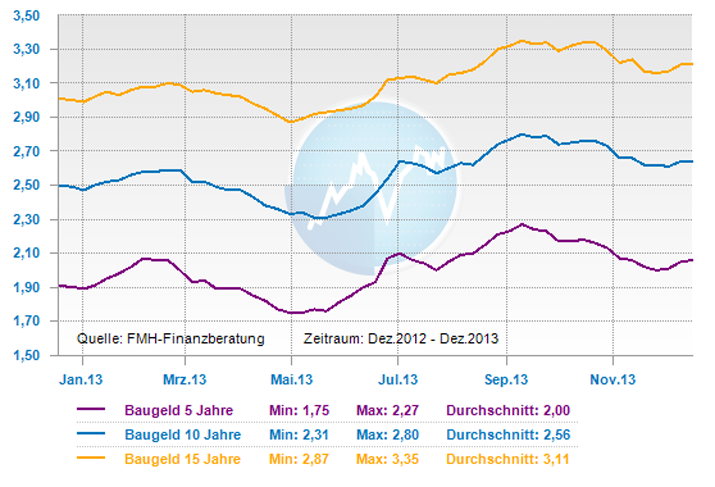
Zinskommentar Dezember 2013 - Leitzins bleibt bei 0,25 Prozent und Bauzinsen erhöhen sich

Die Notenbanker befinden sich im Krisen-Modus und verzichten auf eine weitere Senkung der Leitzinsen. Mit 0,25 Prozent ist der Leitzins bereits auf einem historische Tief, sodass eine erneute Lockerung der Geldpolitik derzeit ausgeschlossen scheint. Die anfängliche Sorge zur Investitions- und Konsumbereitschaft hat sich zwar minimiert, doch bleiben die Augen wachsam auf der Inflationsentwicklung der Eurozone haften. Lang andauernde Teuerungsraten sind weiterhin ein Thema, welches durchaus als Risiko betrachtet wird. Die Inflationsprognose für 2014 tendiert weiter nach unten. Auch wenn die Banken derzeit zu einem rekordverdächtig niedrigen Zinssatz Gelder von der EZB beziehen, kommt zu wenig von dieser Liquidität in der Wirtschaft an. In mehreren südeuropäischen Mitgliedsstaaten der EU, herrscht derzeit eine straffe Kreditklemme vor.

Wo führt die Teuerung hin?
Draghi und Co. haben im Dezember nicht gehandelt und sind sich der Abwärtsrisiken durchaus bewusst. Sobald man einen Aufwärtstrend beobachtet, würde man geldpolitisch aktiv werden, so Draghi gegenüber der Politik und Wirtschaft. Derzeit diskutieren Notenbanker über einen Strafzins für Geschäftsbanken, die ihr Geld sicher bei der EZP parken und es nicht in der Wirtschaft einsetzen. Hiermit möchte man der Liquidität nachhelfen, die sich aus der lockeren Geldpolitik ergeben hat und eigentlich für ein steigendes Wirtschaftswachstum gedacht war. Die Refinanzierung verschuldeter Staaten und die Ankurbelung der europäischen Wirtschaft stehen auch im kommenden Jahr im Fokus der Notenbanker. Bisher profitieren Eigenheimer von niedrigen Zinsen und utopisch günstigen Krediten.  Auch wenn sich Hausbauer weiter auf die EZB verlassen können, wird sich die Verzinsung der Finanzierung in Zukunft an einigen weiteren Faktoren orientieren. Die Erholung der Konjunktur hat nicht nur in der Eurozone, sondern auch in den USA einen nicht zu unterschätzenden Einfluss auf die Zinsen. Steigert sich also die Wirtschaft, wird auch die lockere Geldpolitik zurückgefahren und der Kreditnehmer muss bei einer Baufinanzierung mit höheren Zinsen rechnen.

Jetzt noch bauen lohnt sich
Auch wenn die Kurskorrektur derzeit noch auf sich warten lässt, steht sie bereits in den Startlöchern. Schon im vergangenen Sommer bekamen Baufinanzierer einen kleinen Vorgeschmack auf die Zinserhöhung, die in den Sommermonaten um einen halben Prozentpunkt anstieg. Bisher zeigt sich die Baufinanzierung mit einer Verzinsung von unter 3 Prozent. Die meisten Baufinanzierer präsentieren den Kredit mit 2,6 Prozent für ein zehnjähriges Hypothekendarlehen. Im kommenden Jahr wird sich vor dem Komma wieder eine 3 befinden, sodass die Bauzinsen mit einem sichtbaren Anstieg gezeichnet sind. Wer jetzt noch baut und sich eine fest verzinste Baufinanzierung von unter 3 Prozent sichert, kann in den kommenden 10 Jahren entspannt abwarten und muss sich nicht vor einer Anhebung seiner Verzinsung fürchten. Auch wenn kein Grund zur Panik besteht, müssen Sie mit dem Abschluss einer Baufinanzierung nicht länger als nötig warten und haben jetzt die Chance, die vorhandene Zinsersparnis zu nutzen.

Tendenz:kurzfristig: seitwärts
mittelfristig: aufwärts
Zinsentwicklung über ein Jahr
Zinsentwicklung letzte 12 Monate


Werbung

Donnerstag, 2. Januar 2014

Mehr Flexibilität mit einem variablen Immobiliendarlehen und einer festen Zinsobergrenze

Derzeit steht bei Immobiliendarlehen das Cap-Darlehen hoch im Kurs und zeigt sich als verlockendes Angebot. Sondertilgungen können in enormer Höhe gewählt und so eine schneller als geplant erfolgende Begleichung der Schuld, trotz variablem Zinssatz ermöglichen. Wirklich lohnen wird sich das Cap-Darlehen aber nur, wenn die Zinsen tatsächlich enorm ansteigen. Beim Cap-Darlehen herrscht eine Zinsobergrenze vor.

Richtig finanzieren spart Kosten
Um den Kauf einer Immobilie zu tätigen ist es in den meisten Fällen notwendig, sich für ein Darlehen zur Finanzierung zu entscheiden. Die ehemals am häufigsten genutzten Festzinsen der Bank haben an Attraktivität verloren. Dies ist der Zinssenkung in den vergangenen Jahren geschuldet, wodurch Sie als Kreditnehmer immer die Option haben, dass die Zinsen auch weiter sinken könnten. Hier käme ein variabler Zinssatz als Vorteil in Frage, da dieser sich dem aktuellen Finanzmarkt anpasst und Sie nicht an die zum Zeitpunkt der Kreditaufnahme bestehenden Zinsen bindet. Allerdings sind solche gedeckelten Darlehen wie das Cap-Darlehen mit hohen Nebenkosten verbunden. Bei variablen Zinsen kann der Zinssatz innerhalb der Laufzeit sowohl sinken, als auch ansteigen.

Vor- und Nachteile flexibler Zinsen
Steigen die Zinsen an, kann der Bankkunde durch die Deckelung mit einer Obergrenze sparen. Sinken die Zinsen, kann er den günstigeren Zinssatz nutzen und wird von der Flexibilität der Finanzierung profitieren. In der Gesamtheit klingt das Cap-Darlehen also sehr gut, ist aber nicht gänzlich ohne Nachteile für den Kreditnehmer erhältlich. Der Kreditnehmer hat die Möglichkeit, die Sondertilgungen in gewünschter Höhe, sowie auch als Zahlung der Gesamtschuld mit einem Mal Gebrauch zu machen.
Diesen Vorteil, sowie die Zinsobergrenze beim Darlehen lässt sich die Bank natürlich honorieren. So sind die Zinsen am besten mit 2% Erhöhung zu kalkulieren, sowie ein Fokus auf die Cap Gebühren zu lenken. Da die Gebühren beim Cap-Darlehen auf die gesamte Laufzeit berechnet werden, kann eine zu frühzeitige Tilgung zum Verlust der Gebühren führen und sich als wenig dienliche Entscheidung mit sichtbarem Nachteil aufzeigen.

Ein Cap-Darlehen lohnt sich für Kreditnehmer, die eine gewisse Sicherheit wünschen und dafür bereit sind, in der Höhe der Gebühren ein wenig tiefer in die Tasche zu greifen. Ein Vergleich mit anderen Darlehen sollte vor dem Vertragsabschluss auf jeden Fall vom Kreditnehmer erfolgen.

 
Werbung

Freitag, 27. Dezember 2013

Freiheit für die Heizkörper

Um Heiz- und Energiekosten einzusparen ist nicht immer eine große Sanierung notwendig. Wenn die Heizung richtig bedient wird und keine Fehler unterlaufen, ist es möglich, mehrere Hundert Euro im Jahr zu sparen. Dabei spielt es eine große Rolle wie das Haus gelüftet wird. Besonders dann, wenn die Fenster tagsüber gekippt werden, kann es passieren, dass unnötig zum Fenster heraus geheizt wird.

Richtiges Durchlüften
Um das richtige Lüften durchzuführen, ist nicht viel Zeitaufwand nötig. Aus diesem Grund kann das Ankippen und damit auch Energiekosten gespart werden. Es ist nur nötig, das Fenster mehrmals täglich für ca. 5 Minuten weit zu öffnen. Ausreichend ist, wenn das ca. 2-3 Mal täglich passiert. Während dem Durchlüften können die Ventile des Heizkörpers geschlossen werden. Denn Heizungen sind so eingestellt, dass Sie bei einem Kälteeinfall plötzlich auf voller Leistung heizen. Auch Thermofolie kann beim Energiekosten und Heizkosten sparen helfen. Wenn diese an der Heizung angebracht ist, können ebenfalls Einsparungen gemacht werden. Diese Folie muss hinter dem Heizkörper befestigt werden.

Wärmespender nicht zu stellen
Es sollte auch nichts vor die Heizkörper gestellt werden, dass die Wärme unnötig auffängt. Auch ein Vorhang kann diesen Effekt schon erreichen und es gelangt nicht genug Wärme in den Raum. Wäsche, Handtücher und auch massive Heizkörperverkleidungen können einen Wärmeverlust erzeugen. Ebenso wie Wäsche, die auf dem Heizkörper getrocknet werden soll.

Temperatur richtig wählen
Wer den Regler nur um ein Grad verstellt, kann schon sparen. Für das Wohnzimmer sind 21 Grad vollkommen ausreichend und im Schlafzimmer genügen schon 18 Grad für einen erholsamen Schlaf. Sollte niemand zu Hause sein, kann die Heizung ebenfalls etwas geringer eingestellt werden, auch das hilft beim Sparen. Es sollte aber auf jeden Fall geheizt werden, denn die Wände können auch schnell auskühlen und in dem Fall dauert es sehr lange und kostet viel Energie, bis die Wärme wieder erreicht ist. Auch Schimmel wird durch solch eine Maßnahme gefördert.

  Lastminute-Express.de
Werbung

Montag, 23. Dezember 2013

Nicht im Voraus bezahlen - Ratschläge für die Wahl eines Stromanbieters

Die Verbraucherzentrale warnt vor Verträgen, bei denen Sie als Kunde in Vorkasse gehen oder Kautionen zahlen müssen. Wenn Sie einen Stromanbieter Wechsel planen und wirklich sparen wollen, sollten Sie das Risiko von Vorauszahlungen umgehen und nicht aufgrund einer gebotenen Ersparnis, unvorsichtig handeln.

Auf das Kleingedruckte achtenKommt es beim Stromanbieter nämlich zum Konkurs, sind Ihre bereits gezahlten Beiträge verloren. Die Verbraucherzentrale in Rheinland-Pfalz warnt aber auch vor Verträgen, in denen Sie lange Kündigungsfristen einhalten und sich für einen unüberschaubaren Zeitraum an einen Stromanbieter binden.

Teuerung der StrompreiseZum Jahresende können Kunden mit höheren Strompreisen rechnen. Das Vergleichsportal Check24 hat errechnet, dass bei einem Verbrauch von 4.000 Kilowattstunden, mit einer Teuerung von 46 Euro pro Jahr zu rechnen ist. Bereits 61 Anbieter haben eine Preiserhöhung bekanntgegeben. Vergleichen und Wechseln lohnt sich, wenn Sie als Kunde einen seriösen Stromanbieter mit monatlicher Zahlung und kurzen Kündigungsfristen, sowie Preisbindung fokussieren.

So finden Sie einen wirklich günstigen Stromanbieter ÖffnungszeitenBuch Werbung

Dienstag, 10. Dezember 2013

Zinskommentar November 2013 - Fallen durch die Leitzinssenkung auch die Baufinanzierungszinsen?

Mario Draghi hat die Leitzinsen bereits Anfang November auf ein Rekordtief von 0,25 Prozent gesenkt. Banken die sich von der EZB Geld leihen, profitieren von diesem kontrovers diskutierten Schritt. Die Begründung gab Mario Draghi mit dem Fokus auf eine niedrigere Inflationserwartung in der Eurozone ab. Doch der Baufinanzierer erhält durch die erneute Senkung der Leitzinsen keine Vergünstigung und muss sogar damit Vorlieb nehmen, dass ein leichter Anstieg der Zinsen zur Baufinanzierung erfolgte.

Jetzt langfristig günstige Zinsen sichernWer eine günstige Baufinanzierung nutzen möchte, sollte sich jetzt auf einen langfristigen Vertrag mit gleichbleibenden Zinsen fokussieren. In der vergangenen Woche wurde bekannt, dass die europäische Inflationsrate derzeit auf einem Tiefstand von 0,7 Prozent angesiedelt ist und somit die geringste Inflation in den vergangenen 4 Jahren aufzeigt. Draghi sieht derzeit keine Deflationsgefahr und betont, dass die Inflation weit unter dem Grundlagewert von 2 Prozent befindlich ist. Ein langfristiger Preisrückgang ist nicht zu erwarten, sodass eine Aufschiebung von Kaufvorhaben sich nicht rentiert. Sparer müssen noch einmal tief durchatmen und sich auf eine weitere Senkung der bereits schon geringen Tagesgeldzinsen einstellen. Auf die Baufinanzierung wird die Senkung der Leitzinsen keinen weiteren Einfluss nehmen, sodass sich eine Sicherung der günstigen Zinsen auf langer Basis lohnen wird.

Wohneigentum schaffen ist günstigSeit Mitte Oktober sind die Zinsen zur Baufinanzierung um 0,20 Prozent gesunden. Dies begründete sich in der Zahlungsunfähigkeit der USA und konnte durch einen politischen Kompromiss aufgehalten werden. Die EZB Zinssenkung nimmt in ihrer Form keinen direkten Einfluss auf die Zinsen der Baufinanzierung, sodass sich leichte Höhen und Tiefs nicht an der Vergünstigung der Zinsen für Banken fixieren lassen. In wirtschaftlich riskanten Zeiten neigen Investoren dazu, deutsche Staatsanleihen in großer Menge zu kaufen und so sinkende Renditen und damit einhergehend, auch sinkende Baufinanzierungszinsen zu begünstigen. In den kommenden Wochen wird eine starke Zinsschwankung erwartet, sodass Kunden sich jetzt schon günstige Konditionen bei Darlehen sichern sollten. Wohneigentum schaffen und so eine attraktive Vorsorge für den Lebensabend treffen, zeigt sich noch immer als beste Form der Vorsorge und als eine viel rentablere Anlage als ein Tagesgeld- oder Festgeld Konto.

Das Resultat aus ZinssenkungenDa die EZB Zinssenkung den Baufinanzierer in seiner Person nicht wirklich betrifft, können in Kombination mit einem Bausparvertrag optimale Entscheidungen getroffen werden. In der Voraussicht auf einen längeren Zeitraum handeln und die günstigen Zinsen festlegen, kann sich für die Schaffung von Wohneigentum lohnen und eine Erhöhung der Zinsen ausschließen lassen. Von kleinen Schwankungen müssen Sie nicht irritiert sein und diese in direkten Zusammenhang mit dem Leitzins bringen. Viele Faktoren sorgen für Kursschwankungen an den Börsen und damit einhergehend auch für veränderliche Zinsen bei Baufinanzierungen. Wenn Sie eine optimale Baufinanzierung finden, sichern Sie sich dauerhaft feste Zinssätze.

Tendenz: 
kurzfristig: seitwärts
mittelfristig: aufwärts
Zinsentwicklung letzte drei Monate
Werbung