Der hessische Landtag hat am 15.07.2014 eine Anhebung der Grunderwerbssteuer von 5 auf 6 Prozent beschlossen. Die Erhöhung erfolgt bereits zum 1. August dieses Jahres und nicht, wie erst ursprünglich geplant, zum Jahreswechsel 2014/2015. Damit stößt Hessen in die Spitzengruppe der Bundesländer in Sachen Grunderwerbsteuer.
Zweite Erhöhung innerhalb kurzer Zeit
Damit wird innerhalb von eineinhalb Jahren schon zum zweiten Mal die Grunderwerbssteuer in Hessen erhöht. Ende 2012 betrug der Steuersatz noch 3,5 Prozent. Die zweieinhalb Prozentpunkte Unterschied machen sich bisher bereits beim Immobilienkauf drastisch bemerkbar. Das bedeutet für den Käufer einen über 70 Prozent höheren Steuerbetrag, der an das Finanzamt gezahlt muss. Bei einem Kaufpreis von 200.000 Euro sind z.B. ab August 12.000 Euro Steuer zu zahlen. Dagegen waren es bis 2012 nur 7.000 Euro gewesen.
Die Bundesländer wollen am Immobilienboom mitverdienen
Aufgrund niedriger Bauzinsen und den Nachwehen der Finanzkrise, interessierten sich in den letzten Jahren immer mehr Menschen für eine selbst genutzte Immobilie und auch Investoren entschieden sich vermehrt für das „Betongold“. Die Bundesländer haben Immobilien als Geldquelle entdeckt, um die klammen Staatskassen zu füllen. Anfang des Jahres 2014 hatten schon Berlin, Bremen, Niedersachsen und Schleswig-Holstein die Grunderwerbsteuersätze angehoben. Als nächstes Bundesland plant das Saarland eine Erhöhung von 5,5 auf 6,5 Prozent. Diese wird voraussichtlich zum 1. Januar 2015 umgesetzt.
Hier die aktuellen Steuersätze im Überblick:
◾Baden-Württemberg: 5 Prozent
◾Bayern: 3,5 Prozent
◾Berlin: 6 Prozent
◾Bremen: 5 Prozent
◾Brandenburg: 5 Prozent
◾Hamburg: 4,5 Prozent
◾Hessen: 6 Prozent (alt: 5 Prozent)
◾Mecklenburg-Vorpommern 5 Prozent
◾Niedersachsen: 5 Prozent
◾Nordrhein-Westfalen: 5 Prozent
◾Rheinland-Pfalz: 5 Prozent
◾Saarland: 5,5 Prozent
◾Sachsen: 3,5 Prozent
◾Sachsen-Anhalt: 5 Prozent
◾Schleswig-Holstein: 6,5 Prozent
◾Thüringen: 5 Prozent
Eine Grunderwerbssteuer ist immer dann zu entrichten, wenn ein Haus, ein Grundstück oder eine Eigentumswohnung erworben werden.
In diesen Fällen müssen Sie keine Grunderwerbssteuer zahlen:
◾bei einer Erbschaft
◾bei einer Schenkung
◾bei einem Verkauf zwischen Personen, die in gerader Linie direkt verwandt sind, also zwischen Eltern und ihren Kindern oder zwischen Ehepartnern, nicht aber zwischen Geschwistern
Werbung
Donnerstag, 21. August 2014

Mittwoch, 6. August 2014
Zinskommentar Juli 2014 – Immobilienkredite weiter auf historisch tiefem Zins
Während der Sparer seit einigen Wochen immer mehr die Freude an einer Geldanlage verliert und sich über Niedrigzinsen ärgert, jubelt der Häuslebauer. Der Zinssatz für Immobilienkredite ist so günstig, dass potenzielle Bauherrn bereits ab einer Monatsrate von 1.000 Euro einen Kredit über 288.000 Euro erhalten können. Für Sparer hingegen sind schlechte Zeiten angebrochen. Die Verzinsung ihrer Guthaben steht in keiner positiven Relation zur Inflation, sodass sich die zur Vorsorge getroffene Sparanlage in ihrem Wert minimiert.
Kein Konsens in der GeldpolitikDoch nicht nur private Sparer und Kreditinteressierte, sondern auch Experten auf dem Finanzmarkt agieren in gespaltenen Lagern. Der Bundespräsident unterstützt zwar die Niedringzinspolitik der EZB, doch hat auch er zuvor unter anderem Anleihenkäufe scharf kritisiert. Weiter warnt Weidmann vor der Aufweichung des Stabilitätspakts, der beispielsweise von Frankreich und Italien gefordert wird. Befürworter hingegen halten den aktuellen Status quo für einen Erfolg und befinden, dass die letzte Zinssenkung nicht an ihrem Ziel vorbeigegangen wäre. Sogar bis 2016 könnte sie vorhalten, wenn es nach EZB Direktoriumsmitglied Mersch geht.
Welche realen Auswirkungen zu beobachten sindStatistiken besagen, dass die Inflation in der Eurozone derzeit stabil bei 0,5 Prozent liegt. Ein Preisauftrieb in Deutschland präsentiert sich mit einer Performance von 1 Prozent, was eine Steigerung von ehemals 0,9 Prozent aufzeigt. In der Arbeitslosenquote habe sich nichts verändert. Sie steht konstant bei 11.6 Prozent mit Blickpunkt auf den Monat Mai. In Deutschland ist sogar ein Rückgang der Arbeitslosenquote auf 6.5 Prozent zu verzeichnen, sodass von einer steigenden Konjunktur die Rede sein kann. Die Risiken sind aber keinesfalls ausgestanden, wie die Bank für Internationalen Zahlungsausgleich im Jahresbericht mit Stand Juni 2014 veröffentlichte. Die hohe Verschuldung der Banken selbst könnte zu einem Katalysator werden und eine Entwertung der finanziellen Mittel begünstigen.
Was wird die Performance bringen?
Da man auf eine einheitliche Entwarnung oder positive Performance derzeit vergeblich wartet, bleibt der Ausgang der Eurokrise nach wie vor ungewiss. Derweil können sich Bauherren freuen und günstige Kredite aufnehmen, während Sparer auch weiter in den sauren Apfel beißen müssen. Das Zinsniveau für Darlehen wird in den nächsten Wochen niedrig bleiben, wobei je nach aktueller Nachrichtenlage mit kurzfristigen Konditionsausschlägen gerechnet werden muss.
Tendenz:kurzfristig: abwärts
mittelfristig: seitwärts

mehr Informationen über FMH
Werbung
Kein Konsens in der GeldpolitikDoch nicht nur private Sparer und Kreditinteressierte, sondern auch Experten auf dem Finanzmarkt agieren in gespaltenen Lagern. Der Bundespräsident unterstützt zwar die Niedringzinspolitik der EZB, doch hat auch er zuvor unter anderem Anleihenkäufe scharf kritisiert. Weiter warnt Weidmann vor der Aufweichung des Stabilitätspakts, der beispielsweise von Frankreich und Italien gefordert wird. Befürworter hingegen halten den aktuellen Status quo für einen Erfolg und befinden, dass die letzte Zinssenkung nicht an ihrem Ziel vorbeigegangen wäre. Sogar bis 2016 könnte sie vorhalten, wenn es nach EZB Direktoriumsmitglied Mersch geht.
Welche realen Auswirkungen zu beobachten sindStatistiken besagen, dass die Inflation in der Eurozone derzeit stabil bei 0,5 Prozent liegt. Ein Preisauftrieb in Deutschland präsentiert sich mit einer Performance von 1 Prozent, was eine Steigerung von ehemals 0,9 Prozent aufzeigt. In der Arbeitslosenquote habe sich nichts verändert. Sie steht konstant bei 11.6 Prozent mit Blickpunkt auf den Monat Mai. In Deutschland ist sogar ein Rückgang der Arbeitslosenquote auf 6.5 Prozent zu verzeichnen, sodass von einer steigenden Konjunktur die Rede sein kann. Die Risiken sind aber keinesfalls ausgestanden, wie die Bank für Internationalen Zahlungsausgleich im Jahresbericht mit Stand Juni 2014 veröffentlichte. Die hohe Verschuldung der Banken selbst könnte zu einem Katalysator werden und eine Entwertung der finanziellen Mittel begünstigen.
Was wird die Performance bringen?
Da man auf eine einheitliche Entwarnung oder positive Performance derzeit vergeblich wartet, bleibt der Ausgang der Eurokrise nach wie vor ungewiss. Derweil können sich Bauherren freuen und günstige Kredite aufnehmen, während Sparer auch weiter in den sauren Apfel beißen müssen. Das Zinsniveau für Darlehen wird in den nächsten Wochen niedrig bleiben, wobei je nach aktueller Nachrichtenlage mit kurzfristigen Konditionsausschlägen gerechnet werden muss.
Tendenz:kurzfristig: abwärts
mittelfristig: seitwärts
mehr Informationen über FMH
Werbung
Freitag, 1. August 2014
Bestehende Grundschuld für neues Darlehen nutzbar
Für Darlehen sind die Zinsen weiterhin günstig. Dies können Immobilienbesitzer nutzen, wenn sie das Darlehen für ihr Haus oder ihre Wohnung schon Vollständig getilgt haben. Darauf weist der Bundesverband deutscher Banken in Berlin hin.
Sicherheit des Grundpfandrechts nutzen
Der Trick: Die im Grundbuch eingetragene Grundschuld nutzen. Bei der Finanzierung von Immobilien wird im Grundbuch als Sicherheit für den Darlehensgeber ein Grundpfandrecht eingetragen. Die sogenannte Grundschuld bleibt bis zur vollständigen Rückzahlung des Darlehens in voller Höhe bestehen. Ist das Darlehen zurückgezahlt, kann die Grundschuld gelöscht oder als Sicherheit für ein neues Darlehen genutzt werden.
Freie Verwendung für das aufgenommene Geld
Wofür das neu aufgenommene Geld verwendet wird, spielt dabei keine Rolle. Denn dessen Verwendung ist nicht an das Eigenheim gebunden. Das Darlehen kann also von dem Eigentümer beispielsweise sowohl für An- und Umbauten am Eigenheim oder Renovierungen oder auch für eine neue Einrichtung oder eine vollkommen andere Nutzung ausgeben.
Freie Auswahl des Geldgebers
Das Darlehen muss keinesfalls bei der Bank oder der Sparkasse aufgenommen werden, die im Grundbuch eingetragen ist. Eine eingetragene Grundschuld lässt sich einfach abtreten. Es kann so auch ein Darlehen mit einem freien Grundschuldanteil ggf. kostengünstiger bei einem anderen Kreditinstitut komfortabel vorgenommen werden. Der frei gewordene Grundschuldanteil sollte jedoch mindestens 25.000 bis 50.000 Euro betragen. Im Regelfall ist noch nicht mal ein erneuter Notartermin erforderlich. Mit dem Abschluss des Darlehens bei der neuen Bank wird diese ermächtigt, eine so genannte Grundschuldabtretung zu veranlassen. So werden bestehende Grundschulden von Bank zu Bank abgetreten und es fallen nur Notargebühren für die notarielle Beglaubigung der Unterschriften der Bankenvertreter an.
Die Löschung einer Grundschuld verursacht hingegen Notarkosten (Unterschriftsbeglaubigung, Löschungsbewilligung, Grundschuldbestellung) und Grundbuchkosten (Löschung der Grundschuld).

Werbung
Sicherheit des Grundpfandrechts nutzen
Der Trick: Die im Grundbuch eingetragene Grundschuld nutzen. Bei der Finanzierung von Immobilien wird im Grundbuch als Sicherheit für den Darlehensgeber ein Grundpfandrecht eingetragen. Die sogenannte Grundschuld bleibt bis zur vollständigen Rückzahlung des Darlehens in voller Höhe bestehen. Ist das Darlehen zurückgezahlt, kann die Grundschuld gelöscht oder als Sicherheit für ein neues Darlehen genutzt werden.
Freie Verwendung für das aufgenommene Geld
Wofür das neu aufgenommene Geld verwendet wird, spielt dabei keine Rolle. Denn dessen Verwendung ist nicht an das Eigenheim gebunden. Das Darlehen kann also von dem Eigentümer beispielsweise sowohl für An- und Umbauten am Eigenheim oder Renovierungen oder auch für eine neue Einrichtung oder eine vollkommen andere Nutzung ausgeben.
Freie Auswahl des Geldgebers
Das Darlehen muss keinesfalls bei der Bank oder der Sparkasse aufgenommen werden, die im Grundbuch eingetragen ist. Eine eingetragene Grundschuld lässt sich einfach abtreten. Es kann so auch ein Darlehen mit einem freien Grundschuldanteil ggf. kostengünstiger bei einem anderen Kreditinstitut komfortabel vorgenommen werden. Der frei gewordene Grundschuldanteil sollte jedoch mindestens 25.000 bis 50.000 Euro betragen. Im Regelfall ist noch nicht mal ein erneuter Notartermin erforderlich. Mit dem Abschluss des Darlehens bei der neuen Bank wird diese ermächtigt, eine so genannte Grundschuldabtretung zu veranlassen. So werden bestehende Grundschulden von Bank zu Bank abgetreten und es fallen nur Notargebühren für die notarielle Beglaubigung der Unterschriften der Bankenvertreter an.
Die Löschung einer Grundschuld verursacht hingegen Notarkosten (Unterschriftsbeglaubigung, Löschungsbewilligung, Grundschuldbestellung) und Grundbuchkosten (Löschung der Grundschuld).
Werbung
Montag, 28. Juli 2014
Änderung bei KfW-Programmen Altersgerecht Umbauen, KfW-Wohneigentumsprogramm und Energieeffizient Bauen und Sanieren
Ab 01.06.2014 gelten neue Merkblätter und Anlagen in den Programmen Altersgerecht Umbauen, KfW-Wohneigentumsprogramm und Energieeffizient Bauen und Sanieren. Mit der Bündelung der Aufgaben der Energiewende im Bundesministerium für Wirtschaft und Energie (BMWi) wurde die Zuständigkeit für die KfW-Programme „Energieeffizient Bauen und Sanieren“ vom ehemaligen Bundesministerium für Verkehr, Bau und Stadtentwicklung (BMVBS) auf das BMWi übertragen.
Energieeffizient Bauen und Sanieren (EBS) 151/152, 153, 167, 430
Die Änderungen entsprechen im Wesentlichen den bereits am 10. Januar 2014 im veröffentlichten Artikel "Änderung bei KfW-Programm Energieeffizient Bauen und Sanieren" dargelegten Anpassungen. Darüber hinaus wurden die Merkblätter und Anlagen auf ein neues Layout umgestellt. Es wird noch auch Änderungen im Programm „Energieeffizient Sanieren – Baubegleitung“ (431) geben. Darüber werde ich Sie auf dem laufenden halten.
Die Leistungen für die Planung und Begleitung des Bauvorhabens nach den neuen Technischen Mindestanforderungen für Energieeffizient Sanieren ab dem 01.06.2014 werden weiterhin mit einem Baubegleitungszuschuss gefördert.
Altersgerecht Umbauen 159Die Produktbedingungen wuden weiter vereinfacht. Insbesondere entfällt ab 01.06.2014 die „Bestätigung nach Durchführung“ durch Sachverständige für das Altersgerechte Haus. Für die Kreditbearbeitung der Hausbank werden optionale Checklisten für die einzelnen Förderbausteine zur Verfügung gestellt. Diese enthalten auch eine Bestätigung des Fachunternehmens über die Einhaltung der Produktanforderungen.
KfW-Wohneigentumsprogramm 124/134
Im Merkblatt wurden einzelne Formulierungen mit den übrigen wohnwirtschaftlichen Produkten vereinheitlicht. Inhaltlich ergeben sich keine Neuerungen.
Die Dokumente sind im Internet auf den Seiten der KfW-Förderprogramme eingestellt.
zu den Merkblättern
Quelle: KfW-Bank

Werbung
Energieeffizient Bauen und Sanieren (EBS) 151/152, 153, 167, 430
Die Änderungen entsprechen im Wesentlichen den bereits am 10. Januar 2014 im veröffentlichten Artikel "Änderung bei KfW-Programm Energieeffizient Bauen und Sanieren" dargelegten Anpassungen. Darüber hinaus wurden die Merkblätter und Anlagen auf ein neues Layout umgestellt. Es wird noch auch Änderungen im Programm „Energieeffizient Sanieren – Baubegleitung“ (431) geben. Darüber werde ich Sie auf dem laufenden halten.
Die Leistungen für die Planung und Begleitung des Bauvorhabens nach den neuen Technischen Mindestanforderungen für Energieeffizient Sanieren ab dem 01.06.2014 werden weiterhin mit einem Baubegleitungszuschuss gefördert.
Altersgerecht Umbauen 159Die Produktbedingungen wuden weiter vereinfacht. Insbesondere entfällt ab 01.06.2014 die „Bestätigung nach Durchführung“ durch Sachverständige für das Altersgerechte Haus. Für die Kreditbearbeitung der Hausbank werden optionale Checklisten für die einzelnen Förderbausteine zur Verfügung gestellt. Diese enthalten auch eine Bestätigung des Fachunternehmens über die Einhaltung der Produktanforderungen.
KfW-Wohneigentumsprogramm 124/134
Im Merkblatt wurden einzelne Formulierungen mit den übrigen wohnwirtschaftlichen Produkten vereinheitlicht. Inhaltlich ergeben sich keine Neuerungen.
Die Dokumente sind im Internet auf den Seiten der KfW-Förderprogramme eingestellt.
zu den Merkblättern
Quelle: KfW-Bank

Werbung
Montag, 21. Juli 2014
Zinskommentar Juni 2014 - Begünstigte Finanzierungspläne durch EZB Stabilisierungsmaßnahmen
Wie die Finanzmarktexperten erwartet hatten, brachte die Sitzung der europäischen Zentralbank (EZB) im Juni eine Reihe neuer Maßnahmen für frisches Geld, welches direkt in kleine und mittelständische Unternehmen, sowie in Privathaushalte gelenkt werden soll. Weiter gilt es, deflationäre Tendenzen innerhalb der EU mit Nachhaltigkeit einzudämmen. Schon vor der Sitzung äußerte sich EZB Präsident Draghi mehrmals, dass weitere Stabilisierungsmaßnahmen zugunsten der Wachstums- und Inflationsprognosen geplant sind. Nachdem die Inflation im Mai auf 0,5 Prozent sank und die EZB Besorgnis über weitere Abwärtstendenzen zeigte, kamen die neuen fiskalpolitischen Maßnahmen und optionale Schritte zum tragen. Kredite von Banken müssen in die reale Wirtschaft integriert und nicht bei der EZB geparkt werden. Bei Zuwiderhandlung können Banken mit Repressalien rechnen.
Details zu neuen Maßnahmen der EZBDerzeit sind die Leitzinsen von ehemals 0,25 Prozent auf 0,15 Prozent gesenkt wurden. Mit dieser Senkung sieht Draghi die mögliche Untergrenze erreicht und wird lediglich im Bedarfsfall technische Anpassungen einleiten. Bei kurzfristigen Krediten ändert sich der Zinssatz von 0,75 Prozent auf 0,40 Prozent, während der Einlageneinsatz zum ersten Mal unter die Grenze von 0 Prozent geführt wurde. Dies heißt im Detail, wenn eine Bank ihr Geld bei der EZB einlagern möchte, wird hierfür ein Strafzins von 0,10 Prozent fällig. Mit dieser neuen Regelung möchte die EBZ dazu animieren, dass Kredite an Privathaushalte und Unternehmen vergeben, nicht aber bei der Zentralbank eingelagert werden.
Eine zusätzliche Ankurbelung der Wirtschaft ist in Form längerfristiger Refinanzierungen mit einem Volumen von rund 400 Milliarden Euro geplant. Damit die Gelder wirklich in der realen Wirtschaft ankommen und auf dem nichtfinanziellen Sektor zum Einsatz gelangen, wird hier auf die strikte Einhaltung von Auflagen geachtet. Die Mittel sind nicht für eine Vergabe von Hypotheken, sondern für Unternehmenskredite gedacht. Eine unbegrenzte Versorgung mit Liquidität gehört ebenfalls zu den neuen Maßnahmen der europäischen Zentralbank. Diese Garantie war bisher auf Mitte 2015 beschränkt und wurde nun bis zum Ende 2016 verlängert. Verbriefte Unternehmenskredite, welche unter dem Namen Asset-Backed Securities (ABS) auftauchen, befinden sich derweil noch in der Vorbereitung. Auch hier handelt es sich um eine transparente und nichtfinanzielle Option für den privaten EU Sektor.
Änderungen für Privatkunden durch das EZB MaßnahmepaketIn der Politik und von verschiedenen Ökonomen stießen die Maßnahmen auf rege Kritik. Die Renditen für Privatkunden würden sich dadurch weiter verringern, prangerten Finanzexperten aus Politik und Wirtschaft an. Darüber hinaus wird eine Bildung von Finanzblasen befürchtet, sowie auf eine zunehmende Tendenz von riskanten Anlagemöglichkeiten und Transaktionen verwiesen. Vor allem Inhaber einer Lebensversicherung, aber auch Anleger die auf Festgeld oder Tagesgeld fokussieren werden durch diese neuen Maßnahmen weiter bestraft und müssen mit einer noch niedrigeren Verzinsung als bisher rechnen. Was für die Wirtschaft lohnt, führt zu einer erneuten schleichenden Enteignung der kleinen privaten Sparer.
Baufinanzierer profitieren weiter von den günstigen ZinsenImmobilienkäufer oder Bauherren, die derzeit eine Baufinanzierung abschließen, profitieren weiterhin von historisch niedrigen Finanzierungszinsen. In den ersten Juni-Tagen hat sich der Bestzins für 10-jährige Hypothekendarlehen leicht auf ca. 1,8 Prozent reduziert. Greift der neue Kurs der EZB und die wirtschaftliche Erholung gewinnt insbesondere in den südeuropäischen Krisenstaaten an Stärke, werden die Renditen für langfristige Staatsanleihen und Baufinanzierungszinsen auf lange Sicht deutlich zulegen, da dann die EZB den Leitzins perspektivisch wieder anheben muss.
Tendenz:kurzfristig: seitwärts
mittelfristig: aufwärts

mehr Informationen über FMH

Werbung
Details zu neuen Maßnahmen der EZBDerzeit sind die Leitzinsen von ehemals 0,25 Prozent auf 0,15 Prozent gesenkt wurden. Mit dieser Senkung sieht Draghi die mögliche Untergrenze erreicht und wird lediglich im Bedarfsfall technische Anpassungen einleiten. Bei kurzfristigen Krediten ändert sich der Zinssatz von 0,75 Prozent auf 0,40 Prozent, während der Einlageneinsatz zum ersten Mal unter die Grenze von 0 Prozent geführt wurde. Dies heißt im Detail, wenn eine Bank ihr Geld bei der EZB einlagern möchte, wird hierfür ein Strafzins von 0,10 Prozent fällig. Mit dieser neuen Regelung möchte die EBZ dazu animieren, dass Kredite an Privathaushalte und Unternehmen vergeben, nicht aber bei der Zentralbank eingelagert werden.
Eine zusätzliche Ankurbelung der Wirtschaft ist in Form längerfristiger Refinanzierungen mit einem Volumen von rund 400 Milliarden Euro geplant. Damit die Gelder wirklich in der realen Wirtschaft ankommen und auf dem nichtfinanziellen Sektor zum Einsatz gelangen, wird hier auf die strikte Einhaltung von Auflagen geachtet. Die Mittel sind nicht für eine Vergabe von Hypotheken, sondern für Unternehmenskredite gedacht. Eine unbegrenzte Versorgung mit Liquidität gehört ebenfalls zu den neuen Maßnahmen der europäischen Zentralbank. Diese Garantie war bisher auf Mitte 2015 beschränkt und wurde nun bis zum Ende 2016 verlängert. Verbriefte Unternehmenskredite, welche unter dem Namen Asset-Backed Securities (ABS) auftauchen, befinden sich derweil noch in der Vorbereitung. Auch hier handelt es sich um eine transparente und nichtfinanzielle Option für den privaten EU Sektor.
Änderungen für Privatkunden durch das EZB MaßnahmepaketIn der Politik und von verschiedenen Ökonomen stießen die Maßnahmen auf rege Kritik. Die Renditen für Privatkunden würden sich dadurch weiter verringern, prangerten Finanzexperten aus Politik und Wirtschaft an. Darüber hinaus wird eine Bildung von Finanzblasen befürchtet, sowie auf eine zunehmende Tendenz von riskanten Anlagemöglichkeiten und Transaktionen verwiesen. Vor allem Inhaber einer Lebensversicherung, aber auch Anleger die auf Festgeld oder Tagesgeld fokussieren werden durch diese neuen Maßnahmen weiter bestraft und müssen mit einer noch niedrigeren Verzinsung als bisher rechnen. Was für die Wirtschaft lohnt, führt zu einer erneuten schleichenden Enteignung der kleinen privaten Sparer.
Baufinanzierer profitieren weiter von den günstigen ZinsenImmobilienkäufer oder Bauherren, die derzeit eine Baufinanzierung abschließen, profitieren weiterhin von historisch niedrigen Finanzierungszinsen. In den ersten Juni-Tagen hat sich der Bestzins für 10-jährige Hypothekendarlehen leicht auf ca. 1,8 Prozent reduziert. Greift der neue Kurs der EZB und die wirtschaftliche Erholung gewinnt insbesondere in den südeuropäischen Krisenstaaten an Stärke, werden die Renditen für langfristige Staatsanleihen und Baufinanzierungszinsen auf lange Sicht deutlich zulegen, da dann die EZB den Leitzins perspektivisch wieder anheben muss.
Tendenz:kurzfristig: seitwärts
mittelfristig: aufwärts
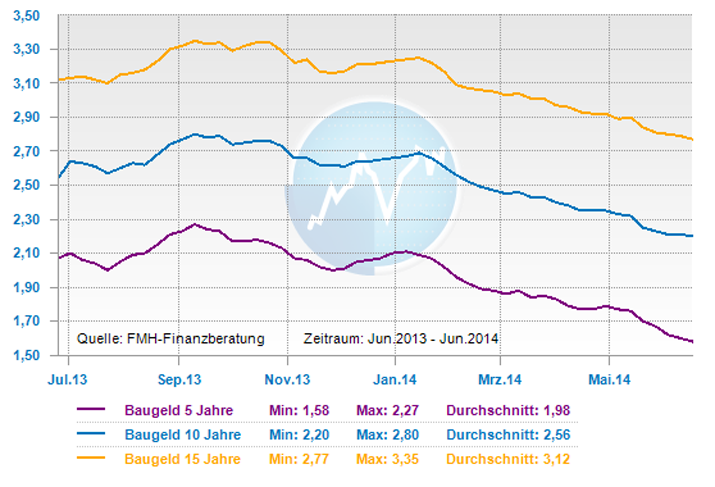
mehr Informationen über FMH
Werbung
Montag, 14. Juli 2014
Sonderkontingent Modernisierungs-Darlehen ohne Grundschuldeintragung
Für eine kurze Zeit, steht ein Sonderkontingent für Modernisierungsdarlehen ohne eine Grundschuldeintragung zu einem Zinssatz von 3,75 Prozent statt 4,75 Prozent zur Verfügung. Die maximale Darlehenshöhe beträgt 30.000,00 Euro. Feste Zinsen, niedrige Raten und ausreichend Flexibilität für die gesamte Finanzierungsdauer zeichnen dieses Sonderangebot aus.
Ihre Modernisierungspläne - jetzt günstig finanzieren
Die Angaben erheben keinen Anspruch auf Vollständigkeit.
Was sind die Bedingungen

Werbung
Ihre Modernisierungspläne - jetzt günstig finanzieren
- niedrige und feste Zinsen für das Darlehen über die gesamte Finanzierungsdauer
- feste Raten für die gesamte Finanzierungsdauer
- niedrige monatliche Zins- und Tilgungszahlung
- überschaubare Laufzeit ca. 14 Jahre
- Sonderzahlungen jederzeit möglich
- energetisch als neue Heizung oder Dämmung
- familiär als Ausbau des Dachgeschosses für die Kinder
- altersgerecht als Umbau für die anstehende Zeit im Ruhestand
- komfortabel als Sauna, Wintergarten, Carport
- und anderes...
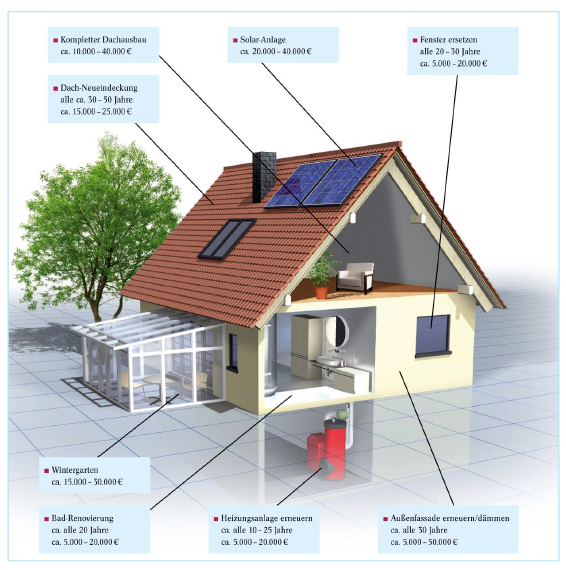
Die Angaben erheben keinen Anspruch auf Vollständigkeit.
Was sind die Bedingungen
- Modernisierungsmaßnahmen für selbstgenutzte Immobilien, die vor mindestens 3 Jahren erworben bzw. fertig gestellt wurden (keine Rest- und Fertigstellungsfinanzierungen)
- Eigentumsbesitzer hat maximal 3 Ratenkredite/Leasingverträge (Rahmenkredite werden nicht mit gezählt, gehen aber mit dem vollen Betrag in die Bonitätsberechnung mit ein)
- Eigentumsbesitzer sind Angestellte / Beamte / Arbeiter mit regelmäßigem Einkommmen oder nicht-bilanzierende Selbständige und Freiberufler mit sehr guter Bonität und positiver Schufa
- Ein Kreditnehmer mit ausreichendem eigenem Einkommen ist unter 61 Jahre alt
Werbung
Donnerstag, 10. Juli 2014
Bei der Anschlussfinanzierung eines KfW-Kredits das KfW-Angebot genau prüfen
Während Bauherren durch KfW-Programme beim Erstkredit ihre Kreditkonditionen oftmals senken können oder von der Tilgungsaussetzungsmöglichkeit profitieren können, ist bei Anschlusskrediten über die KfW Vorsicht angebracht. Das von der KfW unterbreitete Angebot ist nicht immer die günstigste Variante für die Prolongation.
Zuschüsse des Bundes entfallen
Beim KfW-Anschlussdarlehen entfällt die Förderung des Bundes, was den Zins für die Prolongation erhöht. Wenn sich die KfW zusätzlich nicht optimal refinanziert, kann der Anschlusskredit deutlich teurer sein als bei einem „normalen“ Kreditinstitut oder Versicherer.
Rechtzeitig neue Angebote einholen
Als Darlehensnehmer sollten Sie sich rechtzeitig vor Auslaufen der Zinsbindung um neue Angebote bei Finanzierungsinstituten bemühen. Die Konditionen für Anschlusskredite liegen aktuell bei ca. 1,75 Prozent bei 5 Jahren Zinsbindung, 2,30 Prozent bei 10 Jahren Zinsbindung und 2,90 Prozent bei 15 Jahren Zinsbindung. Durch kurz laufende Forward-Darlehen können Darlehensnehmer bereits heute ihre Anschlussfinanzierung, welche zum Beispiel erst Ende 2014 fällig werden, zu einem sehr guten Zinssatz verlängern.
Fangen Sie am besten zwei bis drei Jahre vor Auslaufen der Zinsbindung an, die Zinsen zu beobachten und holen Sie zwölf bis sechs Monate vor dem Ablauf Ihres Darlehens Vergleichsangebote ein.
Viele Verbraucher verlassen sich immer noch auf das Angebot ihrer Hausbank, denn sie glauben, dass ein Wechsel der Bank bei einem Darlehen kompliziert und teuer ist. Um eine wesentlich günstigere Anschlussfinanzierung zu bekommen, lohnt sich eine Beratung bei einem unabhängigen Finanzierungsexperten. Er vergleicht die Angebote verschiedener Banken und Versicherungen, wodurch es möglich ist, eine optimale individuelle Lösung für den Verbraucher zu finden. Dabei ist es wichtig, die aktuellen Lebensumstände zu berücksichtigen, die sich durch Heirat, die Geburt von Kindern oder deren späterem Auszug eventuell verändert haben.
Niedrigzinsen langfristig sichern
In einer Niedrigzinsphase lohnt es sich zu prüfen, ob eine lange Zinsbindung über 15, 20 oder noch mehr Jahre Vorteile bringt. Denn bei solch langfristigen Darlehensverträgen besteht die Möglichkeit, den niedrigen Zinssatz für die Gesamtlaufzeit festzuschreiben. Wenn das Darlehen zu einem Zeitpunkt abgeschlossen wird, zu dem weiter fallende Zinsen nicht zu erwarten sind, ist ein Vertrag mit festgeschriebenem Zinssatz von Vorteil. Ein Risiko geht man mit der langen Laufzeit nicht ein, denn ein Immobilienkredit ist grundsätzlich immer zehn Jahre nach der Vollauszahlung kündbar, sofern für einen bestimmten Zeitraum ein fester Zinssatz vereinbart wurde. Wird dieses Sonderkündigungsrecht nach § 489 BGB in Anspruch genommen, muss der Darlehensnehmer nur eine sechsmonatige Kündigungsfrist einhalten.
Werbung
Zuschüsse des Bundes entfallen
Beim KfW-Anschlussdarlehen entfällt die Förderung des Bundes, was den Zins für die Prolongation erhöht. Wenn sich die KfW zusätzlich nicht optimal refinanziert, kann der Anschlusskredit deutlich teurer sein als bei einem „normalen“ Kreditinstitut oder Versicherer.
Rechtzeitig neue Angebote einholen
Als Darlehensnehmer sollten Sie sich rechtzeitig vor Auslaufen der Zinsbindung um neue Angebote bei Finanzierungsinstituten bemühen. Die Konditionen für Anschlusskredite liegen aktuell bei ca. 1,75 Prozent bei 5 Jahren Zinsbindung, 2,30 Prozent bei 10 Jahren Zinsbindung und 2,90 Prozent bei 15 Jahren Zinsbindung. Durch kurz laufende Forward-Darlehen können Darlehensnehmer bereits heute ihre Anschlussfinanzierung, welche zum Beispiel erst Ende 2014 fällig werden, zu einem sehr guten Zinssatz verlängern.
- Zinsentwicklung letzte 12 Monate

Viele Verbraucher verlassen sich immer noch auf das Angebot ihrer Hausbank, denn sie glauben, dass ein Wechsel der Bank bei einem Darlehen kompliziert und teuer ist. Um eine wesentlich günstigere Anschlussfinanzierung zu bekommen, lohnt sich eine Beratung bei einem unabhängigen Finanzierungsexperten. Er vergleicht die Angebote verschiedener Banken und Versicherungen, wodurch es möglich ist, eine optimale individuelle Lösung für den Verbraucher zu finden. Dabei ist es wichtig, die aktuellen Lebensumstände zu berücksichtigen, die sich durch Heirat, die Geburt von Kindern oder deren späterem Auszug eventuell verändert haben.
Niedrigzinsen langfristig sichern
In einer Niedrigzinsphase lohnt es sich zu prüfen, ob eine lange Zinsbindung über 15, 20 oder noch mehr Jahre Vorteile bringt. Denn bei solch langfristigen Darlehensverträgen besteht die Möglichkeit, den niedrigen Zinssatz für die Gesamtlaufzeit festzuschreiben. Wenn das Darlehen zu einem Zeitpunkt abgeschlossen wird, zu dem weiter fallende Zinsen nicht zu erwarten sind, ist ein Vertrag mit festgeschriebenem Zinssatz von Vorteil. Ein Risiko geht man mit der langen Laufzeit nicht ein, denn ein Immobilienkredit ist grundsätzlich immer zehn Jahre nach der Vollauszahlung kündbar, sofern für einen bestimmten Zeitraum ein fester Zinssatz vereinbart wurde. Wird dieses Sonderkündigungsrecht nach § 489 BGB in Anspruch genommen, muss der Darlehensnehmer nur eine sechsmonatige Kündigungsfrist einhalten.
Werbung
Abonnieren
Posts (Atom)