Sonntag, 15. November 2020

Zinskommentar Oktober 2020 - EZB beschließt vorerst keine weiteren Maßnahmen und lange Zinsfestschreibungen sind so günstig wie nie zuvor

 Ein Blick in die Vergangenheit zeigt, dass Niedrigzinsen trotz allem keine Selbstverständlichkeit sind. Denn vor zehn Jahren pendelte der Top-Zins für 10-jährige Zinsfestschreibungen noch zwischen 3 und 4 Prozent. Da niemand ein Hellseher ist und vorhersagen kann, wie das Zinsniveau in den kommenden fünf oder zehn Jahren aussieht, ist es für Darlehensnehmer empfehlenswert, die aktuellen niedrigen Bauzinsen möglichst lange festzuschreiben. Mit einer Zinsbindung von mindestens 15 Jahren wird eine lange Planungssicherheit ermöglicht. Damit zum Ende der Zinsbindung ein möglichst großer Anteil des Darlehens getilgt ist, sollten Baufinanzierer zudem die günstigen Zinsen für eine hohe Tilgung von mindestens zwei Prozent nutzen.

Dazu kommt, dass gerade in Krisenzeiten neben der Planungssicherheit zusätzlich auch Flexibilität wichtig ist - und zwar in Bezug auf die monatliche Zinsrate. Wenn es beispielsweise durch Kurzarbeit zu vorübergehenden Einkommensreduzierungen kommt, muss die Zinsrate unter Umständen an die neue finanzielle Situation angepasst werden. Durch eine vertraglich vereinbarte Tilgungssatzwechsel-Option ist dies möglich. Falls beispielsweise, etwa aufgrund einer Gehaltserhöhung, unerwartet mehr Geld zur Verfügung steht, lässt sich die Tilgung mit dieser Option auch heraufsetzen und das Darlehen wird schneller abgezahlt.

Die aktuellen Bauzinsen für eine 20-jährige Zinsfestschreibung bleiben auf einem niedrigen Niveau
In der aktuellen Situation gibt es zumindest für Baufinanzierer eine der wenigen guten Nachrichten, denn die Bauzinsen sind seit Monaten auf einem extrem niedrigen Niveau. Dies wird aus heutiger Sicht voraussichtlich auch noch viele Monate weiter so bleiben. Der Top-Zins für ein 10-jähriges Hypothekendarlehen ist zwar kurzzeitig leicht gestiegen und zwar von 0,40 Prozent im September auf aktuell 0,49 Prozent. Allerdings läutet der minimale Anstieg keinesfalls eine Trendwende ein, sondern ist lediglich auf kurzfristige Schwankungen zurückzuführen.

Zinsentwicklung über die fünf letzten Jahre

Das dauerhaft geringe Zinssteigerungspotential lässt sich derzeit besser an den Konditionen längerer Zinsbindungen ablesen: Während Darlehen mit einer 15-jährigen Zinsfestschreibung ab 0,65 Prozent vergeben werden, hält sich der Top-Zins für 20 Jahre Zinsbindung weiter auf einem Tiefstand von 0,89 Prozent unter der Ein-Prozent-Marke. Erst im Februar 2020 unterschritt der 20-jährige Top-Zins erstmals in der Geschichte die Ein-Prozent-Marke. Die sinkenden Zinskonditionen deuten darauf hin, dass der Finanzierungsmarkt eine lang anhaltende Niedrigzinsphase erwartet. Fachleute erwarten auch im Jahr 2021 ein extrem niedriges Zinsniveau, vor allem weil die Europäische Zentralbank (EZB) den Zinsmarkt weiterhin massiv stimulieren wird.

Christine Lagarde deutet auf EZB-Sitzung weitere Lockerungen an
Die nach dem ersten Höhepunkt der Corona-Krise beginnende wirtschaftliche Erholung hat durch die Wucht der zweiten Infektionswelle ein abruptes Ende gefunden. Die Erwartungen an die am 29. Oktober 2020 stattgefundenen EZB-Sitzung waren dementsprechend hoch und EZB-Chefin Christine Lagarde gab sich weniger zurückhaltend als noch in der Sitzung im September 2020. Vorerst wurde eine Anpassung der Maßnahmen zwar nicht beschlossen, doch Experten gehen davon aus, dass die EZB auf ihrer nächsten geldpolitischen Sitzung im Dezember 2020 das Volumen des billionenschweren Anleihekaufprogramms weiter aufstocken wird. Fachleute erwarten, dass die europäischen Währungshüter auch im Jahr 2021 erheblich in den Markt eingreifen und die Zinsen durch noch höhere Anleihekäufe künstlich niedrig halten werden. Die Europäische Zentralbank (EZB) begibt sich damit immer tiefer in den Graubereich der indirekten Staatsfinanzierung.

Die Angst vor einem erneutem Konjunktureinbruch durch die Corona-Krise steigt in Deutschland
Bis vor kurzem blickten die meisten Ökonomen noch vorsichtig optimistisch auf die Entwicklung der deutschen Wirtschaft. Nach dem Rekordeinbruch im Frühjahr von fast 10 Prozent konnte sich die Konjunktur über den Sommer deutlich erholen. Durch die rasant steigenden Infektionszahlen und die Aussicht auf den zweiten Lockdown, dürfte sich der Aufschwung hierzulande allerdings wieder deutlich abschwächen. Dies erkennt man auch daran, dass Teile der Wirtschaft bereits auf neue Hilfsmaßnahmen des Staates drängen. Experten sehen allerdings in der weiteren staatlichen Unterstützung von Unternehmen auch Risiken.

Denn je länger der Staat mit Hilfsmaßnahmen in die Wirtschaft eingreift, desto mehr steigt die Gefahr, dass sogenannte "Zombie-Unternehmen" künstlich am Leben gehalten werden. Solche Unternehmen, die schon vor der Corona-Pandemie kein zukunftsfähiges Geschäftsmodell hatten, stellen eine Gefahr für weite Teile der Wirtschaft dar. Zum einen binden sie knappe Ressourcen, die anderen Unternehmen dann nicht mehr zur Verfügung stehen. Und zum anderen können sie bei einer Insolvenz eigentlich gesunde Unternehmen wie Zulieferer, Banken oder Vermieter mit in eine Krise hineinziehen. Um dieses Risiko möglichst gering zu halten, empfehlen Experten, dass bei jeglicher staatlicher Unterstützung konsequent nach strengen Kriterien über die Vergabe entschieden wird. So wäre es vorstellbar, dass man die Banken wieder stärker in die Verantwortung nimmt, indem sie am Risiko beteiligt werden, wenn sie staatliche Mittel der KfW-Bank zusagen. So würde man einen starken Fokus darauf legen, dass Unternehmen die erhaltenen Mittel langfristig auch zurückführen können.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können.
Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend seitwärts
mittelfristig: schwankend seitwärts
langfristig: schwankend seitwärts

Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar als eBook herunterladen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Wie ist man im Home-Office richtig versichert
Garagen versichern - Diese Details sollten beachtet werden
Aktienrückkäufe – nicht immer die beste Wahl für langfristige Investoren

Bildnachweis

Donnerstag, 15. Oktober 2020

Zinskommentar September 2020 - EZB bleibt vorsichtig und die Bauzinsen verharren weiter auf niedrigem Niveau

 Die Europäische Zentralbank (EZB) ist derzeit dabei, ihre geldpolitische Strategie zu überprüfen. Dabei steht sie allerdings noch vor größeren Herausforderungen als die Federal Reserve System (Fed). Denn die EZB muss die Interessen und Bedürfnisse vieler und teilweise sehr unterschiedlicher Länder in ihre Entscheidung mit einbeziehen. So hat beispielsweise Deutschland mit den Erfahrungen von galoppierenden Preisen fast panische Angst vor einer zu hohen Inflation. Daher kann eher eine abgeschwächte Lösung als das durchschnittliche Inflationsziel der Fed erwartet werden. Grundsätzlich wird die EZB um eine Überarbeitung ihrer Strategie nicht herum kommen.

Obwohl die Europäische Zentralbank (EZB) seit einem Jahrzehnt Reformen anmahnt und der Politik durch Anleihekäufe und niedrige Zinsen immer neue Zeit erkauft, häufen viele Euro-Staaten allerdings immer höhere Schuldenberge an und machen sich damit abhängig von den Niedrigzinsen, anstatt zukunftsorientierte Reformen umzusetzen. Die europäische Notenbank ist deshalb mittlerweile in einer Zwickmühle angelangt und droht zu einem Erfüllungsgehilfen der Politik zu werden. Sie muss letztendliches höhere Inflationsraten tolerieren, um nicht selbst Auslöser der nächsten Schuldenkrise zu sein.

Die Fed ändert ihre Strategie und sorgt für eine folgenreiche Entscheidung
In den Jahren seit der Finanzkrise ist die ultralockere Geldpolitik, sowohl in Europa als auch in den USA, fast zu einer Normalität geworden. Mit der Corona-Pandemie hat die historische Geldschwemme nochmals eine neue Dimensionen erreicht. Auf ihrer jährlichen Konferenz in Jackson Hole Ende August 2020 sind die US-Währungshüter nun einen Schritt weiter gegangen und haben ihre Strategie grundlegend neu ausgerichtet: Die Federal Reserve System (Fed) kann nun auch im Fall einer wirtschaftlichen Erholung eine steigende Inflation in Kauf nehmen und so die Zinsen weiter niedrig halten. Die bisher angestrebte Inflation-Marke von zwei Prozent ist ab sofort nicht mehr Punktziel, sondern lediglich ein Durchschnittsziel.

Zinsentwicklung über die fünf letzten Jahre

Die Änderung der Strategie kam für Fachleute nicht unerwartet. Allerdings hat sie aber enorme Auswirkungen auf die künftige Geldpolitik. So hat die Fed nun viel mehr Spielraum, auch wesentlich höhere Inflationsraten über einen langen Zeitraum zu tolerieren, wenn sie dabei glaubhaft machen kann, damit einen positiven Einfluss auf die wirtschaftliche Entwicklung auszuüben. Die konkrete Folgerung daraus ist: Die US-Währungshüter werden die Niedrigzinsen so lange fortführen, bis eine Vollbeschäftigung erreicht ist, unabhängig davon, ob die Inflation dabei stark steigt und die Kaufkraft der Bevölkerung dagegen sinkt.

Die US-Wahl und der amerikanische Präsident sorgen für turbulente Finanzmärkte
In acht Wochen wird in den USA ein neuer Präsident gewählt. Nachdem Donald Trump lange als Favorit galt, hat Joe Biden im Zuge der Corona-Pandemie an Beliebtheit gewonnen. In Umfragen konnte er dadurch zulegen und liegt mittlerweile vor dem aktuellen Amtsinhaber Donald Trump. Egal wie die Entscheidung letztendlich ausgeht, sie wird in jedem Fall Auswirkungen auf die Finanzmärkte haben. Der Sieg im Jahr 2016 von Donald Trump war damals von der Mehrzahl der Meinungsforscher für höchst unwahrscheinlich gehalten worden und kam so eher überraschend für die Finanzmärkte. In der Folge ging es nach der Wahl sehr turbulent an den Börsen zu.

Aus der Statistik der letzten Jahrzehnte kann man ableiten, dass demokratische Präsidenten insgesamt besser für die Märkte sind als republikanische Präsidenten. So sind die Börsenkurse unter Barack Obama und Bill Clinton stärker angezogen als unter der Präsidentschaft von Donald Trump oder George W. Bush. Für die Finanzmärkte wäre es nach der Unberechenbarkeit von Donald Trump bereits ein Fortschritt, wenn die USA wieder einen beständigen Präsidenten bekommen, der auf internationale Zusammenarbeit anstelle von nationalen Alleingängen setzt und globale Probleme nicht ignoriert.

Die Corona-Pandemie hat es verdrängt, aber das drohende Brexit-Chaos ist immer noch da
Die Corona-Pandemie hat nun lange Zeit die Schlagzeilen beherrscht. Dass der Austritt Großbritanniens aus der EU nach wie vor nicht geregelt ist, war dadurch in den letzten Monaten in den Hintergrund gerückt. Nun kommt die Sache wieder in den Fokus, da sich der Streit um die Brexit-Regelungen erneut verschärft und zum Jahresende ein chaotischer Austritt droht . Das Risiko eines ungeregelten Ausstiegs steigt

Mit jedem Tag steigt das Risiko eines ungeregelten Ausstiegs an, wenn es zu keiner Lösungsfindung kommt. Experten sind mittlerweile der Meinung, dass die kurzfristigen Auswirkungen allerdings eher überschätzt werden. Bei einem Brexit ohne ein umfangreiches Abkommen gehen weder in Großbritannien, noch in der Europäische Union (EU) die Lichter aus. Dagegen werden die langfristigen und geopolitischen Auswirkungen eher unterschätzt. Experten gehen davon aus, dass Großbritannien ohne ein Abkommen künftig unter anderem in puncto Steuer- und Währungspolitik als ein aggressiverer Wettbewerber auftreten werden.

Baufinanzierungszinsen bleiben weiter günstig - doch wie lange noch?
Die Baufinanzierungszinsen haben das Rekordtief vom März 2020 zwar noch nicht wieder erreicht, sie sind aber auch nicht mehr besonders weit davon entfernt. Der Top-Zins für 10-jährige Hypothekendarlehen befindet sich bei 0,40 Prozent. Auch die Zinskonditionen für eine längere Zinsbindungen haben sich seit August nicht wesentlich verändert und deuten weiter darauf hin, dass uns die Niedrigzinsphase noch lange Zeit begleiten wird. So sind Darlehen mit einer 20-jährigen Zinsbindung für Kreditnehmer ab 0,71  Prozent, 15-jährige Darlehen ab 0,63 Prozent zu haben. Fachleute erwarten derzeit auf absehbare Zeit keine Änderung des sehr niedrigen Zinsniveaus. Auch die die Inflation wieder steigen sollte, braucht man nicht direkt mit steigenden Zinsen zu rechnen, denn viele Staaten können sich deutlich höhere Zinsen aufgrund ihrer Rekordschuldenstände kaum leisten. Der EZB sind damit ein Stück weit die Hände gebunden, denn sie kann in so einer Situation nicht mit starken Zinserhöhungen gegensteuern.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können.
Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend fallend
mittelfristig: schwankend seitwärts
langfristig: schwankend seitwärts

Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar als eBook herunterladen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Zahnersatz – Krankenkassen zahlen bald höheren Zuschuss und Bonus
Rechtsschutz und das Finanzamt - Wenn der Fiskus zu kräftig zulangt
Wie die Künstliche Intelligenz (KI) unsere Ökonomie verändert, wie man sie kommerzialisiert und investierbar macht

Bildnachweis

Dienstag, 15. September 2020

Zinskommentar August 2020 - Baufinanzierungszinsen geben weiter nach und keine Trendwende in Sicht

 Die Koalitionspartner Union und SPD einigten sich in der Nacht vom Dienstag 24.08.2020 auf Mittwoch 25.08.2020 auf neue Maßnahmen, um der angeschlagenen deutschen Wirtschaft weitere Unterstützungen zu kommen zu lassen. So können unter anderem Arbeitnehmer das Kurzarbeitergeld anstatt für 12 Monate nun für 24 Monate beziehen und von der Corona-Pandemie besonders betroffene Firmen erhalten noch bis Jahresende Überbrückungshilfen.

Die Bundesregierung beschließt nach Rekordeinbruch neue Corona-Hilfen
Fachleute beurteilen das Krisenmanagement wegen der Corona-Pandemie in Deutschland insgesamt positiv: So hat das Kurzarbeitergeld sich auch in dieser Krise bewährt und den Anstieg der Arbeitslosigkeit abgeschwächt. Eine Verlängerung deshalb sinnvoll und gut investiertes Steuergeld. Im Sinne aller Steuerzahler wäre perspektivisch allerdings eine differenziertere Herangehensweise sinnvoll. Die Bundesregierung handelt derzeit vor allem nach dem Motto "Viel hilft viel". Durch die massive staatliche Unterstützung werden unter Umständen auch nicht wettbewerbsfähige Unternehmen künstlich am Leben gehalten. Deshalb wäre eine zielgerichtete Unterstützung von gesunden Unternehmen mit Zukunftsperspektive wünschenswerter.

Zinsentwicklung über die fünf letzten Jahre

Beispielsweise könnten hier die Banken mit in die Verantwortung genommen werden, indem sie am Risiko beteiligt werden, wenn sie Unternehmen Kreditmittel der staatlichen KfW-Bank zusagen. Dennoch kann man verhalten positiv auf die weitere wirtschaftliche Entwicklung blicken, denn Deutschland hat gute Chancen, wirtschaftlich als ein Gewinner aus der Corona-Krise hervor zugehen. Fachleute erwarten bereits im laufenden Quartal schon eine kräftige Erholung der Konjunktur. Das Vor-Corona-Niveau wird aber vermutlich nicht vor dem Jahr 2022 erreicht werden.

Die US-Wahlen und der amerikanische Präsident beeinflussen die Kapitalmärkte
Die USA wählen in zehn Wochen ihren neuen Präsidenten. Nachdem Donald Trump lange als Favorit galt, hat Joe Biden im Zuge der Corona-Pandemie an Beliebtheit gewonnen und liegt in Umfragen mittlerweile vor Amtsinhaber Donald Trump. Fest steht zumindest jetzt schon, egal wie die Wahlentscheidung letztendlich ausgehen wird, sie wird in jedem Fall Auswirkungen auf die Finanzmärkte haben. Der Sieg von Donald Trump im Jahr 2016 war damals von der Mehrzahl der Meinungsforscher für höchst unwahrscheinlich eingestuft worden und kam daher überraschend für die Wertpapiermärkte. In der Folge ging es nach dem Wahlergebnis sehr turbulent an den Aktienmärkten zu.

Studiert man die Statistik der letzten Jahrzehnte, dann deutet das Ergebnis darauf hin, dass demokratische Präsidenten insgesamt besser für die Finanzmärkte sind als republikanische Präsidenten. So sind unter den damaligen Präsidenten Barack Obama und Bill Clinton die Kurse stärker angezogen als unter der Präsidentschaft von Donald Trump oder George W. Bush. Für die Finanzmärkte wäre es bereits ein Fortschritt, wenn nach der Unberechenbarkeit von Donald Trump , die USA wieder einen Präsidenten bekommen würden, der auf internationale Zusammenarbeit anstelle nationaler Alleingänge setzt und globale Probleme wie beispielsweise den Klimawandel auf der Agenda hat.

Die niedrigen Zinsen sorgen für lange Rückzahlungszeiträume - Die Tücken der günstigen Konditionen
Da auch weiter längere Zinsbindungen günstig bleiben, deutet dies auf ein weiterhin langfristiges niedriges Zinsniveau hin. So liegt bei Darlehen mit einer Zinsbindung von 20 Jahren der Zins mit 1,14 Prozent weiterhin nur knapp über der 1-Prozent-Marke, die Anfang 2020 zum ersten Mal in der Geschichte durchbrochen wurde. Bei 15-jährigen Darlehen können die Kreditnehmer auf einen Zinssatz von derzeit 0,97 Prozent zurückgreifen. Allerdings haben die für Immobilienkäufer und Bauherren historisch günstigen Finanzierungsmöglichkeiten auch einen Haken: So glauben viele Menschen, dass sie mit den günstigen Zinsen auch schneller schuldenfrei werden. Doch das Gegenteil ist der Fall, denn ein Darlehen mit einem niedrigem Zinssatz hat bei gleicher anfänglicher Tilgungsrate eine deutlich längere Laufzeit als eines mit hohem Zinssatz. Dieses Phänomen wird in der Fachsprache Tilgungsparadox genannt. Deshalb sollten Darlehensnehmer die günstigen Zinsen nicht für eine geringere Monatsrate, sondern für eine höhere anfängliche Tilgung nutzen. Mindestens zwei, besser drei Prozent sind empfehlenswert, um das Darlehen schnell zurückzuzahlen und das Tilgungsparadox zu umgehen.

Bauzinsen fallen weiter und es ist keine Trendwende in Sicht
Der Durchschnittszins für eine 10-jährige Zinsbindung pendelte sich nach dem Rekordeinbruch auf 0,6 Prozent im März 2020 ab Mai 2020 bei rund 0,8 Prozent ein und bewegte sich lange Zeit nur wenig. Am 30. Juli 2020 hat das Statistische Bundesamt die Entwicklung des Bruttoinlandsproduktes (BIP) im zweiten Quartal 2020 bekannt gegeben. Demzufolge ist die deutsche Wirtschaft noch nie so stark geschrumpft, wie zwischen April und Juni 2020. So verursachte die Corona-Pandemie einen Rekordeinbruch von rund 10 Prozent. Die Bauzinsen haben in der Folgezeit daraufhin noch einmal nachgegeben und fielen mit 0,7 Prozent wieder auf einen nur knapp über dem tiefsten Stand seit dem Beginn der Krise im März 2020.

Die Renditen der Pfandbriefe liegen aktuell fast wieder auf ihrem Allzeittiefstand. Und da viele Banken langfristige Kredite wie Baufinanzierungen über Pfandbriefe refinanzieren, orientieren sich auch die Bauzinsen an deren Rendite. Die Corona-Krise und ihre Folgen werden uns daher noch längere Zeit begleiten. So kann daher auf Sicht der nächsten Monate keine nachhaltige Zinssteigerung gesehen werden. Allerdings sind kurzfristige Schwankungen nicht ausgeschlossen.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können.
Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend fallend
mittelfristig: schwankend seitwärts
langfristig: schwankend seitwärts

Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar als eBook herunterladen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Wenn die bisherige Reiseversicherung in der Corona-Pandemie nicht hilft
Farbwechsel - Aus der Grünen Karte wird die Weiße Karte
Wenn Starkregen den Keller flutet – Das unterschätzte Risiko

Bildnachweis

Samstag, 15. August 2020

Zinskommentar Juli 2020 - Baufinanzierungszinsen sinken weiter und auch lange Zinsfestschreibungen werden günstiger

 Die Europäische Zentralbank (EZB) hat im Juni 2020 das eigentlich auf 750 Milliarden Euro begrenzte Krisenprogramm PEPP um weitere 600 Milliarden Euro aufgestockt und verlängerte die Laufzeit bis mindestens Juni 2021. Auf der ihrer EZB-Sitzung ließen die europäischen Währungshüter  keinen Zweifel an ihrer Bereitschaft, bei Bedarf erneut zu handeln. Allerdings  wurden vorerst keine weiteren Maßnahmen beschlossen. Der wirtschaftliche Ausblick der EZB kann als verhalten positiv eingestuft werden. Auch wenn das Ende der Corona-Pandemie noch ungewiss ist, so scheint die Talsohle vorerst hinter uns zu liegen. Mit der allmählichen Lockerung vieler Einschränkungen gebe es Anzeichen für eine erste Erholung.

Das massive Eingreifen der Notenbanken könnte langfristig das Zinsniveau niedrig halten
Das sich die aktuelle Zinssituation sehr ungewöhnlich darstellt, zeigt ein historischer Vergleich: Denn obwohl die Niedrigzinsphase mittlerweile seit vielen Jahren anhält, sind die Zinsen für eine 20-jährige Zinsfestschreibung bis zum Februar 2020 nie unter die Ein-Prozent-Marke gesunken. Mit dem Beginn der Corona-Krise haben allerdings auch diese Zinskonditionen am 9. März 2020 einen neuen historischen Tiefstand von 0,82 Prozent erreicht. Und da die Zinsdifferenz zwischen den kurzen und den langen Zinsbindungen  derzeit vergleichsweise gering ist, deutet dies darauf hin, dass der Kapitalmarkt von lang anhaltenden niedrigen Zinsen ausgeht. Es ist damit zu rechnen, dass die massiven Eingriffe der Europäischen Zentralbank (EZB) auf lange Sicht das Zinsniveau künstlich niedrig halten werden.

Zinsentwicklung über die fünf letzten Jahre

Auch wenn sich die Wirtschaft nach der Corona-Pandemie nach und nach wieder erholen wird, so kann die EZB nicht direkt aus der lockeren Geldpolitik aussteigen. Dies würde für die hoch verschuldeten Staaten wie beispielsweise Italien bedeuten, dass sie bei steigenden Zinsen ihre Schulden nicht mehr zurückzahlen könnten und so die Stabilität der ganzen Euro-Zone gefährden würden. Deshalb wird es bei den Bauzinsen in der nächsten Zeit nur geringe Bewegung  geben. Aufgrund einzelner Ereignisse, wie beispielsweise der Ausgang der US-Wahlen, können die Bauzinsen kurzfristig zwar schwanken, mittelfristig werden wir es aber erst einmal mit einem weiterhin extrem niedrigen Zinsniveau zu tun haben. Dies bedeutet für Immobilienkäufer und Bauherren: An den historisch günstigen Finanzierungsmöglichkeiten wird sich so schnell nichts ändern.

Eine aktuelle ZEW-Studie untersucht die unerlaubte monetäre Staatsfinanzierung durch die EZB
Aus der Studie des ZEW – Leibniz-Zentrum für Europäische Wirtschaftsforschung ist erkennbar, dass sich die Anleihekaufprogramme der EZB schon vor der Corona-Krise immer stärker in Richtung der „Grauzone der unerlaubten monetären Staatsfinanzierung“ bewegt haben. Das im Rahmen der Corona-Pandemie beschlossene Krisenprogramm PEPP (Pandemic Emergency Purchase Programme) ermöglicht nun ein noch schnelleres und auch umfangreicheres Aufkaufen von Anleihen und zudem wurden die Regeln für die Käufe weiter gelockert. Mittlerweile akzeptiert das Eurosystem sogar, dass mehr als ein Drittel aller Wertpapiere eines Emittenten gekauft werden können. Die Übergewichtung der Anleihekäufe in Richtung hoch verschuldeter Staaten wie Italien und Spanien könnte so in der Folge noch weiter zunehmen. Der Forschungsbereichsleiter am ZEW und Koautor der Studie, Prof. Dr. Friedrich Heinemann, erklärte dazu in einer Pressemitteilung: „Die EZB hat spätestens mit dem PEPP akzeptiert, die Rolle eines strategisch wichtigen Gläubigers für Eurostaaten zu übernehmen. Der EZB-Rat wird somit in Zukunft mit darüber entscheiden, ob ein überschuldeter Eurostaat seine Anleiheverbindlichkeiten umschulden kann oder nicht.“

Manche Experten gehen noch einen Schritt weiter und sind der Meinung, dass die EZB das Zinsniveau manipuliert und mit den Refinanzierungsbedingungen ihrer Anleihekäufe schon seit Jahren und eine indirekte Staatsfinanzierung betreiben. Einig sind sich die Fachleute jedoch darin, dass die entschlossene Reaktion der EZB in der aktuellen Krisensituation gut gelungen ist, denn das PEPP-Programm hat die Finanzmärkte vor allem zu Beginn der Krise beruhigt. Ohne die Sicherheit, dass die EZB bei Bedarf weitere Maßnahmen ergreifen wird, könnten die Marktteilnehmer schnell wieder nervös werden. Allerdings entsteht daraus ein ganz anderes Problem für die Europäische Zentralbank (EZB), denn der Ausstieg aus der ultralockeren Geldpolitik wird nun noch schwerer gelingen als vor der Corona-Krise. Denn einige EU-Staaten gewöhnen sich immer mehr an das billige Geld und sind immer mehr nicht zu notwendigen strukturellen Reformen bereit. Somit fördert die Europäische Union (EU) mit ihrem Schritt zur Transferunion diese Entwicklung zusätzlich. Insofern entwickelt sich durch die Corona-Krise eine noch größere Herausforderung für einen Exit aus der ultralockeren Geldpolitik.

Bauzinsen fallen wieder und lange Zinsbindungen werden immer günstiger
Die Bauzinsen haben sich von Mitte Mai bis Anfang Juli leicht nach unten bewegt. Der Durchschnittszins für eine 10-jährige Zinsfestschreibung lag Mitte Mai bei 0,72 Prozent. Aktuell ist er weiter auf 0,67 Prozent gesunken. Bei längeren Zinsbindungen ist der Zinsrückgang noch deutlicher zu sehen: Bei Darlehen mit 20 Jahren Zinsbindung geht der Zins von 1,22 Prozent Mitte Mai auf aktuell 0,96 Prozent zurück. Dagegen spiegelte die Rendite der zehnjährigen deutschen Bundesanleihe diese Entwicklung zuletzt nicht wider: Diese pendelt weiterhin stabil größtenteils zwischen -0,4 und -0,5 Prozent. Die sinkenden Zinsen sind jedoch nicht auf Marktereignisse zurückzuführen, sondern resultieren hauptsächlich vor allem auf die Angebote einzelner Banken, die sich bei längeren Zinsbindungen neu positionieren.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können.
Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend fallend
mittelfristig: schwankend seitwärts
langfristig: schwankend seitwärts

Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar als eBook herunterladen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Baukindergeld: Die Antragsfrist endet am 31. Dezember 2020 – möglicherweise wird verlängert
Pflichtversicherung für Hundehalter
Viele Privathaushalte haben ihre Ausgaben nur vage im Überblick

Bildnachweis

Freitag, 7. August 2020

Baukindergeld: Die Antragsfrist endet am 31. Dezember 2020 - möglicherweise wird verlängert

 Beim Baukindergeld läuft Ende des Jahres eine wichtige Frist ab. Den künftige Häuslebauer und Immobilienbesitzer haben nur noch bis zum 31. Dezember dieses Jahres Zeit, dass Baukindergeld zu beantragen. Ob es aufgrund der Corona-Krise zu einer Fristverlängerung kommt, wird gerade thematisiert und diskutiert. Dennoch sollten Interessenten mit ihrem Antrag nicht mehr allzu lange warten.

Baukindergeld entwickelte sich zu einem Erfolgsmodell
Die Nachfrage nach dem im September 2018 eingeführten Baukindergeld boomt. Nach Angaben der Bundesregierung sind bis zum 31. Mai dieses Jahres ca. 233.000 Anträge für das Baukindergeld bei der KfW-Bank eingegangen. Das finanzielle Volumen der Baukindergeldförderung erreichte damit knapp 4,9 Milliarden Euro und entspricht damit im Schnitt 1,7 geförderten Kindern pro Antrag. Vorgesehen sind insgesamt zehn Milliarden Euro an Mitteln für das Baukindergeld.

zukunftshäuser sind effizent und intelligent

Auf der politischen Ebene wird jedoch mittlerweile darüber diskutiert, ob diese Form der Förderung von Wohneigentum über den Stichtag 31. Dezember 2020 hinaus verlängert werden könnte. Die Befürworter für eine Fristverlängerung begründen dies damit, dass wegen der Corona-Pandemie viele Wohnungsbesichtigungen nicht stattfinden konnten und es außerdem zu Verzögerungen bei der Anbahnung möglicher Kaufverträge kam. Zudem sind die Pläne für einige Neubauvorhaben aufgrund des Lockdowns in Zeitverzug geraten oder die relevanten Baugenehmigungen für das Baukindergeld brauchen im Verwaltungsweg mehr Zeit. Die Bundesregierung hat verlauten lassen, dass sie in der kommenden Legislaturperiode entscheiden will, ob das Baukindergeld verlängert werden soll.

Bislang gilt die Regelung: Nur wer bis zum 31. Dezember 2020 einen Kaufvertrag unterzeichnet oder eine Baugenehmigung erhalten hat, kann noch bis Ende 2023 einen Antrag auf Baukindergeld bei der KfW-Förderbank stellen. Die Unterlagen dafür finden Interessenten auf der Internetseite der KfW-Bank unter der Adresse www.kfw.de/zuschussportal.

Wer bekommt das Baukindergeld
Das Baukindergeld kann von Familien und Alleinerziehenden mit minderjährigen Kindern, die ein Haus bauen sowie ein bestehendes Gebäude oder eine Eigentumswohnung kaufen, beantragt werden. Für die Beantragung des Baukindergeldes müssen darüber hinaus folgende Voraussetzungen erfüllt sein:

  • Der Antragssteller muss Eigentümer, mindestens Miteigentümer der selbstgenutzten Wohnimmobilie sein.
  • Die Einkommensgrenze beim zu versteuernden Haushaltsjahreseinkommen darf bei maximal 90.000 Euro bei einem Kind zuzüglich 15.000 Euro je weiterem Kind unter 18 Jahren liegen.
  • Der Antragsteller muss Kindergeld beziehen bzw. den Kinderfreibetrag erhalten, und das Kind muss mit in der Immobilie wohnen.
  • Zum Stichtag darf keine andere Immobilie im Besitz des Antragstellers sein.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Baufinanzierung – Finanzierungsarten und Finanzierungsablauf
Hausbesitzer können bei Versicherungslücken ruiniert werden
Sturmschäden richtig regulieren

Bildnachweis

Donnerstag, 30. Juli 2020

Zinskommentar Juni 2020 - Bauzinsen profitieren von beispiellosen Hilfspaketen von Regierungen und Notenbanken

 Die neue EZB-Präsidentin Christine Lagarde betonte schon zu Beginn ihrer Amtszeit Ende 2019 im Gegensatz zu ihrem Vorgänger Marion Draghi, dass die lockere Geldpolitik zu negativen Langzeitfolgen führt und erhöhte somit den Druck auf die Politik entsprechend zu handeln. Die Notenbank-Chefin bleibt auch in der Corona-Krise dieser Linie treu. So stellte Sie klar, dass die Europäische Zentralbank (EZB) sich zwar mit allen notwendigen Maßnahmen gegen die Krise stemmen wird, die Nationalstaaten müssen aber auch in der Krise zusammenstehen und gleichzeitig selbst umfangreiche Maßnahmen ergreifen. So stockte die EZB auf der letzten Sitzung das eigentlich auf 750 Milliarden Euro begrenzte Krisenprogramm PEPP um weitere 600 Milliarden Euro auf. So soll mit dem Kauf von Anleihen weiter billiges Geld in die Wirtschaft gepumpt werden und die Konjunktur in der Euro-Zone gestärkt werden.

Sorgen Staatsverschuldung und Konjunkturpakete für einen Inflationsanstieg?
Politik und Notenbanken treten auch wie nach der Finanz- und Euro-Krise der aktuellen Krise mit einer massiven Geldschwemme entgegen. Damals stieg die Inflation trotz aller Maßnahmen nicht auf die gewünschte Zielmarke von knapp zwei Prozent. Rückschlüsse auf die aktuelle Situation lassen sich daraus allerdings nicht ziehen, denn nach der Corona-Krise könnte die Inflation durchaus anziehen, meinen Experten. Während und nach der Euro-Krise sind die geldpolitischen Maßnahmen kaum in der Realwirtschaft angekommen, da sie zu einem großen Teil im Finanzkreislauf hängen geblieben sind. Das günstige Geld wurde von vielen Unternehmen dafür benutzt, um lieber eigene Aktien zu erwerben und nicht in die Produktion zu investieren. Die aktuellen Konjunkturhilfen dagegen sind deutlich zielgerichteter und fließen zu einem großen Teil direkt in die Realwirtschaft. Wenn die Konjunktur langsam wieder an Fahrt aufnimmt und die enorme Liquiditätsschwemme gleichzeitig im Markt verbleibt, wird das zu steigenden Preisen führen.

Zinsentwicklung über die fünf letzten Jahre

Die Corona-Krise dämpft vorerst allerdings die Konsumfreude und was auch erst einmal zu keinem Inflationsanstieg führt. Dazu kommt, dass in unsicheren Zeiten die meisten Menschen größere Konsumausgaben aufschieben und die Nachfrage nach vielen Konsumgütern dadurch sinkt. Auch Kurzarbeit und eine stagnierende Lohnentwicklung dämpfen die Preisentwicklung vorübergehend. Dass diese Phase tatsächlich nur von kurzer Dauer sein könnte, zeigt eine aktuelle Prognose des ifo-Instituts. Demnach wird sich die deutsche Wirtschaft schon im nächsten Jahr deutlich erholen. Für das laufende Jahr rechnet das Institut zwar mit einem Einbruch von 6,6 Prozent, prognostiziert aber im kommenden Jahr, dass die Wirtschaft dann aber um 10,2 Prozent wachsen könnte.

Doch selbst wenn die Wirtschaft nach der Krise wieder wächst und die Preise anziehen, dürfte das Zinsniveau weiterhin niedrig bleiben. Denn hoch verschuldete Euro-Staaten, wie beispielsweise Italien, könnten bei steigenden Zinsen ihre Schulden nicht zurückzahlen. Die Europäische Zentralbank (EZB) wird deshalb alles dafür tun, dass die Stabilität der gesamten Euro-Zone gewährleistet wird und so einen Zinsanstieg längere Zeit hinauszögern. Dies sind für Sparer keine guten Nachrichten und sollte zu den aktuellen Niedrigzinsen auch noch eine stärkere Inflation hinzukommen, wird das Geld auf den Sparbüchern umso schneller entwertet.

Das Konjunkturprogramm der Bundesregierung ist eine sinnvolle Neuverschuldung, allerdings mit Folgen
Das gerade beschlossene Konjunkturpaket der Bundesregierung hat ein Volumen von 130 Milliarden Euro. Hinzu kommt, dass die Corona-Krise den Staat laut einer Berechnung des Instituts der Deutschen Wirtschaft bereits 287,5 Milliarden Euro gekostet hat. Dieser Betrag setzt sich zum einen durch zusätzliche Ausgaben und zum anderen durch Einnahmeausfälle zusammen. Viele Fachleute halten die massiven staatlichen Hilfen und Konjunkturpakete in der aktuellen Situation grundsätzlich für zielführend. Denn die Politik muss jetzt viel Geld zur Verfügung stellen und darf auf keinen Fall in der Krise sparen. Allerdings wird über die langfristigen Folgen der Corona-Krise und der daraus notwendigen massiven Neuverschuldung durch die staatlichen Hilfen aktuell wenig gesprochen.

Hier traut sich die Politik noch nicht, einige auf uns zukommende unbequeme Wahrheiten auszusprechen. Denn der Wirtschaftseinbruch durch die Corona-Krise und die daraus resultierende starke Neuverschuldung wird zukünftige Generationen zwangsläufig belasten. Auch dass staatliche Leistungen, wie beispielsweise die gesetzliche Rente, langfristig in der Höhe ausgezahlt werden können, wie es die Politik aktuell noch suggeriert, muss hinterfragt werden. Deshalb ist es besonders wichtig, dass das Konjunkturpaket zukunftsorientiert und nachhaltig gestaltet ist. Denn nur so kann die deutsche Wirtschaft gestärkt und gut positioniert die Krise hinter sich lassen. Deshalb müssen die eingeleiteten Maßnahmen konsequent bei zukunftsfähigen Unternehmen und Wirtschaftsbereichen ankommen und sich nicht an Lobby-Interessen orientieren.

Die Bauzinsen geben aktuell etwas nach, was aktuelle Baufinanzierer freuen dürfte
Nachdem die Bauzinsen zuletzt leicht gestiegen sind, sind sie im Juni wieder auf ein etwas niedriges Niveau zurückgegangen. Der Durchschnittszins für eine zehnjährige Zinsfestschreibung liegt aktuell bei 0,72 Prozent, bei Darlehen mit 15 Jahren Zinsbindung sind es 1,02 Prozent. Auch die Rendite der zehnjährigen Bundesanleihe ist in den vergangenen Wochen recht stabil zwischen -0,4 und -0,6 Prozent geblieben. In der nächsten Zeit ist deshalb nur mit einer geringen Bewegung bei den Bauzinsen zu rechnen. Ein leichter Anstieg auf mittlerer Sicht ist möglich, je nachdem, wie sich das Wirtschaftswachstum wieder erholt. Von Seiten der EZB wird das Zinsniveau allerdings insgesamt niedrig bleiben, sodass wir auch langfristig weiter mit einem extrem günstigen Zinsniveau rechnen können.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können.
Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend fallend
mittelfristig: schwankend seitwärts
langfristig: schwankend steigend

Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar als eBook herunterladen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Anschlussfinanzierung – Studie zeigt das Einsparpotenzial auf
Urlaubszeit ist Einbruchzeit
Kein Ring, viel Risiko – Wer ohne Eheversprechen zusammenlebt sollte sich absichern

Bildnachweis

Freitag, 10. Juli 2020

Anschlussfinanzierung - Studie zeigt das Einsparpotenzial auf

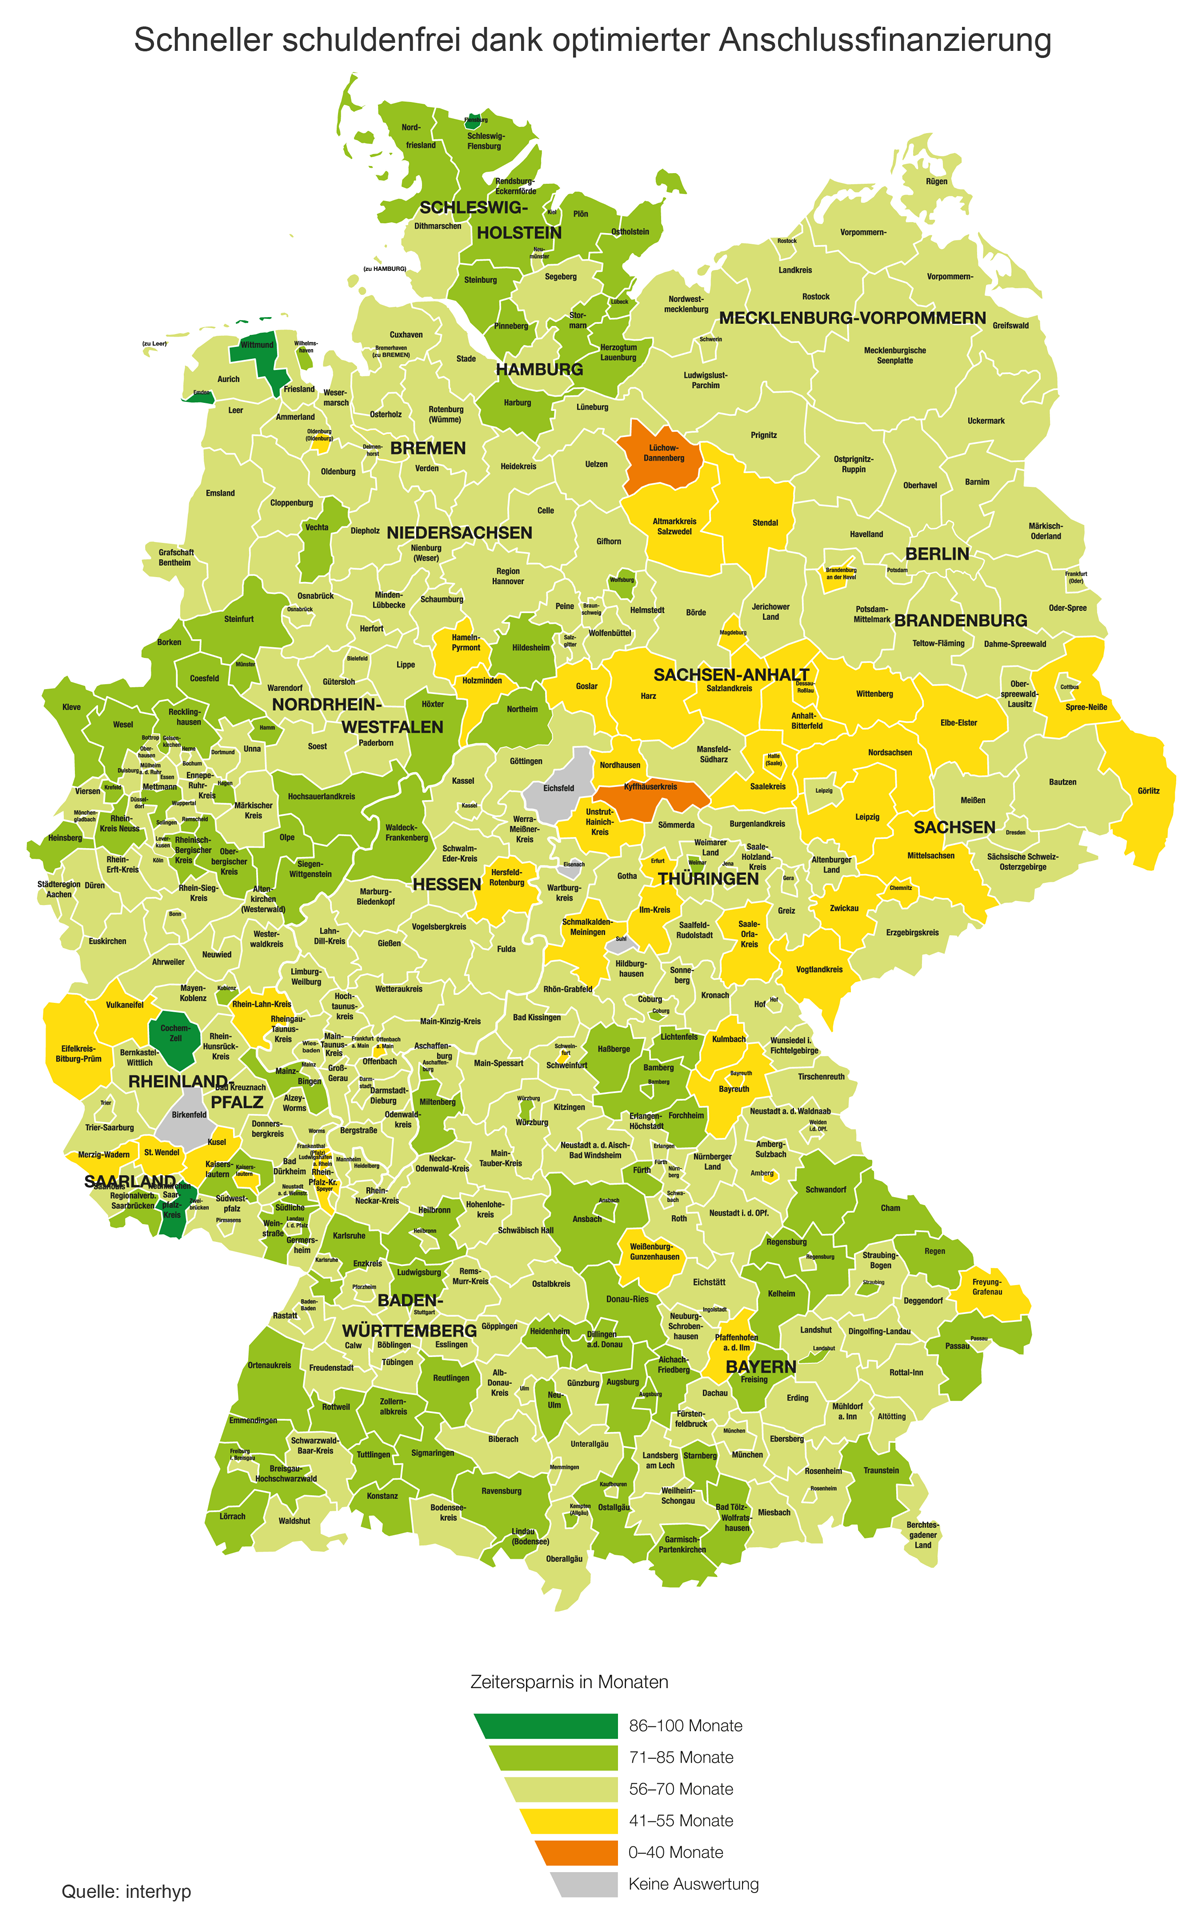
 In einer Zeit, in der so mancher zweimal überlegt, ob er eine Immobilie kaufen soll, ist die passende Anschlussfinanzierung das Gebot der Stunde. Zu diesem Thema passt eine aktuelle Studie, die anhand von Modellrechnungen und interaktiver Deutschlandkarte greifbar macht, wie hoch das Einsparpotenzial ist - sowohl finanziell als auch zeitlich. Die neue Interhyp-Studie hat mit der Auswertung von knapp 100.000 Finanzierungen die Einsparpotenziale bei der Anschlussfinanzierung in Zahlen gefasst. Die Ergebnisse verdeutlichen, welche finanziellen Vorteile eine kompetente Beratung und ein Anbietervergleich bringen.

Worum geht es in der Studie
Die Interhyp-Studie hat untersucht, wie viel Geld Finanzierungsnehmer mit einer zinsgünstigen Anschlussfinanzierung im Vergleich zu ihrem ursprünglichen Rückzahlungsplan einsparen können und um wie viel schneller sie dadurch schuldenfrei werden können. Dabei zeigten sich große regionale Unterschiede: Während beispielsweise in Bremen und Sachsen-Anhalt die Schuldenfreiheit mit einer günstigen Anschlussfinanzierung im Schnitt gut vier Jahre schneller als ursprünglich geplant erreicht wird, sparen Bauherren in Schleswig-Holstein und im Saarland im Schnitt sechs Jahre und drei Monate ein. Bezogen auf die Zinskosten beträgt das Einsparpotenzial mehrere Tausend Euro. Die regionale Unterschiede resultieren aus den variierenden Rahmenbedingungen bei der Finanzierung. Dort, wo die Restschuld aufgrund teurer Kaufpreise besonders hoch ausfällt, ist auch das finanzielle Einsparpotenzial bei der Anschlussfinanzierung entsprechend größer. Die Zeitersparnis kann wiederum je nach dem Verhältnis von Restschuld zur ursprünglichen Finanzierungssumme abweichen.

Die Studie liefert Argumente und untermauert diese mit konkreten Zahlen untermauern. Darüber hinaus liefern die Interhyp-Modellrechnungen vielfältige Anregungen. Generell verdeutlichen die Ergebnisse, dass die eine kompetente Beratung bei der Anschlussfinanzierung schnell Vorteile schafft: Zum einen kann der Finanzierungsnehmer mit geringem Aufwand die Zinskosten reduzieren und zum anderen die Tilgung beschleunigen.

In der Praxis sind noch bessere Ergebnisse möglich
Da die Studie von der Weiterführung der Baufinanzierung mit unveränderten Monatsraten ausgeht, ist das Einsparpotenzial in der Praxis oftmals sogar noch größer. Viele Bauherren können bei der Anschlussfinanzierung die monatliche Rate heraufsetzen, weil das Einkommen häufig höher ist als bei Abschluss der Erstfinanzierung.

Beispiel: Wenn bei einer Anschlussfinanzierung über 100.000 Euro bei 1,0 Prozent Sollzins die Rate von ursprünglich 800 Euro auf 900 Euro erhöht wird, zahlt der Kreditnehmer die letzte Rate nach neun Jahren und neun Monaten, wodurch der „Schuldenfrei-Tag“ im Vergleich zur alten Rate 15 Monate schneller erreicht ist. Auch der Anbietervergleich kann schon bei scheinbar geringen Zinsdifferenzen die Finanzierungskosten merklich senken. Wer etwa bei 100.000 Euro Restschuld und 800 Euro Monatsrate statt 1,2 Prozent nur 1,0 Prozent Zinsen zahlt, reduziert seine Zinskosten um mehr als 1.200 Euro.

Fazit
Die Anschlussfinanzierung ist für Kreditnehmer eine gute Gelegenheit, um ihre Zinskosten zu minimieren und schneller schuldenfrei zu werden. Durchschnittlich fünfeinhalb Jahre früher können Kreditnehmer auf diese Weise ihre Schulden vollständig getilgt haben - unter der Annahme der Modellbetrachtung, dass der neue günstige Zins über die Restlaufzeit gleich bleibt. Die Geldersparnis beträgt im Durchschnitt rund 57.000 Euro.
Zur kompletten Studie gelangen Sie hier:

zur Interhyp-Studie

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

KfW, BAFA & Co. – Was ist neu bei Förderprogrammen und wie kann man profitieren
Frühjahrscheck fürs Eigenheim
Tipps für den Hauskauf: Verhandeln lohnt sich

Bildnachweis