Donnerstag, 21. Juli 2022

Zinskommentar Juni 2022 - EZB hebt nach über 10 Jahren den Leitzins an - Weg frei für die Zinswende und auch die Bauzinsen folgen dem Trend

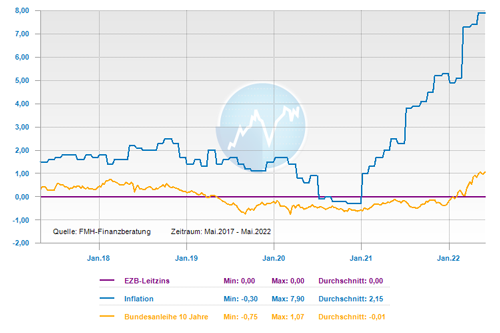
Auch die Europäische Zentralbank (EZB) sieht mittlerweile ein, dass an der Zinswende kein Weg vorbei führt. Die EZB ist bisher eher durch ihre stoisch abwartende Haltung aufgefallen. Nun wird sie zum ersten Mal seit über zehn Jahren im Juli 2022 den Leitzins anheben und stellt auch gleich für September 2022 einen weiteren Schritt in Aussicht. Damit reagieren die Notenbanker auf die weiterhin extrem hohen Inflationsraten im Euro-Raum. Für Fachleute stellt sich daher die Frage, wie die Entwicklung der Baufinanzierungszinsen vor diesem Hintergrund eingeordnet werden kann.

Die EZB wurde quasi von der Geopolitik zur Zinswende gezwungen

Die Europäische Zentralbank (EZB) konkretisierte in ihrer geldpolitischen Sitzung am 7. Juni 2022 ihren Kurs für die Zinswende: Stopp der Anleihekäufe am 1. Juli 2022 und die Anhebung des Leitzinses auf 0,25 Prozent auf der kommenden Ratssitzung am 21 Juli 2022. Die Negativzinsen für geparkte Gelder haben bis dahin weiterhin Bestand. Für die Experten hat diese Ankündigung bereits ihren Schatten voraus geworfen. Denn mit dem weiteren Anstieg der Inflationsraten war die EZB quasi gezwungen, eine Zinsanhebung zu kommunizieren. Deshalb sind die Zinsen für Baufinanzierungen zuletzt wieder sichtbar angestiegen.
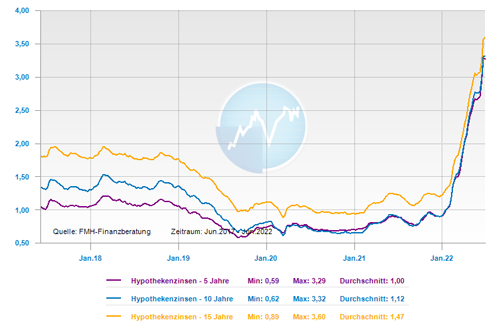
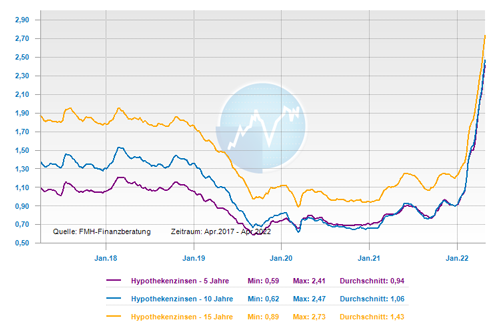
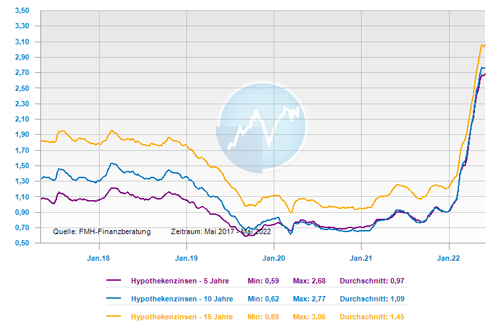
Bauzinsentwicklung über die fünf Jahre

So beträgt der aktuelle Top-Zins für eine 10-jährige Darlehensfestschreibung aktuell 2,67 Prozent und damit rund drei Mal so viel wie am Ende des letzten Jahres. Dieser Anstieg könnte sich kurzfristig weiter fortsetzen: Nach der Veröffentlichung des EZB-Entscheids ging die Rendite der 10-jährigen Bundesanleihe als erste Reaktion nach oben und sie hat einen direkten Einfluss auf Baufinanzierungszinsen.

Der Höhenflug der Baufinanzierungszinsen wurde gestoppt, Potenzial für Anstieg bleibt bestehen

Nach dem die Bauzinsen einen explosionsartigen Anstieg bis April 2022 vollzogen haben, hat sich die Dynamik im Mai 2022 etwas beruhigt. Experten erwartet auch für die kommenden Monate keine so drastische Entwicklung mehr wie zu Beginn des Jahres. Allerdings ist aber ein weiter steigendes Niveau bei hoher Volatilität möglich. Denn es ist derzeit noch nicht abzusehen, wann die Inflationsraten ihren Zenit erreicht haben und wie die EZB in ihrer Strategie weiter vorgehen wird. Allerdings werden die Forderungen an die EZB, entschieden einzugreifen, immer massiver werden.

Denn von der US-amerikanischen Federal Reserve System (Fed) wird ein zusätzlicher Druck aufkommen: Von ihr werden im Juni und Juli 2022 zwei Zinsschritte von jeweils 0,5 Prozentpunkten erwartet, was doppelt so hoch wie üblich ist. Auch die Abhängigkeit Deutschlands vom Energielieferanten Russland gilt weiterhin als ein wirtschaftliches Risiko. Das macht aktuell die Bundesanleihen weniger interessant und erhöht deren Rendite sowie folgend damit auch die Baufinanzierungszinsen.

So rechnen Fachleute in dieser Folge mit einem Anstieg des Top-Zinses für Baufinanzierungen auf über 3 Prozent in diesem Jahr. Gleichzeitig machen die Experten jedoch darauf aufmerksam, dass dieses Niveau eher den Normalzustand darstellt: Das extreme Tief der letzten Jahre war für Hauskäufer natürlich vorteilhaft – für den Gesamtmarkt aber völlig unnatürlich und schädlich, so die fachliche Feststellung. Denn weil zu viel billiges Kapital im Finanzierungsmarkt war, hat es eine ungesunde Preisexplosion bei Sachwerten wie Aktien und Immobilien gegeben. Für die Fachleute resultiert daraus, dass sich dies nach und nach auflöse: Zumindest am Aktienmarkt werde schon seit einigen Wochen wieder viel genauer hingeschaut, wohin das Geld fließt und der Immobilienmarkt wird vor allem bei institutionellen Investoren an Attraktivität einbüßen.

Wie verhalten sich die Immobilienpreise in Zeiten steigender Zinsen

Für die Marktteilnehmer ist es allerdings wenig realistisch, dass die höheren Zinsen die Preise für Wohneigentum in absehbarer Zeit nach unten ziehen werden. Feststellen kann man aber: Es kommt Bewegung in den Markt und erste Indizien zeigen, dass die Preisdynamik vermutlich schon in diesem Quartal abflauen wird. Denn angesichts des aktuellen Zinsniveaus sind einige Käufer nicht mehr bereit, sich auf die hohen Immobilienpreise einzulassen oder können sie sich schlichtweg einfach nicht mehr leisten. Das Ende der extremen Preiszuwächse erwarten die Experten am ehesten in weniger prosperierenden Lagen. Denn zuletzt wichen immer mehr Interessenten auf Randlagen aus oder entschieden sich für Bestandsimmobilien statt einem Neubau.

Die aktuelle noch hohe Nachfrage basiert für die Marktteilnehmer eher auf Vorzieheffekte: Bevor der Zins weiter steigt, beeilen sich viele, jetzt noch eine Immobilie zu kaufen. Dabei wirkt auch das begrenzte Angebot preistreibend: Der Neubau ist durch hohe Materialpreise und Lieferengpässe behindert, gleichzeitig geben zurzeit weniger Eigentümer ihre Immobilie in den Verkauf, weil die rekordhohe Inflation den Erlös schnell dezimiert. Bis sich diese Situation wieder auflöst und die Immobilienpreise in größerem Ausmaß sinken, kann es noch lange dauern, schätzen Experten. Für die Insider stellt sich die aktuelle Lage so dar: In zentralen Lagen beliebter Metropolen werden Interessenten erst einmal vergeblich auf stagnierende oder sogar nachgebende Preise warten. Dafür verfügen bestimmte Käufergruppen weiterhin über ausreichend Kapital.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend fallend
mittelfristig: schwankend fallend
langfristig: schwankend steigend
Zinskommentar Juni 2022 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Steigende Zinsen – Was bedeutet dies für die Aktienmärkte?
Durch ein Volltilgerdarlehen eine Planungssicherheit erhalten und dazu noch Geld sparen
Was Sie zum Thema Eigenschufa wissen sollten

Bildnachweis 

Freitag, 24. Juni 2022

Zinskommentar Mai 2022 - Inflationsdruck für die EZB leitet die Zinswende ein und die Bauzinsen steigen

Die weiter bestehenden Unsicherheiten, wie Lieferengpässe, Lockdowns in China, Rohstoffmangel und nicht abschätzbare Folgen des Ukrainekrieges beeinflussen die wirtschaftliche Entwicklung und die Aussichten trüben sich ein. Die steigende Inflation setzt dagegen die Europäische Zentralbank (EZB) weiter stark unter Druck, so dass sich die Signale für eine Zinswende im Sommer mehren. In diesem Spannungsfeld zeigen sich die Baufinanzierungszinsen volatil und mit weiterem Anstiegspotenzial. Die aktuelle Zinsentwicklung, die derzeitigen Herausforderungen für Immobilienerwerber und die Nachfrage nach Baufinanzierungen, soll in diesem Beitrag betrachtet werden.

Kommt im Sommer die Zinswende?

Das Anleihekaufprogramm der Europäischen Zentralbank (EZB) läuft Ende Juni 2022 aus, was eine Voraussetzung ist, bevor sie den Leitzins anheben kann. Dass dieser Schritt schon im Juli 2022 vollzogen wird, halten Experten für sehr wahrscheinlich. Denn die sehr hohe Inflation im Euro-Raum auf der einen, die deutlichen Zinsschritte der US-amerikanischen Federal Reserve System (Fed) auf der anderen Seite, sorgen für einen massivem Druck, dem sich die EZB nicht länger widersetzen kann. Vor allem geht es jetzt auch darum, die Erwartungen an die zukünftige Inflation einzubremsen und damit keine Lohn-Preis-Spirale entsteht. Diese entsteht, wenn Arbeitnehmer aufgrund der steigenden Verbraucherpreise höhere Löhne durchsetzen, was dann wiederum die Verteuerung beschleunigt.

Bauzinsentwicklung über die fünf Jahre

Der Finanzmarkt hat den bevorstehenden Zinsschritt längst eingepreist. Dies kann dazu führen, dass als Folge einer Leitzinserhöhung, nicht von einem deutlichen Zinssprung bei den Bauzinsen ausgegangen werden muss. Dennoch sei noch Luft nach oben vorhanden und tendenziell gehen die Baufinanzierungszinsen weiter hoch. Auch werden für dieses Jahr noch weitere Zinsanhebungen der EZB erwartet, so dass die Drei-Prozent-Marke demnächst erreicht werden dürfte. Dagegen wird aber die Dynamik, mit der die Zinsen in den letzten Monaten gestiegen sind, sicher nachlassen.

Die Erschwinglichkeit für Immobilieneigentum ist massiv zurückgegangen

Für Interessenten ist der Kauf oder Bau einer Immobilie teurer geworden: Die steigenden Zinsen werden bis auf Weiteres nicht durch fallende Immobilienpreise aufgefangen. Ganz im Gegenteil: Auch im ersten Quartal 2022 sind die gezahlten Preise für Häuser und Wohnungen auf breiter Front weiter gestiegen. Dagegen ist die Erschwinglichkeit massiv zurückgegangen, denn neben dem Zinsanstieg kommt auch noch die hohe Inflation als Belastung dazu. Dies macht sich als Realeinkommensverlust sehr deutlich bemerkbar. Interessenten müssen jetzt nicht nur mehr für die eigenen vier Wände bezahlen, sondern auch für das tägliche Leben.

Das führt dazu, dass zurzeit immer wieder Menschen von ihrem Vorhaben, Wohneigentum zu kaufen, zurücktreten oder ihre Wünsche an die eigene Immobilie reduzieren müssen. In der Praxis beobachten Baufinanzierungsberater, dass besonders Bauwillige in einem sehr frühen Stadium der Planung mit riesigen Herausforderungen konfrontiert werden. Denn wenn noch kein Vertrag mit Bauträgern oder den Dienstleistern der einzelnen Gewerke vereinbart wurde, müssen hier merkliche und oft schmerzliche Preissteigerungen verkraftet werden.

Bei den Bauzinsen gibt es seit Jahresbeginn eine Verdreifachung

Da im Mai 2022 keine EZB-Sitzung stattfindet, sind Entscheidungen zu geldpolitischen Maßnahmen erst wieder im Juni 2022 zu erwarten. Dennoch ist bereits Bewegung in der Bauzinskurve: Nicht zuletzt haben die Äußerungen verschiedener Ratsmitglieder sowie der Notenbank-Chefin Christine Lagarde, dass eine Leitzinsanhebung im Juli möglich wäre, die Bauzinsen weiter ansteigen lassen. Verglichen mit dem Zinsniveau von Ende letzten Jahres haben sich die Zinsen für Baufinanzierungen mittlerweile verdreifacht und die Bauzinskondition für eine 10-jährige Zinsbindung beträgt mittlerweile 2,59 Prozent.

Das Tempo der vergangenen Zinserhöhungen, hat sich zuletzt allerdings wieder gedrosselt und derzeit seien erhebliche Schwankungen zu beobachten. Die Inflationserwartungen ziehen die Zinsen nach oben, die Konjunkturrisiken dämpfen sie und die Finanzierungsinstitute passen ihre Preise in sehr unterschiedlichen Zyklen an – einige täglich oder wöchentlich, andere unregelmäßig. Neben Zinsanhebungen gab es aktuell auch Zinssenkungen, wie beispielsweise kürzlich bei der KfW-Bank. Empfehlung: Wer jetzt eine Baufinanzierung benötigt, ist daher gut beraten, die Angebote tagesaktuell zu vergleichen.

Trotz steigender Kosten besteht weiter eine hohe Nachfrage

Die Finanzierungsinstitute registrieren einen signifikanten Rückgang des Interesses an der eigenen Immobilie dennoch nicht. Eher ein allmähliches Nachlassen der Unruhe, die zwischenzeitlich zu Nachfragerekorden führte: Besonders Anschlussfinanzierer hätten sich beeilt, ihre zweite Finanzierungsrunde unter Dach und Fach zu bringen und möglichst hohe Zinsersparnisse zu nutzen. Das Zeitfenster für den großen Zinsunterschied zwischen Erst- und Anschlussfinanzierung wird jetzt etwas kleiner, beobachten Baufinanzierungsberater, wodurch sich die extrem starke Nachfrage etwas abschwächt. Der Anteil ist aber immer noch auf einem hohen Niveau, denn günstiger wird es erst einmal nicht mehr – wovon auch die Baufinanzierer ausgehen. Aber auch das Interesse an Erstfinanzierungen habe bislang noch nicht nachgelassen, denn wer jetzt eine passende Immobilie findet und sie finanzieren kann, macht dies auch und zögert nicht mehr lange.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: steigend
mittelfristig: schwankend steigend
langfristig: schwankend steigend

Zinskommentar Mai 2022 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Globale Wirtschaft – Achillesferse Lieferketten?
Privathaftpflichtversicherung - Warum auch bei sportlichen Aktivitäten wichtig
Aktive und passive Anlagestrategien – Es kommt auf die richtige Mischung an

Bildnachweis 

Donnerstag, 26. Mai 2022

Zinskommentar April 2022 - EZB weiter mit hohen Inflationserwartungen unter Druck was zu Übertreibungen auf dem Zinsmarkt führt

 Für Baufinanzierungen sind die Zinssätze in diesem Jahr extrem schnell gestiegen: Mit einem Plus von zirka 1,2 Prozentpunkten liegen beispielsweise bei einer 10-jährigen Zinsfestschreibung die Konditionen aktuell mehr als doppelt so hoch wie noch Ende 2021. Die auch weiterhin hohen Inflationserwartungen setzen sie auch zukünftig unter Druck und in der letzten Ratssitzung hat die Europäische Zentralbank (EZB) bestätigt, dass sie die Zinswende einleitet. Experten zufolge sei ein weiterer Zinsanstieg möglich, die Nachfrage nach Immobilien und deren Finanzierung dämme die aktuelle Entwicklung aber nicht ein.

Ursache für den unerwarteten schellen Anstieg der Baufinanzierungszinsen

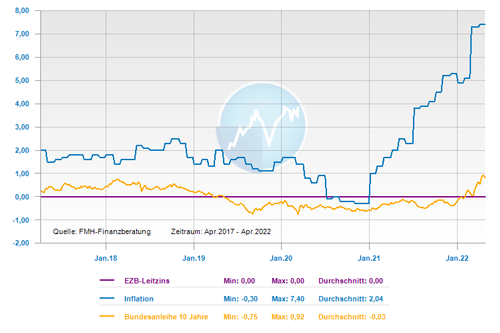
Das in 2022 mit einer Normalisierung des Zinsniveaus von der EZB begonnen wird, haben die meisten Finanzmarktteilnehmer bereits in ihre Prognosen eingerechnet. Dass der Anstieg aber so schnell und so hoch ausfallen würde, das war allerdings nicht zu erwarten. Einen wichtigen Grund sehen die Experten in den Inflationserwartungen, die an der Realität vorbeigingen. Der Kapitalmarkt hat Ende 2021 einen Rückgang der Inflation in diesem Jahr einkalkuliert – doch das Gegenteil ist eingetreten. Die Inflation liegt aktuell bei einem Rekordwert von 7,5 Prozent und wird voraussichtlich auch im kompletten Jahr 2022 so hoch bleiben. Die Folgen des Kriegs in der Ukraine fachen die Verteuerungen hauptsächlich durch hohe Energie- und Lebensmittelpreise an, aber auch mögliche großflächige Lockdowns in China könnten ebenfalls dazu beitragen.

Bauzinsentwicklung über die fünf Jahre

Zu der Inflation kommt dazu, dass auch die US-amerikanische Notenbank Federal Reserve System (Fed) die Europäische Zentralbank (EZB) unter Druck setzt, Anleihekäufe zu beenden und Zinsen zu erhöhen. Denn Fed-Chef Jerome Powell hat bereits die Zinswende eingeläutet und einen aggressiven Kurs zur weiteren Anhebung angekündigt. So stehen zu den ursprünglich angekündigten drei Zinsschritten jetzt bis zu sieben Zinsschritte für das Jahr 2022 im Raum. Mit dem Blick auf die USA kalkuliert der Finanzmarkt für Europa bereits jetzt mehr Zinserhöhungen ein, als in diesem Jahr zusehen sein werden, vermuteten bereits Experten. Zum Teil ist aktuell eine Übertreibung des Marktes zu sehen. Vor diesem Hintergrund wäre auch ein Zinsniveau von 3 Prozent für eine  10-jährige Zinsfestschreibung bei Baufinanzierungskonditionen in diesem Jahr vorstellbar. Allerdings ist dies aus heutiger Sicht nicht mit rationalen Gründen zu erklären.

Die Zinswende wird von der EZB nur zögerlich vorbereitet

Die Forderungen an die EZB wurden immer massiver, konkrete Schritte für die Normalisierung der Geldpolitik umzusetzen. Auf der anderen Seite verschlechtern sich die konjunkturellen Ausblicke durch die Folgen des Krieges, Corona-Maßnahmen in China und die unsicheren geopolitischen Entwicklungen. Insofern ist es für die Notenbank schwierig die eine richtige Entscheidung zu treffen: Mit Zinserhöhungen gegen die steigende Inflation läuft sie Gefahr, die konjunkturelle Erholung nach der Corona-Pandemie abzuwürgen und Europa in eine Rezession schlittern zu lassen. Und wird weiter mit billigem Geld agiert, lässt sie der Preissteigerung freien Lauf.

Die EZB-Chefin Christine Lagarde tastet sich entsprechend vorsichtig in Richtung Kurswechsel voran und unternimmt derzeit weiter keine weiteren Maßnahmen, um das Tempo zu beschleunigen. Es steht außer Frage, dass die Zinswende kommt, aber was den konkreten Zeitpunkt der Zinsanhebung und weitere Zinsschritte angeht, weicht sie weiterhin aus. Aus Sicht von Fachleuten werden von der nächsten EZB-Sitzung keine deutlichen Impulse auf die Bauzinsen ausgehen. Die Rendite der 10-jährigen Bundesanleihen bleibt dennoch hoch. Durch die aktuellen großen Unsicherheiten könnten sie in den nächsten Wochen stark schwanken und weiter steigen und in der Folge damit auch die Bauzinsen. Solange die Europäische Zentralbank (EZB) nicht eine klare Position bezieht, wann welche Zinsschritte zu erwarten sind, setzen sich die Übertreibungen vermutlich erst einmal fort.

Bei Kreditanfragen gibt es aktuell keinen Rückgang

Für Immobilienkäufer, welche aktuell auf der Suche nach einem Objekt sind, ist die Zinsentwicklung natürlich bitter. Sie müssten Kompromisse bei Lage oder Größe des Eigenheims in Kauf nehmen oder neu rechnen, ob sie sich die Monatsrate leisten können und wollen. Aber insgesamt wird noch keine Kaufzurückhaltung am Markt festgestellt.

Dafür sind Immobilien nach wie vor zu attraktiv, gerade in der jetzigen Inflationsphase. Aus der Finanzierungsabwicklung hört man, dass noch immer das nötige Eigenkapital der limitierende Faktor sei, nicht die Monatsrate. Denn mit den immer höheren Immobilienpreisen müssten nicht nur die ebenfalls steigenden Erwerbsnebenkosten selbst gezahlt werden. In bestimmten Konstellationen fordern die Banken darüber hinaus noch zusätzliches Eigenkapital. Dies lies sich aber schon in den letzten Jahren beobachten, dass Banken nicht mehr undifferenziert jede Preissteigerung mitfinanzieren.

Die Nachfrage nach Anschlussfinanzierungen hat dagegen deutlich zugenommen und auch Immobilienbesitzer, deren Anschlussfinanzierung erst in ein, zwei oder drei Jahren ansteht, informieren sich zurzeit über ihre Möglichkeiten und vergleichen die aktuellen Angebote. Damit können alle Optionen ausgeschöpft werden, denn wer erst drei oder sechs Monate vor Ablauf der Zinsbindung aktiv wird, verpasst unter Umständen den individuell besten Zeitpunkt. Denn unabhängig von der Zinsbindung können Kreditnehmer zehn Jahre nach Auszahlung ihr Darlehen kostenfrei kündigen und derzeit immer noch auf einen günstigeren Tarif umsteigen.

Zum anderen sind angesichts vermutlich weiter steigender Zinsen Forward-Darlehen zurzeit extrem beliebt. Damit lassen sich gegen einen Zinsaufschlag die jetzigen Zinsen für die Zukunft festschreiben. Der Aufschlag für diese Zinssicherheit für bis zu fünf Jahre im Voraus beträgt rund 0,2 Prozentpunkte pro Jahr, wobei viele Finanzierungsinstitute diesen erst ab dem 13. Monat berechnen.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: steigend
mittelfristig: schwankend steigend
langfristig: schwankend steigend

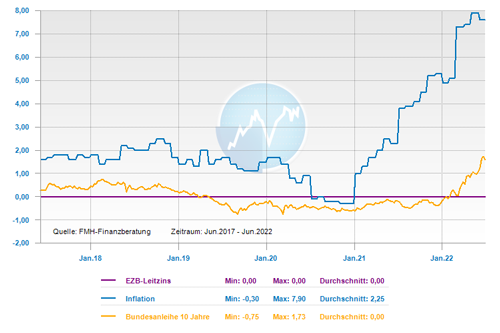
Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar April 2022 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Russland-Ukraine-Krieg sorgt für steigende Rohstoffpreise
Reifenwechsel im Frühjahr - Die Sommerreifen vor dem Radwechsel überprüfen
DAX 40 – Eine Revolution oder ein Rohrkrepierer?

Bildnachweis

Donnerstag, 14. April 2022

Zinskommentar März 2022 - Der Ukraine-Krieg treibt die Energiekosten nach oben und damit auch die Inflationsraten

 Die Inflationsrate hat im Februar 2022 mit 5,8 Prozent erneut einen Rekordwert erreicht. Durch den Kriegsausbruch in der Ukraine werden vor allem Gas-, Öl und Rohstoffpreise weiter in die Höhe getrieben, was sich damit auch bei den Inflationsraten widerspiegelt. Die Europäische Zentralbank (EZB) reagiert darauf, korrigiert ihre Prognosen nach oben und nimmt eine Straffung ihrer Geldpolitik vor. Fachleute gehen davon aus, dass dies zu leicht steigenden Zinsen für Baufinanzierungen führen kann.

Die Zinsen befinden sich in einem Spannungsfeld zwischen hohem Inflationsdruck und gedämpften wirtschaftlichen Aussichten. Der Indikator für die Zinsentwicklung ist die Rendite der 10-jährigen Bundesanleihen. Diese stieg in den ersten beiden Monaten des Jahres 2022 deutlich an. Die Bauzinsen folgten diesem Trend, wodurch diese einen deutlichen Satz nach oben machten. Mit dem Kriegsbeginn in Osteuropa ist die Nachfrage nach Anleihen wieder gestiegen, was mit Auswirkung auf die Zinsbewegung einher geht.

Die Zinswende ist am Horizont bereits sichtbar

Zwar ist der schnelle Anstieg der Zinsen durch den Krieg in der Ukraine erst einmal gestoppt worden, aber in der Pressekonferenz nach der März-EZB-Sitzung kündigte die EZB-Chefin Christine Lagarde eine Straffung der Geldpolitik an. So werden die Anleihekäufe schneller reduziert als geplant und könnten im dritten Quartal enden. Dies gilt vorbehaltlich der wirtschaftlichen Auswirkungen des Ukraine-Krieges, sowie der weiteren Inflationsaussichten. Die EZB-Chefin reagierte damit auf die sehr hohe Inflationsrate von aktuell 5,8 Prozent und die Aussicht, dass diese in den kommenden Monaten noch zunehmen könnte. Deshalb korrigierte die Europäische Zentralbank (EZB) ihre Inflationserwartung für 2022 auf 5,1 Prozent deutlich nach oben, für das Jahr 2023 auf 2,1 Prozent. Experten schätzen, dass diese Anhebung für eine Aufwärtsbewegung der Bauzinsen sorgen kann. Allerdings nur geringfügig, denn ein erster Zinsschritt Ende dieses oder Anfang kommenden Jahres wurde bereits erwartet.

Bauzinsentwicklung über die fünf Jahre

Es ist zwar für die aktuelle Zinsentwicklung nicht so sehr der Zeitpunkt der ersten Zinsanhebung relevant, sondern vielmehr die Perspektive, wie viele Zinsschritte zu erwarten sind und wie hoch diese ausfallen. Wenn die EZB hier nach dem Beispiel der US-amerikanischen Federal Reserve System (Fed) ein entschlossenes Vorgehen signalisieren würde, hätte dies erhebliche Auswirkungen auf die Zinsen. Ein massives Gegensteuern von der Europäischen Zentralbank (EZB) zeichnet sich aber noch nicht ab. Angesichts der großen Unsicherheiten bezüglich der Folgen des Ukraine-Krieges behält sie sich eine möglichst große Flexibilität vor. Zusätzlich ist der Spielraum der Notenbank bei möglichen Zinserhöhungen limitiert, weil sie die Refinanzierungsbedingungen der am stärksten verschuldeten Euro-Länder im Blick behalten muss. So steckt die EZB wieder in einer Zwickmühle und Fachleute sprechen angesichts des hohen Anteils von Befürwortern einer lockeren Geldpolitik im EZB-Rat von einem „Taubenschlag“. Es wird befürchtet, dass sich die Europäische Zentralbank (EZB) zu viel Zeit für die Zinswende nimmt, denn seit ihrem Bestehen tendiert die europäische Zentralbank nicht gerade zu einer straffen Geldpolitik. Je länger die Finanzmärkte von der EZB manipuliert werden, desto schwieriger wird der Weg zurück.

Perspektiven und Empfehlung für Baufinanzierungen

Verbraucher die eine Immobilienfinanzierung planen, müssen mindestens in den nächsten Wochen mit schwankenden Kursen rechnen, denn die Finanzmärkte sind aufgrund der aktuellen geopolitischen Lage derzeit sehr nervös. Daher kann es bei den Bauzinsen kurzfristig zu höheren Ausschlägen in beide Richtungen kommen. Es wird wieder eine deutlichere Zickzack-Bewegung geben als in den letzten Jahren, in denen vergleichsweise wenig Bewegung stattfand. So lange die politische Lage weiter so unsicher bleibt, dient die Bundesanleihe als sicherer Hafen. Und das wirkt sich bremsend auf den Anstieg der Baufinanzierungszinsen aus. Langfristig gehen die Experten aber von einem Potenzial für steigende Zinsen aus: Über die nächsten ein oder zwei Jahre werden wir mit ziemlicher Sicherheit ein höheres Zinsniveau für Baufinanzierungen sehen.

Deshalb sollten Immobilieninteressierte den Erwerb, bzw. Bau eines Objektes nicht unnötig hinauszögern, denn wenn die Immobilienpreise und Zinsen perspektivisch steigen, wird Wohneigentum in Zukunft eher teurer. Bei laufenden Finanzierungen ist daher auch jetzt die richtige Zeit, um über eine Umschuldung nachzudenken. Wer vor zehn Jahren drei Prozent Zinsen für das Darlehen vereinbart hat, sollte jetzt eine Kündigung prüfen und sich die aktuell günstigeren Konditionen langfristig sichern. Bei deutlich schwankenden Zinskurven könnten diejenigen zusätzlich profitieren, die gut vorbereitet, spontan und nervenstark sind, denn mit etwas Geschick lässt sich kurzfristig ein guter Zeitpunkt für die Anschlussfinanzierung abpassen an. Da der Zinssatz von einem Tag auf den anderen aber nicht nur günstiger, sondern auch merklich teurer werden kann, sei es wichtig, alle Unterlagen griffbereit zu haben und die Zinsentwicklung laufend zu beobachten, um jederzeit handlungsfähig zu sein. Nutzen Sie dazu meine Forward-Darlehen-Strategie.

Leitzinserhöhung erst in weiter Ferne ein Thema für die EZB

In der letzten EZB-Ratssitzung im Februar 2022 war eine Anhebung des Leitzinses erneut kein Thema und er bliebt weiterhin bei null. Ein erster Schritt wird von Ökonomen für das Frühjahr 2023 erwartet, einige wenige rechnen Ende 2022 damit. Für Verbraucher spielt der genaue Zeitpunkt dabei keine wesentliche Rolle, denn Sparer profitieren nicht merklich von einem kleinen ersten Zinsschritt. Auch Immobilienfinanzierer bekommen eine Leitzinsänderung nicht unmittelbar zu spüren, denn die Erwartung einer Zinswende in Europa wird nach und nach eingepreist. Für Fachleute wird die spannendere Frage sein, wie groß der Spielraum der EZB für Zinserhöhungen und den Abbau der Bilanz ist. Denn dies könnte die Zinskonditionen für Baufinanzierungen direkter beeinflussen als die Anhebung des Leitzinses. Kurzfristig wird es nicht zu großen Veränderungen kommen, tendenziell werden die Immobiliendarlehen in den nächsten Monaten aber wahrscheinlich etwas teurer.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: steigend
mittelfristig: schwankend steigend
langfristig: schwankend steigend

Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar März 2022 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Mobilitätstrends der Zukunft – Veränderungen der Infrastruktur in den Städten und Metropolregionen beeinflussen auch die Anlagemärkte
Bei Baufinanzierung das Sondertilgungsrecht und variable Raten nutzen
So kann man als Immobilienkäufer sein Eigenkapital aufbessern

Bildnachweis

Freitag, 11. März 2022

Zinskommentar Februar 2022 - Inflationserwartungen bleiben hoch und die EZB weicht trotzdem nicht von bisheriger Geldpolitik ab

 Die Europäische Zentralbank (EZB) sieht trotz weiterhin hoher Inflationserwartungen keine Beweggründe, die steigende Inflation mit neuen geldpolitischen Maßnahmen zu bekämpfen. Sie hält damit an der Politik des billigen Geldes fest und belässt den Leitzins auch weiterhin auf null. Dies steht im Gegensatz zu anderen Notenbanken vieler Industrieländer, die bereits geldpolitische Maßnahmen gegen die steigende Inflation in die Wege geleitet haben. Dadurch kommt auch in die Bauzinsen-Entwicklung dennoch Bewegung – durch das Vorgehen der US-amerikanischen Notenbank Fed sowie Unsicherheiten über die weitere Inflationsentwicklung.

Fed schreitet voraussichtlich ab März zur Tat

So sind mindestens vier Zinserhöhungen um +0,25 Prozent in diesem Jahr zu erwarten. Der oberste US-amerikanische Währungshüter Jerome Powell hat in seinen bisherigen Ankündigungen weitere und größere Zinsschritte nicht ausgeschlossen. Diese Aussichten bewegen auch die deutschen Finanzierungskonditionen, was an den aktuell relativ volatilen Finanzierungsmärkten zu erkennen ist. So sind seit Jahresanfang die Zinsen für Baufinanzierungen tendenziell leicht angestiegen. Bisher wurden vier Zinserhöhungen durch die Federal Reserve System (Fed) von den Marktteilnehmern eingepreist. Durch die jüngste Ankündigung, dass bis zu sieben Schritte möglich sein könnten, sorgt nun für erneute Unruhe bei den Marktteilnehmern. Der Finanzierungszins für ein 10-jähriges Baudarlehen beginnt aktuell bei 0,93 Prozent, der zum Jahreswechsel noch bei 0,79 Prozent lag. Für eine 15-jährige Darlehensfestschreibung werden 1,21 Prozent aufgerufen und eine 20-jährige Zinsbindung ist derzeit ab 1,41 Prozent zu haben.

Bauzinsentwicklung über die fünf Jahre

Gerät die EZB durch die Fed nun unter Zugzwang?

EZB-Chefin Christine Lagarde wird dem Vorbild ihres amerikanischen Amtskollegen nicht folgen und weiter an ihren Kurs des billigen Geldes festhalten. Dies durchaus nachvollziehbar, denn die Europäische Zentralbank (EZB) besitzt nicht den geldpolitischen Spielraum der Fed. Denn in den USA läuft die Konjunktur auf Hochtouren, die Beschäftigung ist sehr hoch und befindet sich ungefähr auf dem Niveau vor der Corona-Pandemie. Weil die US-Wirtschaft mittlerweile keinen finanziellen Stimulus mehr benötige, kann sich die Fed nun darauf konzentrieren, gegen die Inflation anzugehen. Die Rahmenbedingungen in Europa sind komplett anderes, denn die EZB muss einerseits eine übermäßige Inflation verhindern und gleichzeitig aber auch eine Schuldenkrise durch überlastete EU-Staaten vermeiden. Deshalb muss die EZB abwartender und vorsichtiger als die Fed agieren, um die heterogene wirtschaftliche Entwicklung und Leistungsfähigkeit der EU-Mitgliedsstaaten auszugleichen.

Aktuelle Inflation übertrifft noch immer die Erwartungen

Ein schwächelnder Euro, eine steigende Inflation, und die Angst vor einer Lohn-Preis-Spirale, sorgen dafür, dass auch aus den eigenen EZB-Reihen die Forderungen lauter werden, eine schnellere Straffung der Geldpolitik vorzunehmen. Dies geschieht auch in dem Hinblick, dass sich die Erwartung eines merklichen Inflationsrückgangs zum Jahresbeginn 2022 nicht erfüllt haben. Das deutsche statistische Bundesamt schätzt nur einen leichten Rückgang auf 4,9 Prozent im Januar 2022. Auch die Daten für die anderen Euro-Länder signalisieren ebenfalls keine Entspannung. So prognostiziert das Europäische Statistikamt für den gesamten Euro-Raum sogar einen Zuwachs der Inflationsrate. Wenn die Inflationserwartung in den nächsten Monaten nicht deutlich zurückgeht, erwarten Fachleute, dass die EZB ein höheres Tempo beim Rückgang der Kaufvolumina an den Tag legen wird. Dies hätte dann auch steigende Zinsen bei der Baufinanzierung zur Folge. Auch dass die EZB derzeit noch nicht aktiv wird, sich aber alle Möglichkeiten für eventuelle Anpassungen offen hält, kann sich auf die Zinssätze auswirken. Die Finanzmärkte mögen bekanntlich diese Unsicherheiten nicht, was an den an zuckenden Zinsbewegungen und kleineren Ausschlägen in beide Richtungen zusehen ist.

Für die EZB stehen Leitzinserhöhung noch in weiter Ferne

Bei der EZB-Ratssitzung im Februar 2022 war die Anhebung des Leitzinses weiterhin kein Thema und der Zinssatz verbliebt weiterhin bei null. Von den meisten Marktteilnehmer wird ein erster Schritt für das Frühjahr 2023 erwartet. Ganz optimistische Ökonomen rechnen sogar bereits Ende 2022 damit. Allerdings spielt der genaue Zeitpunkt für Verbraucher dabei keine wesentliche Rolle: Die Sparer werden nicht merklich von einem kleinen ersten Zinsschritt profitieren. Auch Immobilienkäufer werden eine Leitzinsänderung nicht unmittelbar zu spüren bekommen, denn die Erwartung einer Zinswende in Europa wird nach und nach eingepreist. Für Experten wird eher die spannendere Frage sein, wie groß der Spielraum für Zinserhöhungen und den Abbau der Bilanz der EZB ist. Dies könnte dann die Konditionen für Baufinanzierungszinsen direkter beeinflussen als eine Leitzinsanhebung. Deshalb kann man feststellen, dass kurzfristig nicht mit großen Veränderungen gerechnet werden muss, tendenziell aber die Immobilienkredite in den nächsten Monaten sehr wahrscheinlich etwas teurer werden.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: steigend
mittelfristig: schwankend steigend
langfristig: schwankend steigend

Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar Februar 2022 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Sturmtiefs „Ylenia“, „Zeynep“ und „Antonia“ fegen über Deutschland – Wie Schäden an Autos und Häusern richtig versichert sind
Achtung - Auf den italienischen Skipisten gilt nun eine Versicherungspflicht
So kann man als Immobilienkäufer sein Eigenkapital aufbessern

Bildnachweis

Freitag, 25. Februar 2022

So kann man als Immobilienkäufer sein Eigenkapital aufbessern


Finanzierungsinstitute vergeben Darlehen an Kreditnehmer nur dann, wenn deren finanzielle Situation als solvent eingestuft werden kann. Deshalb sind für ein Darlehen geeingte Sicherheiten erforderlich, damit die Bank vor Zahlungsausfällen geschützt ist. Als Sicherheit gilt beispielsweise das Eigenkapital des Darlehennehmers. Für viele Baufinanzierer stellt sich jedoch meist die Frage: Welche Möglichkeiten gibt es noch, um sein Eigenkapital aufzubessern?

Nach einem langanhaltenden Abwärtstrend steigen die Zinsen für Immobilienkredite wieder langsam an. So haben die Zinsen für Immobilienfinanzierung mit einer zehnjährigen Zinsfestschreibung im Dezember 2021 im Durchschnitt bei einem Prozent gelegen. Im Vergleich dazu lag der Zinssatz bei einer gleichen Zinsfestschreibung im Januar 2021 durchschnittlich bei 0,75 Prozent. Für Immobilienkäufer, die eine Vollfinanzierung nutzen wollen oder müssen, wird diese dadurch immer unattraktiver. Deshalb gilt für alle, die eine Finanzierung für den Immobilienkauf in Betracht ziehen, dass genug Eigenkapital mit eingebracht werden sollte. Nachfolgend werden einige Möglichkeiten beleuchtet, wie das nötige Eigenkapital aufzubessert werden kann.

Eigenes Geld investieren oder als Sicherheit hinterlegen

Wer bei der derzeitigen Inflation von 5,3 Prozent (Stand Dezember 2021) sein gesamtes Geld auf dem Sparkonto liegen hat, verliert an Kaufkraft und zahlt möglicherweise noch Strafzinsen. Deshalb ist es ratsam, zumindest einen Teil seines Eigenkapitals in das Immobilienprojekt zu investieren. Bei Wertpapieren, wie beispielesweise Aktien oder Investmentfonds ist es möglich, diese grundsätzlich als Sicherheit bei dem Finanzierungsinstitut zu hinterlegen. Deshalb müssen diese nicht veräußert werden und können sich in der derzeitgen Sitiuation weiterhin gut entwickeln. Allerdings gilt es zu beachten, dass diese aufgrund von Kursrisiken im Normalfall nicht zu 100 Prozent beliehen werden können.

Was ist wichtig beim Wohneneigentumerwerb?

Für die Praxis kann man deshalb ableiten, das Bundeswertpapiere als sehr sicher eingestuft werden und überwiedend zu 100 Prozent als Sicherheit hinterlegt werden können. Auch Staatsanleihen die ein Rating von AAA oder AA besitzen sind als Sicherheit bei den Finanzierungsinstituten ebenfalls gern gesehen. Bei Aktien oder Investmentfonds werden dagegen häufig Risikoabschläge einkalkuliert. Deshalb werden diese Wertpapiere meistens nur zu 60 oder 80 Prozent als Sicherheit akzeptiert. Wenn bei den Aktien oder Investmentfonds ein höheres Risiko besteht, werden diese entsprechend noch geringer in der bewertung angestzt.

Einbringbare lastenfreie Grundstücke bringen eine hohe Bonität

Finanzierungsinstitute akzeptieren als Vermögenswerte nicht nur Wertpapiere oder Bargeld, sondern auch Sachwerte wie Grundstücke, welche ebenfalls als Eigenkapital in eine Immobilienfinanzierung mit eingebracht werden können. Allerdings ist hierbei die Voraussetzung, dass das eingebrachte Grundstück vollständig abbezahlt (Lastenfrei) sein muss. Wird ein Grundstück in eine Finanzierung als Eigenkapital miteingebracht, dann wird auf diesem Grundstück eine Grundschuld im Grundbuch eingetragen und dient der Bank als Sicherheit.

Erbschaft zu Lebzeiten - Amtlich als Schenkung eingestuft

Einen gesetzlichen Anspruch auf ein vorgezogenes Erbe gibt es nicht. Doch wenn sich alle Parteien einig sind, ist es möglich, sich das gesamte Erbe oder auch nur einen Teil davon bereits zu Lebzeiten des Vererbenden auszahlen zu lassen. Dabei handelt es sich juristisch um eine Schenkung, die auch entsprechend besteuert werden muss. Nutzen kann man dabei den steuerlichen Freibetrag, der bei Kindern beispielsweise 400.000 Euro beträgt. Dies ist genauso hoch wie bei der Erbschaftsteuer und kann alle zehn Jahre erneut genutzt werden. Mit so einer Schenkung kann das Eigenkapital für die Immobilienfinanzierung weiter ausgebaut werden, sodass die Darlehenskonditionen günstiger werden können.

Sicherheiten von Angehörigen hinterlegen

Neben den eigenen Sicherheiten, ist auch möglich, Vermögenswerte von den Eltern oder anderen Verwandten zu hinterlegen. Dafür ist allerdings eine gute Vertrauensbasis und natürlich das Einverständnis aller Parteien erforderlich. In diesem Fall kann beispielsweise die Immobilie der Eltern in die Finanzierung mit eingebracht werden. Für diese Immobilie wird dann eine Grundschuld im Grundbuch eingetragen, welche für das Finanzierungsinstitut als Sicherheit gilt. So kann das Finanzierungsinstitut im Fall von Zahlungsverzug, von seinen Rechten Gebrauch machen und die Verluste kompensieren. Unter ungünstigen Umständen kann dies auch Zwangsversteigerung der Immobilie der Eltern bedeuten.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Schwellenländer – Wieder ein zuversichtlicher Blick für die Geldanlage
Die größten Fallen bei einer Baufinanzierung
Energiekosten sparen – So klappt ein Anbieterwechsel

Bildnachweis

Dienstag, 8. Februar 2022

Zinskommentar Januar 2022 - Das Ende der Niedrigzinsen wird langsam eingeläutet

 Nachdem bei den Baufinanzierungszinsen das Jahr 2021 eher ruhig ausgeklungen ist, kam mit Beginn des neuen Jahres wieder Bewegung in die Zinskonditionen. So haben Anfang Januar 2022 viele Finanzierungsinstitute die Zinsen für Baufinanzierungen angehoben. Vor allem die Entwicklungen in den USA wirken sich derzeit zinssteigernd auf die europäischen Märkte aus. Hauptsächlich wirkt vor allem die Annahme, dass die US-amerikanische Notenbank Fed schneller und energischer handelt, als der Fed-Chef Jerome Powell zuletzt signalisiert hat. Dies sorgt auch in Europa für steigende Zinssätze, denn inzwischen werden von der amerikanischen Notenbank Federal Reserve System (Fed) nicht mehr drei, sondern vier Zinsschritte im Jahr 2022 erwartet. Auch zeichnet sich mittlerweile ein schnellerer Ausstieg aus den Kaufprogrammen ab sowie eine Bilanzreduktion schon in diesem Jahr, was also die Verknappung des Geldes bewirken wird.

Ein signifikanter Zinsanstieg ist nicht in Sicht

Werden im Jahr 2022 also die Zinsen drastisch steigen? „Nein“, sagen Experten und verweisen auf die letzte Ratssitzung der Europäischen Zentralbank (EZB). Denn im Dezember hat sie ihre Inflationserwartungen für das Jahr 2022 auf 3,2 Prozent fast verdoppelt. Allerdings sieht die EZB dennoch keine Veranlassung, ihren Kurs der ultralockeren Geldpolitik zu revidieren. Die EZB-Chefin Christine Lagarde hat damit ihren Weg erneut "zementiert", was bedeutet, dass es keinen Ausstieg aus dem billigen Geld und voraussichtlich keine Anhebung des Leitzinses in diesem Jahr geben wird.

Bauzinsentwicklung über die fünf Jahre

Solange die Europäische Zentralbank (EZB) weiterhin in derart relevantem Ausmaß Anleihen kauft, begrenzt das ganz klar den Anstieg der Baufinanzierungszinsen. Aber: Wenn auch keine exorbitanten Steigerungen zu erwarten sind, müsse langfristig mit einem moderaten Zinsanstieg gerechnet werden. Deshalb als Tipp für Immobilienkäufer: Die Entscheidung für die Wohnung oder das Haus nicht überstürzt treffen. Wenn aber ein passendes Objekt gefunden wurde, sollten zügig Nägel mit Köpfen gemacht werden, zumal auch die Immobilienpreise weiter steigen dürften.

Die neue Bankenregulierung in Deutschland kann zu Auswirkungen bei den Bauzinsen führen

Ein weiterer Faktor könnte die Zinsen nach oben treiben: Die höheren Anforderungen an Banken in Bezug auf ihre Kapitalpuffer bei Baufinanzierungen, welche die Bundesanstalt für Finanzdienstleistungsaufsicht (Bafin) gerade angekündigt hat. Denn grundsätzlich steigen durch die höheren Eigenkapitalunterlegungen die Refinanzierungskosten der Banken und damit auch die Zinskonditionen für die Verbraucher. Wegen des großen Wettbewerbs der Baufinanzierungsanbieter gehen Fachleute aber nicht davon aus, dass die Finanzierungsinstitute die höheren Kosten eins zu eins an ihre Kunden weitergeben werden. Eine Verteuerung wird sich zwar bemerkbar machen, aber nicht mit erheblichen Ausschlägen. Ein weitaus stärkerer Faktor für die Baufinanzierungszinsen ist die allgemeine Entwicklung am Finanzmarkt.

Die Bauzinsen könnten weiter steigen

Zwar sind die Top-Zinsen von 0,83 Prozent für ein 10-jähriges Baudarlehen, für eine 15-jährige Darlehensfestschreibung von 1,09 Prozent und eine 20-jährige Zinsbindung von derzeit ab 1,29 Prozent immer noch sehr günstig. Aber: Die Zeit der absoluten Tiefstzinsen ist vorbei, so Experten und sie rechnen nicht damit, dass die Zinsen für Immobilienfinanzierung wieder auf das Allzeittief des Jahres 2020 zurückgehen werden. Dafür sprächen verschiedene Gründe eher für eine mögliche weitere Aufwärtsbewegung der Zinsen. Zum einen gehen Fachleute davon aus, dass die 10-jährige Bundesanleihe, welche die Bauzinsen hauptsächlich beeinflusst im Jahr 2022 wieder positiv rentierten wird. Dies wäre positiv für das wirtschaftliche Gesamtsystem, allerdings auch preissteigernd für Immobilienfinanzierungen. Zum anderen bleibe abzuwarten, wie sich die Inflation in der Euro-Zone weiter entwickelt. Denn wenn die Inflationsraten nicht deutlich zurückgehen, obwohl die pandemiebedingten Sondereffekte wie Lieferengpässe abnehmen, steigt der Druck auf die Europäische Zentralbank (EZB), ihre Geldpolitik zu überprüfen. Und sollte sie eine restriktivere Vorgehensweise ankündigen, könnte dies die Baufinanzierungszinsen verteuern.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend seitwärts
mittelfristig: schwankend steigend
langfristig: schwankend steigend

Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar Januar 2022 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Steigerung Ost, Senkung West der Beitragsbemessungsgrenze 2022 für die Sozialversicherung
Krankenkassenbeiträge erneut gestiegen - Jetzt handeln und sparen!
Energiekosten sparen – So klappt ein Anbieterwechsel

Bildnachweis