Freitag, 14. Oktober 2022

KfW - Bei der Förderung von Wohnraum gibt es Neuerungen

Die Bundesförderung für effiziente Gebäude (BEG) wurde angepasst und in Abstimmung mit dem Bundesministerium für Wirtschaft und Klimaschutz (BMWK) kurzfristig umgesetzt. Dieser Schritt wurde erforderlich, um angesichts der zur Verfügung stehenden Bundesmittel Vorzieheffekte zu vermeiden und die Förderangebote aufrecht erhalten zu können. Die zur Verfügung stehenden Bundesmittel sollen verstärkt dort eingesetzt werden, wo der Klimaschutzeffekt (Fördereffizienz) am höchsten ist: bei Sanierungen.

Die KfW-Förderung von Effizienzhäusern hat sich am 28. Juli 2022 kurzfristig grundlegend geändert

Der Blick soll vorrangig auf die Änderungen für Wohngebäude, z. B. für Eigentumswohnungen oder Mehrfamilienhäuser gerichtet sein. Wichtig ist, dass die Förderung von gasbetriebenen Anlagen und den damit einhergehenden Umfeldmaßnahmen entfällt. Die Komplettsanierung zum Effizienzhaus wird nur noch im Rahmen einer Kreditvergabe mit Tilgungszuschuss gefördert (zu beantragen über die KfW Bank), die reine Zuschuss-Variante (über die BAFA, Bundesamt für Wirtschaft und Ausfuhrkontrolle) entfällt komplett. Für ein Effizienzhaus beträgt der maximale Kredit pro Wohneinheit 120.000 Euro und für ein Effizienzhaus 55 beträgt der maximale Zuschuss 18.000 Euro.

Nachhaltiges Bauen dank Energie- und Ressourceneffizienz

Seit dem 15. August 2022 gibt es für Einzelmaßnahmen nur noch den Tilgungszuschuss bei der BAFA, die Kreditvariante der KfW Bank wird eingestellt. Zu den geförderten Maßnahmen zählen das Dämmen von Dächern, Wänden, Decken und Kellern, der Austausch von Fenstern, eine neue Lüftungsanlage, Sonnenschutzeinrichtungen oder digitale Systeme zur Energieverbrauchsoptimierung. Der jeweilige Tilgungszuschuss beträgt 20 Prozent bei einer maximalen Fördersumme von 60.000 Euro, also maximal 12.000 Euro.

Für den Neubau von Einfamilienhäusern steht eine KfW-Förderung 2022 nur noch bereit, wenn das Qualitätssiegel "Nachhaltiges Gebäude", kurz QNG, vorliegt. Die Einstufung als Effizienzhaus 40 NH ist absolute Voraussetzung für Fördergelder der staatlichen Förderbank KfW. Um das Qualitätssiegel "Nachhaltiges Gebäude" zu erlangen, muss das Haus ein spezielles Nachhaltigkeits-Bewertungs-System bestanden haben.

Der höchste Standard, der die Effizienzhaus-Riege ergänzt, ist das Effizienzhaus Plus. Dabei handelt es sich um Plusenergiehaus-Konzepte, die mittels Photovoltaikanlage oder Windrad mehr Strom produzieren, als sie selbst verbrauchen. Wichtige Bestandteile sind unter anderem Haushaltsgeräte mit den Energieeffizienzklassen A++ oder höher sowie ein intelligentes Energiemanagement, das möglichst viel Strom der Eigennutzung zuführt. Die Überschüsse werden ins öffentliche Netz gespeist oder zum "Betanken" eines hauseigenen Elektromobils genutzt.

Einführung Effizienzhaus / Effizienzgebäude "Worst Performing Building"-Bonus

Ab dem 22. September 2022 wird in der Sanierungsvariante zusätzlich "Worst Performing Buildings" (WPB) in den Effizienzhaus-/ Effizienzgebäude-Stufen:

  • 55 WPB, 55 EE WPB oder 55 NH WPB (nur NWG)
  • 40 WPB, 40 EE WPB oder 40 NH WPB (nur NWG)

gefördert.
"Worst Performing Buildings" sind Gebäude, die auf Grund des energetischen Sanierungsstandes zu den energetisch schlechtesten 25 Prozent des deutschen Gebäudebestandes gehören. Für die Sanierung eines "Worst Performing Buildings" wird ein Bonus von fünf Prozentpunkten gewährt. Dieser Bonus ist mit der EE- oder NH-Klasse kumulierbar.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Technologieaktien – Steht ihnen ein neuer Höhenflug bevor?
Den Zinseszins nutzen und die Zeit für sich arbeiten lassen
Kein Ring, viel Risiko – Wer ohne Eheversprechen zusammenlebt sollte sich absichern

Bildnachweis

Freitag, 16. September 2022

Zinskommentar August 2022 - Das Ende der Nullzinspolitik sorgt für Achterbahnfahrt bei den Bauzinsen

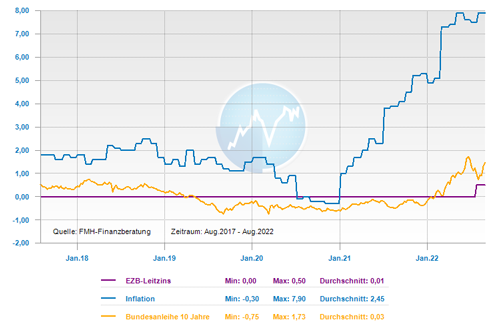
Die Notenbanker haben sich Ende August 2022 wieder im amerikanischen Jackson Hole getroffen und ihre Entscheidungen beeinflussen die Finanzmärkte seit jeher. Fed-Chef Jerome Powell stellte klar, dass er den Kampf gegen die Inflation weiterführen werde. Wie stark er die Leitzinsen erhöhen werde, gab er indes nicht bekannt, denn Leitzinsentscheidungen finden in den geldpolitischen Sitzungen der Federal Reserve System (Fed) statt und die nächste findet erst wieder im September 2022 statt. Derweil verharren die Zinsen für Baufinanzierungen unter 3 Prozent.

Allerdings ist dieser Lage nur bedingt zu trauen, denn in einem sowieso schon nervösen Umfeld nimmt die Europäische Zentralbank (EZB) den Märkten durch die Abschaffung der „Forward Guidance“ zudem noch ein Planungsinstrument. Deshalb rechnen Experten mit deutlichen Kursausschlägen und einem ansteigen der Baufinanzierungszinsen.

Bauzinsen befinden sich derzeit (noch) auf Entspannungskurs

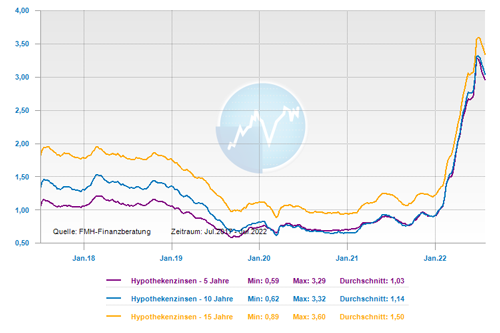
Nachdem die Bauzinsen im Juli 2022 um rund 0,5 Prozentpunkte deutlich gefallen sind, zogen sie im August 2022 wieder an. Der aktuelle Top-Zins liegt aktuell bei 2,7 Prozent. Für Finanzierungsexperten ist dies ein Hinweis, dass die Kapitalmärkte verunsichert sind und derzeit eine eindeutige Richtung fehlt. Die Zinsen für Baufinanzierungen sind aktuell wieder relativ weit von der 3-Prozent-Marke entfernt und bewegen sich zuletzt stark schwankend. Der Hintergrund für diese Entwicklung ist, dass die 10-jährige Bundesanleihe immer wieder Phasen mit einer starken Nachfrage hat. Da sich die Bauzinsen an der Kurve der Bundesanleihen orientieren, machen diese den Auf- und Ab-Trend mit.

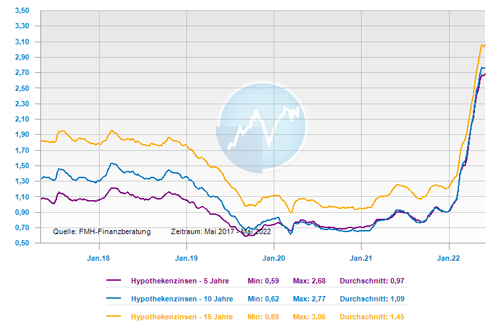
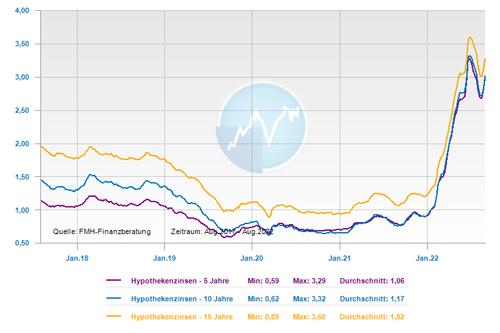
Bauzinsentwicklung über die fünf Jahre

Wenn die Anleiherendite sinkt, sinkt auch das Zinsniveau, wie dies vor allem im Juli 2022 passiert ist. Allerdings könnte dieser Trend nur von einer kurzen Dauer gewesen sein, da die Rendite der 10-jährigen Bundesanleihe seit Anfang August 2022 wieder ansteigt und über den Wert von  1 Prozent gestiegen ist.

Zinsen für Baufinanzierungszinsen tendieren eher nach oben

Die Abkehr vom „Forward Guidance“ Konzept wurde bereits im Juli 2022 sichtbar, als die EZB entgegen der angekündigten 0,25 Prozentpunkte den Leitzins um 0,5 Prozentpunkte angehoben hat. Diese Entscheidung aus der aktuellen Lage heraus, wurde trotz der hohen Verschuldungsquoten einiger Eurostaaten umgesetzt. Damit sich daraus keine neue Euro-Krise entwickelt, hat die EZB mit TPI (Transmission Protection Instrument) ein Instrument geschaffen, mit dem sie gezielt Risikoländer wie Italien durch den Kauf von Staatsanleihen unterstützen kann. Aufgrund des Erfolgs dieser Maßnahme, hat die EZB eine Grundlage für einen größeren Spielraum geschaffen, um noch kräftiger an der Zinsschraube zu drehen.

Fachleuten zufolge geht der Finanzmarkt derzeit davon aus, dass der Leitzins bis zum Jahresende 2022 eine 1 vor dem Komma aufweisen wird. Rechnen muss man deshalb mit einer Aufwärtsbewegung bis Ende des Jahres. Dadurch wird sich der Druck auf die Baufinanzierungszinsen in den kommenden Monaten wieder erhöhen. Dazu kommt, dass wegen der vielen wirtschaftlichen und geopolitischen Unsicherheiten weltweit weiterhin mit starken Schwankungen zu rechnen ist.

Wegfall von „Forward Guidance“ - Planbarkeit wird erschwert, was in der Folge zu hoher Volatilität führt

Finanzierungsexperten mahnen daher: Die Renditekurve der 10-jährigen Bundesanleihe zeigt stärkere Schwankungen und wird auch die Bauzinsen wieder mitziehen. Zudem spricht noch ein anderer Faktor für die Wahrscheinlichkeit einer zunehmenden Volatilität: Nach fast einem Jahrzehnt hat sich die Europäische Zentralbank von ihrem Konzept der „Forward Guidance“ abgewendet, welche den Finanzmärkten eine langfristige Planbarkeit ermöglichte. Mit diesem Instrument hat die EZB bisher zukünftige geldpolitische Absichten transparent kommuniziert und die Zinserwartungen beeinflusst. Diese Langfristigkeit ist für die EZB-Chefin Christine Lagarde nicht mehr zeitgemäß. Für sie müssen nun die Entscheidungen unverzüglich nach aktueller Lage getroffen werden. Mit der Abkehr der bisherigen Kommunikationspraxis verschafft sich Christine Lagarde eine größere Flexibilität im Kampf gegen die Inflation und für den Erhalt der Währungsunion.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: steigend
mittelfristig: schwankend steigend
langfristig: schwankend steigend

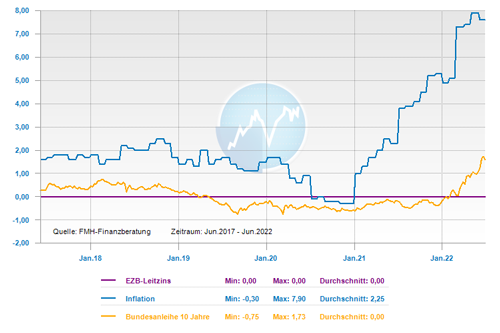
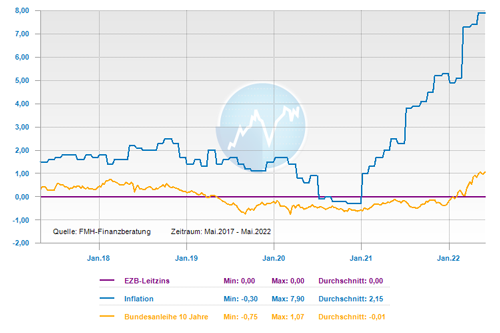
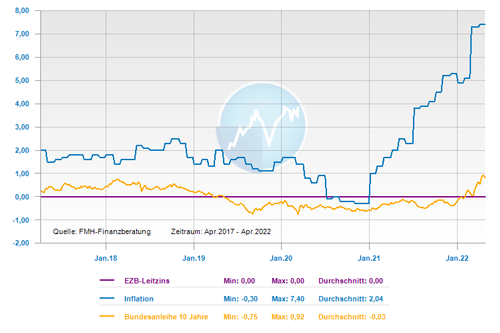
Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre


Zinskommentar August 2022 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

KfW – Anpassung der BEG-Richtlinien zu den Programmen 261/263
Bestehende Grundschuld kann für ein neues Darlehen genutzt werden
Für das Anlagedepot können Dividenden als Stabilisator wirken

Bildnachweis

Mittwoch, 31. August 2022

KfW - Anpassung der BEG-Richtlinien zu den Programmen 261/263

Gemäß der Änderungsbekanntmachung des BMWK zu den Richtlinien zur "Bundesförderung für effiziente Gebäude" (BEG), die am 28. Juli 2022 in Kraft getreten ist, wurde die Förderung von gasbetriebenen Anlagen und den damit einhergehenden Umfeldmaßnahmen gestrichen. Im Rahmen des Neubaus und der Sanierung von Effizienzhäusern / Effizienzgebäuden (BEG WG /BEG NWG) sind demnach auch mit Gas aus erneuerbaren Energien (z.B. Biogas) betriebene Wärmeerzeuger nicht mehr förderfähig.

KfW Förderung von Effizienzhäusern hat sich kurzfristig grundlegend geändert

Vorrangig geht es um die Änderungen für Wohngebäude, z. B. für Eigentumswohnungen oder Mehrfamilienhäuser. Wichtig ist, dass die Förderung von gasbetriebenen Anlagen und den damit einhergehenden Umfeldmaßnahmen entfällt. Die Komplettsanierung zum Effizienzhaus wird nur noch im Rahmen einer Kreditvergabe mit Tilgungszuschuss gefördert (zu beantragen über die KfW Bank), die reine Zuschuss-Variante (über die BAFA, Bundesamt für Wirtschaft und Ausfuhrkontrolle) entfällt komplett. Für ein Effizienzhaus beträgt der maximale Kredit pro Wohneinheit 120.000 Euro und für ein Effizienzhaus 55 beträgt der maximale Zuschuss 18.000 Euro.

Umfrage zu Energiesparen bei eigener Immobilie

Klarstellung zum Förderausschluss von gasbetriebenen Wärmeerzeugern

Seit dem 15. August 2022 gibt es für Einzelmaßnahmen nur noch den Tilgungszuschuss bei der BAFA, die Kreditvariante der KfW wird eingestellt. Zu den geförderten Maßnahmen zählen das Dämmen von Dächern, Wänden, Decken und Kellern, der Austausch von Fenstern, eine neue Lüftungsanlage, Sonnenschutzeinrichtungen oder digitale Systeme zur Energieverbrauchsoptimierung. Der jeweilige Tilgungszuschuss beträgt 20 Prozent bei einer maximalen Fördersumme von 60.000 Euro, also maximal 12.000 Euro.

Für den Neubau von Einfamilienhäusern steht eine KfW Förderung 2022 nur noch bereit, wenn das Qualitätssiegel "Nachhaltiges Gebäude", kurz QNG, vorliegt. Die Einstufung als Effizienzhaus 40 NH ist absolute Voraussetzung für Fördergelder der staatlichen Förderbank KfW. Um das Qualitätssiegel "Nachhaltiges Gebäude" zu erlangen, muss das Haus ein spezielles Nachhaltigkeits-Bewertungs-System bestanden haben.

Der höchste Standard, der die Effizienzhaus-Riege ergänzt, ist das Effizienzhaus Plus. Dabei handelt es sich um Plusenergiehaus-Konzepte, die mittels Photovoltaikanlage oder Windrad mehr Strom produzieren, als sie selbst verbrauchen. Wichtige Bestandteile sind unter anderem Haushaltsgeräte mit den Energieeffizienzklassen A++ oder höher sowie ein intelligentes Energiemanagement, das möglichst viel Strom der Eigennutzung zuführt. Die Überschüsse werden ins öffentliche Netz gespeist oder zum "Betanken" eines hauseigenen Elektromobils genutzt.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

So kann man als Immobilienkäufer sein Eigenkapital aufbessern
Photovoltaikanlagen und Solarmodule richtig versichern
Schäden durch Starkregen und Hochwasser – Was ist für die Schadenregulierung mit der Versicherung zu beachten

Bildnachweis

Donnerstag, 25. August 2022

Zinskommentar Juli 2022 - EZB setzt die Zinswende schneller um als prognostiziert um der Inflation entgegen zu wirken

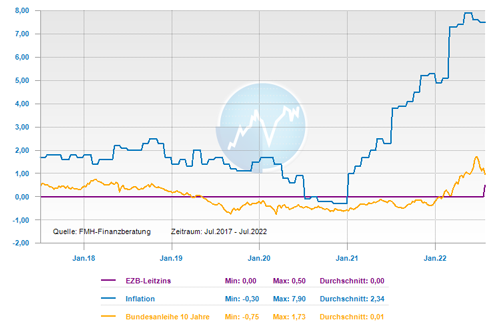
Die Europäische Zentralbank (EZB) steht weiter vor großen Herausforderungen und reagiert mit einem deutlichen Zinsschritt: Die europäische Notenbank erhöht den Leitzins um 0,5 Prozentpunkte und setzt damit die Zinswende schneller um, als dies bisher angekündigt wurde. Experten haben dennoch ihre Zweifel an der Wirksamkeit dieses Schrittes gegen die Inflation. In diesem Artikel soll betrachtet werden, warum die Baufinanzierungszinsen schon zuvor gestiegen sind und wie der Ausblick auf die weitere Entwicklung sein kann.

EZB-Chefin Christine Lagarde stemmt sich Mutig gegen die steigende Inflation

Für viele Marktteilnehmer kam die Höhe des Zinsschritts überraschend: Noch Ende Juni 2022 hat die EZB-Chefin Christine Lagarde bestätigt, dass der Leitzins lediglich um 0,25 Prozent angehoben wird. Die EZB beweist nun mit diesem größeren Zinsschritt Mut, so die Einschätzung unter Fachleuten. Die EZB-Chefin zeigt damit ihren Willen, sich entschieden gegen die Inflation zu stemmen und dass sie bereit ist, auch Risiken dafür einzugehen. Denn ein zu schnell steigendes Zinsniveau könnte die ohnehin schwächelnde Wirtschaft abwürgen. Dies könnte nämlich für die verschuldeten Eurostaaten kritisch werden, die nun ihre Verbindlichkeiten zu deutlich höheren Kosten refinanzieren müssen.

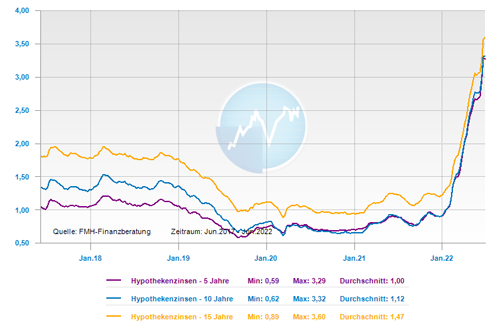
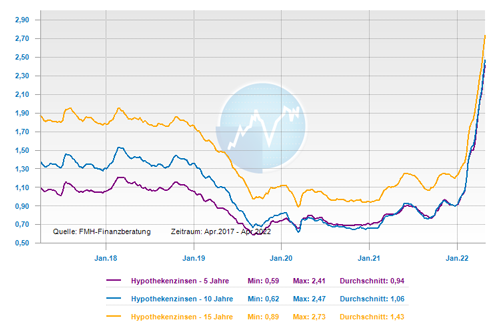
Bauzinsentwicklung über die fünf Jahre

Für die Experten lässt die Entscheidung daher nur einen Schluss zu: Die EZB steht unter einem starken Druck, die Inflationserwartungen einzudämmen. Als Signalwirkung durch aus wichtig für die Kapitalmärkte, dagegen ist es fraglich, ob dies als effiziente Maßnahme sinnvoll ist. Finanzexperten bezweifeln jedoch, dass diese Maßnahme hilft, die Inflation zurückzuschrauben. Denn im Gegenteil zu in den USA sei die Inflation in Europa nicht überwiegend auf eine überhitzte Wirtschaft zurückzuführen, sondern vor allem in hohen Energiepreisen begründet.

Die Baufinanzierungszinsen haben die Leitzinserhöhungen bereits vorweg genommen

Die Zinssätze für Baufinanzierungen sind schon lange vor diesem ersten Zinsschritt seit Beginn des Jahres in die Höhe gegangen. Der Grund dafür besteht darin, dass die Finanzierungsinstitute einen großen Teil ihres Immobilienkreditgeschäfts am Kapitalmarkt mit langfristigen Zinsbindungen refinanzieren, wie beispielsweise Pfandbriefe. Aus diesem Grund richtet sich der Zinssatz für Immobilienfinanzierungen an die Renditeentwicklung der Pfandbriefe oder auch der 10-jährigen Bundesanleihe.

Da für den Handel dieser Anlagenklasse als Basis immer die erwartenden und zukünftigen Entwicklungen zu Grunde liegen, sind die Baufinanzierungszinsen immer schon einen Schritt voraus. Deshalb ist die jetzige Leitzinserhöhung ist in den aktuellen Finanzierungskonditionen schon eingepreist. Für Finanzexperten ist ein Leitzins von 1 Prozent bis zum Jahresende bereits vom Kapitalmarkt einkalkuliert, weshalb die Bauzinsen zuletzt auch nicht weiter gestiegen sind. Ganz im Gegenteil: Nach einem vorläufigen Höhepunkt im Juni 2022 von knapp 3,3 Prozent ist der Top-Zins im Juli 2022 für eine 10-jährige Zinsbindung auf aktuell 2,7 Prozent gefallen. Fachleute beschäftigt daher die spannende Frage: Geht die Europäische Zentralbank (EZB) in den nächsten 12 Monaten deutlich über diese 1 Prozent hinaus? In diesem Fall wären auch wieder höhere Bauzinsen möglich.

Die aktuelle Prognose für die Bauzinsen unterliegt starken Schwankungen

Finanzierungsexperten gehen bis zum Jahresende nicht von einem deutlichen Aufwärtstrend aus. Denn trotz aller Notwendigkeit, konsequent gegen die Inflation anzugehen: Die EZB-Chefin hat nicht genügend Spielraum, die Zinsen massiv anzuheben. Daher wird unter Fachleuten mit einer Seitwärtsbewegung der Bauzinsen gerechnet. Zumindest unterm Strich, auch wenn in den nächsten Wochen und Monaten hohe Ausschläge in beide Richtungen zu sehen sein werden. Denn im Moment gibt es extrem viele Unsicherheiten, welche sich auf das tagesaktuelle Zinsniveau auswirken: Die Lieferengpässe für Rohstoffe und Energie, die wirtschaftlichen Aussichten für Europa, der Krieg in der Ukraine, die Regierungskrise in Italien, die Zinsentwicklung in den USA – jede neue Meldung kann die Anleiherendite und damit die Zinsen für Immobilienfinanzierungen beeinflussen. Deshalb passen die Banken ihre Zinskonditionen zurzeit extrem häufig an – nach oben und nach unten. Deshalb sollten Kaufinteressenten derzeit die Angebote möglichst umfassend und tagesaktuell vergleichen, um für sich das optimale Angebot am Markt zu finden.

Die Nachfrage am Immobilienmarkt geht zurück und Kaufpreise sind wieder verhandelbar

Auch wenn der rasante Zinsanstieg ein vorläufiges Ende gefunden haben könnte: Die Baufinanzierungskosten sind wesentlich höher als noch zum Jahresbeginn. Gleichzeitig sind die Immobilien unterm Strich nicht günstiger geworden. Dies ist für Immobilienkäufer gleich eine sehr schlechte Kombination aus zwei Richtungen. Die Nachfrage lässt derzeit etwas nach: Denn nach dem abrupten Zinsanstieg im ersten Halbjahr 2022 warten viele Kaufwillige erst einmal ab. Einige verschieben ihr Vorhaben und hoffen auf leicht fallende Immobilienpreise, andere müssen sich erst mit dem "neuen" Zinsniveau arrangieren. Der größere Einbruch für Bauvorhaben kommt aber wo anders her: Angesichts der Lieferengpässe, der Materialknappheit und des Fachkräftemangels sei es derzeit fast unmöglich, Preise zu kalkulieren und verlässliche Angebote zu bekommen. Viele Pläne für den Neubau würden daher gestoppt.

Die zurückgehende Nachfrage bedeutet aber auch, dass es weniger Konkurrenz auf dem Immobilienmarkt gibt. So steigt die Vermarktungsdauer momentan an und Objekte, die früher sofort und ohne Umweg über einschlägige Portale verkauft wurden, werden jetzt wieder offiziell ausgeschrieben, beobachten Immobilienfachleute. Dies hat zu Folge, dass in vielen Lagen von den Kaufinteressenten wieder über die Preise verhandelt werden kann. Das kann man auch nur jedem empfehlen, denn die Verkäufer sitzen nicht mehr am deutlich längeren Hebel.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend fallend
mittelfristig: schwankend fallend
langfristig: schwankend steigend

Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar Juli 2022 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Gold – Schützt das Edelmetall vor steigender Inflation und geopolitischen Krisen?
Muskelhypothek: Was ist bei der Eigenleistung zu beachten
Silberfischchen sind ein Warnsignal für feuchte Räume

Bildnachweis 

Donnerstag, 21. Juli 2022

Zinskommentar Juni 2022 - EZB hebt nach über 10 Jahren den Leitzins an - Weg frei für die Zinswende und auch die Bauzinsen folgen dem Trend

Auch die Europäische Zentralbank (EZB) sieht mittlerweile ein, dass an der Zinswende kein Weg vorbei führt. Die EZB ist bisher eher durch ihre stoisch abwartende Haltung aufgefallen. Nun wird sie zum ersten Mal seit über zehn Jahren im Juli 2022 den Leitzins anheben und stellt auch gleich für September 2022 einen weiteren Schritt in Aussicht. Damit reagieren die Notenbanker auf die weiterhin extrem hohen Inflationsraten im Euro-Raum. Für Fachleute stellt sich daher die Frage, wie die Entwicklung der Baufinanzierungszinsen vor diesem Hintergrund eingeordnet werden kann.

Die EZB wurde quasi von der Geopolitik zur Zinswende gezwungen

Die Europäische Zentralbank (EZB) konkretisierte in ihrer geldpolitischen Sitzung am 7. Juni 2022 ihren Kurs für die Zinswende: Stopp der Anleihekäufe am 1. Juli 2022 und die Anhebung des Leitzinses auf 0,25 Prozent auf der kommenden Ratssitzung am 21 Juli 2022. Die Negativzinsen für geparkte Gelder haben bis dahin weiterhin Bestand. Für die Experten hat diese Ankündigung bereits ihren Schatten voraus geworfen. Denn mit dem weiteren Anstieg der Inflationsraten war die EZB quasi gezwungen, eine Zinsanhebung zu kommunizieren. Deshalb sind die Zinsen für Baufinanzierungen zuletzt wieder sichtbar angestiegen.

Bauzinsentwicklung über die fünf Jahre

So beträgt der aktuelle Top-Zins für eine 10-jährige Darlehensfestschreibung aktuell 2,67 Prozent und damit rund drei Mal so viel wie am Ende des letzten Jahres. Dieser Anstieg könnte sich kurzfristig weiter fortsetzen: Nach der Veröffentlichung des EZB-Entscheids ging die Rendite der 10-jährigen Bundesanleihe als erste Reaktion nach oben und sie hat einen direkten Einfluss auf Baufinanzierungszinsen.

Der Höhenflug der Baufinanzierungszinsen wurde gestoppt, Potenzial für Anstieg bleibt bestehen

Nach dem die Bauzinsen einen explosionsartigen Anstieg bis April 2022 vollzogen haben, hat sich die Dynamik im Mai 2022 etwas beruhigt. Experten erwartet auch für die kommenden Monate keine so drastische Entwicklung mehr wie zu Beginn des Jahres. Allerdings ist aber ein weiter steigendes Niveau bei hoher Volatilität möglich. Denn es ist derzeit noch nicht abzusehen, wann die Inflationsraten ihren Zenit erreicht haben und wie die EZB in ihrer Strategie weiter vorgehen wird. Allerdings werden die Forderungen an die EZB, entschieden einzugreifen, immer massiver werden.

Denn von der US-amerikanischen Federal Reserve System (Fed) wird ein zusätzlicher Druck aufkommen: Von ihr werden im Juni und Juli 2022 zwei Zinsschritte von jeweils 0,5 Prozentpunkten erwartet, was doppelt so hoch wie üblich ist. Auch die Abhängigkeit Deutschlands vom Energielieferanten Russland gilt weiterhin als ein wirtschaftliches Risiko. Das macht aktuell die Bundesanleihen weniger interessant und erhöht deren Rendite sowie folgend damit auch die Baufinanzierungszinsen.

So rechnen Fachleute in dieser Folge mit einem Anstieg des Top-Zinses für Baufinanzierungen auf über 3 Prozent in diesem Jahr. Gleichzeitig machen die Experten jedoch darauf aufmerksam, dass dieses Niveau eher den Normalzustand darstellt: Das extreme Tief der letzten Jahre war für Hauskäufer natürlich vorteilhaft – für den Gesamtmarkt aber völlig unnatürlich und schädlich, so die fachliche Feststellung. Denn weil zu viel billiges Kapital im Finanzierungsmarkt war, hat es eine ungesunde Preisexplosion bei Sachwerten wie Aktien und Immobilien gegeben. Für die Fachleute resultiert daraus, dass sich dies nach und nach auflöse: Zumindest am Aktienmarkt werde schon seit einigen Wochen wieder viel genauer hingeschaut, wohin das Geld fließt und der Immobilienmarkt wird vor allem bei institutionellen Investoren an Attraktivität einbüßen.

Wie verhalten sich die Immobilienpreise in Zeiten steigender Zinsen

Für die Marktteilnehmer ist es allerdings wenig realistisch, dass die höheren Zinsen die Preise für Wohneigentum in absehbarer Zeit nach unten ziehen werden. Feststellen kann man aber: Es kommt Bewegung in den Markt und erste Indizien zeigen, dass die Preisdynamik vermutlich schon in diesem Quartal abflauen wird. Denn angesichts des aktuellen Zinsniveaus sind einige Käufer nicht mehr bereit, sich auf die hohen Immobilienpreise einzulassen oder können sie sich schlichtweg einfach nicht mehr leisten. Das Ende der extremen Preiszuwächse erwarten die Experten am ehesten in weniger prosperierenden Lagen. Denn zuletzt wichen immer mehr Interessenten auf Randlagen aus oder entschieden sich für Bestandsimmobilien statt einem Neubau.

Die aktuelle noch hohe Nachfrage basiert für die Marktteilnehmer eher auf Vorzieheffekte: Bevor der Zins weiter steigt, beeilen sich viele, jetzt noch eine Immobilie zu kaufen. Dabei wirkt auch das begrenzte Angebot preistreibend: Der Neubau ist durch hohe Materialpreise und Lieferengpässe behindert, gleichzeitig geben zurzeit weniger Eigentümer ihre Immobilie in den Verkauf, weil die rekordhohe Inflation den Erlös schnell dezimiert. Bis sich diese Situation wieder auflöst und die Immobilienpreise in größerem Ausmaß sinken, kann es noch lange dauern, schätzen Experten. Für die Insider stellt sich die aktuelle Lage so dar: In zentralen Lagen beliebter Metropolen werden Interessenten erst einmal vergeblich auf stagnierende oder sogar nachgebende Preise warten. Dafür verfügen bestimmte Käufergruppen weiterhin über ausreichend Kapital.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend fallend
mittelfristig: schwankend fallend
langfristig: schwankend steigend

Zinskommentar Juni 2022 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Steigende Zinsen – Was bedeutet dies für die Aktienmärkte?
Durch ein Volltilgerdarlehen eine Planungssicherheit erhalten und dazu noch Geld sparen
Was Sie zum Thema Eigenschufa wissen sollten

Bildnachweis 

Freitag, 24. Juni 2022

Zinskommentar Mai 2022 - Inflationsdruck für die EZB leitet die Zinswende ein und die Bauzinsen steigen

Die weiter bestehenden Unsicherheiten, wie Lieferengpässe, Lockdowns in China, Rohstoffmangel und nicht abschätzbare Folgen des Ukrainekrieges beeinflussen die wirtschaftliche Entwicklung und die Aussichten trüben sich ein. Die steigende Inflation setzt dagegen die Europäische Zentralbank (EZB) weiter stark unter Druck, so dass sich die Signale für eine Zinswende im Sommer mehren. In diesem Spannungsfeld zeigen sich die Baufinanzierungszinsen volatil und mit weiterem Anstiegspotenzial. Die aktuelle Zinsentwicklung, die derzeitigen Herausforderungen für Immobilienerwerber und die Nachfrage nach Baufinanzierungen, soll in diesem Beitrag betrachtet werden.

Kommt im Sommer die Zinswende?

Das Anleihekaufprogramm der Europäischen Zentralbank (EZB) läuft Ende Juni 2022 aus, was eine Voraussetzung ist, bevor sie den Leitzins anheben kann. Dass dieser Schritt schon im Juli 2022 vollzogen wird, halten Experten für sehr wahrscheinlich. Denn die sehr hohe Inflation im Euro-Raum auf der einen, die deutlichen Zinsschritte der US-amerikanischen Federal Reserve System (Fed) auf der anderen Seite, sorgen für einen massivem Druck, dem sich die EZB nicht länger widersetzen kann. Vor allem geht es jetzt auch darum, die Erwartungen an die zukünftige Inflation einzubremsen und damit keine Lohn-Preis-Spirale entsteht. Diese entsteht, wenn Arbeitnehmer aufgrund der steigenden Verbraucherpreise höhere Löhne durchsetzen, was dann wiederum die Verteuerung beschleunigt.

Bauzinsentwicklung über die fünf Jahre

Der Finanzmarkt hat den bevorstehenden Zinsschritt längst eingepreist. Dies kann dazu führen, dass als Folge einer Leitzinserhöhung, nicht von einem deutlichen Zinssprung bei den Bauzinsen ausgegangen werden muss. Dennoch sei noch Luft nach oben vorhanden und tendenziell gehen die Baufinanzierungszinsen weiter hoch. Auch werden für dieses Jahr noch weitere Zinsanhebungen der EZB erwartet, so dass die Drei-Prozent-Marke demnächst erreicht werden dürfte. Dagegen wird aber die Dynamik, mit der die Zinsen in den letzten Monaten gestiegen sind, sicher nachlassen.

Die Erschwinglichkeit für Immobilieneigentum ist massiv zurückgegangen

Für Interessenten ist der Kauf oder Bau einer Immobilie teurer geworden: Die steigenden Zinsen werden bis auf Weiteres nicht durch fallende Immobilienpreise aufgefangen. Ganz im Gegenteil: Auch im ersten Quartal 2022 sind die gezahlten Preise für Häuser und Wohnungen auf breiter Front weiter gestiegen. Dagegen ist die Erschwinglichkeit massiv zurückgegangen, denn neben dem Zinsanstieg kommt auch noch die hohe Inflation als Belastung dazu. Dies macht sich als Realeinkommensverlust sehr deutlich bemerkbar. Interessenten müssen jetzt nicht nur mehr für die eigenen vier Wände bezahlen, sondern auch für das tägliche Leben.

Das führt dazu, dass zurzeit immer wieder Menschen von ihrem Vorhaben, Wohneigentum zu kaufen, zurücktreten oder ihre Wünsche an die eigene Immobilie reduzieren müssen. In der Praxis beobachten Baufinanzierungsberater, dass besonders Bauwillige in einem sehr frühen Stadium der Planung mit riesigen Herausforderungen konfrontiert werden. Denn wenn noch kein Vertrag mit Bauträgern oder den Dienstleistern der einzelnen Gewerke vereinbart wurde, müssen hier merkliche und oft schmerzliche Preissteigerungen verkraftet werden.

Bei den Bauzinsen gibt es seit Jahresbeginn eine Verdreifachung

Da im Mai 2022 keine EZB-Sitzung stattfindet, sind Entscheidungen zu geldpolitischen Maßnahmen erst wieder im Juni 2022 zu erwarten. Dennoch ist bereits Bewegung in der Bauzinskurve: Nicht zuletzt haben die Äußerungen verschiedener Ratsmitglieder sowie der Notenbank-Chefin Christine Lagarde, dass eine Leitzinsanhebung im Juli möglich wäre, die Bauzinsen weiter ansteigen lassen. Verglichen mit dem Zinsniveau von Ende letzten Jahres haben sich die Zinsen für Baufinanzierungen mittlerweile verdreifacht und die Bauzinskondition für eine 10-jährige Zinsbindung beträgt mittlerweile 2,59 Prozent.

Das Tempo der vergangenen Zinserhöhungen, hat sich zuletzt allerdings wieder gedrosselt und derzeit seien erhebliche Schwankungen zu beobachten. Die Inflationserwartungen ziehen die Zinsen nach oben, die Konjunkturrisiken dämpfen sie und die Finanzierungsinstitute passen ihre Preise in sehr unterschiedlichen Zyklen an – einige täglich oder wöchentlich, andere unregelmäßig. Neben Zinsanhebungen gab es aktuell auch Zinssenkungen, wie beispielsweise kürzlich bei der KfW-Bank. Empfehlung: Wer jetzt eine Baufinanzierung benötigt, ist daher gut beraten, die Angebote tagesaktuell zu vergleichen.

Trotz steigender Kosten besteht weiter eine hohe Nachfrage

Die Finanzierungsinstitute registrieren einen signifikanten Rückgang des Interesses an der eigenen Immobilie dennoch nicht. Eher ein allmähliches Nachlassen der Unruhe, die zwischenzeitlich zu Nachfragerekorden führte: Besonders Anschlussfinanzierer hätten sich beeilt, ihre zweite Finanzierungsrunde unter Dach und Fach zu bringen und möglichst hohe Zinsersparnisse zu nutzen. Das Zeitfenster für den großen Zinsunterschied zwischen Erst- und Anschlussfinanzierung wird jetzt etwas kleiner, beobachten Baufinanzierungsberater, wodurch sich die extrem starke Nachfrage etwas abschwächt. Der Anteil ist aber immer noch auf einem hohen Niveau, denn günstiger wird es erst einmal nicht mehr – wovon auch die Baufinanzierer ausgehen. Aber auch das Interesse an Erstfinanzierungen habe bislang noch nicht nachgelassen, denn wer jetzt eine passende Immobilie findet und sie finanzieren kann, macht dies auch und zögert nicht mehr lange.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: steigend
mittelfristig: schwankend steigend
langfristig: schwankend steigend

Zinskommentar Mai 2022 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Globale Wirtschaft – Achillesferse Lieferketten?
Privathaftpflichtversicherung - Warum auch bei sportlichen Aktivitäten wichtig
Aktive und passive Anlagestrategien – Es kommt auf die richtige Mischung an

Bildnachweis 

Donnerstag, 26. Mai 2022

Zinskommentar April 2022 - EZB weiter mit hohen Inflationserwartungen unter Druck was zu Übertreibungen auf dem Zinsmarkt führt

 Für Baufinanzierungen sind die Zinssätze in diesem Jahr extrem schnell gestiegen: Mit einem Plus von zirka 1,2 Prozentpunkten liegen beispielsweise bei einer 10-jährigen Zinsfestschreibung die Konditionen aktuell mehr als doppelt so hoch wie noch Ende 2021. Die auch weiterhin hohen Inflationserwartungen setzen sie auch zukünftig unter Druck und in der letzten Ratssitzung hat die Europäische Zentralbank (EZB) bestätigt, dass sie die Zinswende einleitet. Experten zufolge sei ein weiterer Zinsanstieg möglich, die Nachfrage nach Immobilien und deren Finanzierung dämme die aktuelle Entwicklung aber nicht ein.

Ursache für den unerwarteten schellen Anstieg der Baufinanzierungszinsen

Das in 2022 mit einer Normalisierung des Zinsniveaus von der EZB begonnen wird, haben die meisten Finanzmarktteilnehmer bereits in ihre Prognosen eingerechnet. Dass der Anstieg aber so schnell und so hoch ausfallen würde, das war allerdings nicht zu erwarten. Einen wichtigen Grund sehen die Experten in den Inflationserwartungen, die an der Realität vorbeigingen. Der Kapitalmarkt hat Ende 2021 einen Rückgang der Inflation in diesem Jahr einkalkuliert – doch das Gegenteil ist eingetreten. Die Inflation liegt aktuell bei einem Rekordwert von 7,5 Prozent und wird voraussichtlich auch im kompletten Jahr 2022 so hoch bleiben. Die Folgen des Kriegs in der Ukraine fachen die Verteuerungen hauptsächlich durch hohe Energie- und Lebensmittelpreise an, aber auch mögliche großflächige Lockdowns in China könnten ebenfalls dazu beitragen.

Bauzinsentwicklung über die fünf Jahre

Zu der Inflation kommt dazu, dass auch die US-amerikanische Notenbank Federal Reserve System (Fed) die Europäische Zentralbank (EZB) unter Druck setzt, Anleihekäufe zu beenden und Zinsen zu erhöhen. Denn Fed-Chef Jerome Powell hat bereits die Zinswende eingeläutet und einen aggressiven Kurs zur weiteren Anhebung angekündigt. So stehen zu den ursprünglich angekündigten drei Zinsschritten jetzt bis zu sieben Zinsschritte für das Jahr 2022 im Raum. Mit dem Blick auf die USA kalkuliert der Finanzmarkt für Europa bereits jetzt mehr Zinserhöhungen ein, als in diesem Jahr zusehen sein werden, vermuteten bereits Experten. Zum Teil ist aktuell eine Übertreibung des Marktes zu sehen. Vor diesem Hintergrund wäre auch ein Zinsniveau von 3 Prozent für eine  10-jährige Zinsfestschreibung bei Baufinanzierungskonditionen in diesem Jahr vorstellbar. Allerdings ist dies aus heutiger Sicht nicht mit rationalen Gründen zu erklären.

Die Zinswende wird von der EZB nur zögerlich vorbereitet

Die Forderungen an die EZB wurden immer massiver, konkrete Schritte für die Normalisierung der Geldpolitik umzusetzen. Auf der anderen Seite verschlechtern sich die konjunkturellen Ausblicke durch die Folgen des Krieges, Corona-Maßnahmen in China und die unsicheren geopolitischen Entwicklungen. Insofern ist es für die Notenbank schwierig die eine richtige Entscheidung zu treffen: Mit Zinserhöhungen gegen die steigende Inflation läuft sie Gefahr, die konjunkturelle Erholung nach der Corona-Pandemie abzuwürgen und Europa in eine Rezession schlittern zu lassen. Und wird weiter mit billigem Geld agiert, lässt sie der Preissteigerung freien Lauf.

Die EZB-Chefin Christine Lagarde tastet sich entsprechend vorsichtig in Richtung Kurswechsel voran und unternimmt derzeit weiter keine weiteren Maßnahmen, um das Tempo zu beschleunigen. Es steht außer Frage, dass die Zinswende kommt, aber was den konkreten Zeitpunkt der Zinsanhebung und weitere Zinsschritte angeht, weicht sie weiterhin aus. Aus Sicht von Fachleuten werden von der nächsten EZB-Sitzung keine deutlichen Impulse auf die Bauzinsen ausgehen. Die Rendite der 10-jährigen Bundesanleihen bleibt dennoch hoch. Durch die aktuellen großen Unsicherheiten könnten sie in den nächsten Wochen stark schwanken und weiter steigen und in der Folge damit auch die Bauzinsen. Solange die Europäische Zentralbank (EZB) nicht eine klare Position bezieht, wann welche Zinsschritte zu erwarten sind, setzen sich die Übertreibungen vermutlich erst einmal fort.

Bei Kreditanfragen gibt es aktuell keinen Rückgang

Für Immobilienkäufer, welche aktuell auf der Suche nach einem Objekt sind, ist die Zinsentwicklung natürlich bitter. Sie müssten Kompromisse bei Lage oder Größe des Eigenheims in Kauf nehmen oder neu rechnen, ob sie sich die Monatsrate leisten können und wollen. Aber insgesamt wird noch keine Kaufzurückhaltung am Markt festgestellt.

Dafür sind Immobilien nach wie vor zu attraktiv, gerade in der jetzigen Inflationsphase. Aus der Finanzierungsabwicklung hört man, dass noch immer das nötige Eigenkapital der limitierende Faktor sei, nicht die Monatsrate. Denn mit den immer höheren Immobilienpreisen müssten nicht nur die ebenfalls steigenden Erwerbsnebenkosten selbst gezahlt werden. In bestimmten Konstellationen fordern die Banken darüber hinaus noch zusätzliches Eigenkapital. Dies lies sich aber schon in den letzten Jahren beobachten, dass Banken nicht mehr undifferenziert jede Preissteigerung mitfinanzieren.

Die Nachfrage nach Anschlussfinanzierungen hat dagegen deutlich zugenommen und auch Immobilienbesitzer, deren Anschlussfinanzierung erst in ein, zwei oder drei Jahren ansteht, informieren sich zurzeit über ihre Möglichkeiten und vergleichen die aktuellen Angebote. Damit können alle Optionen ausgeschöpft werden, denn wer erst drei oder sechs Monate vor Ablauf der Zinsbindung aktiv wird, verpasst unter Umständen den individuell besten Zeitpunkt. Denn unabhängig von der Zinsbindung können Kreditnehmer zehn Jahre nach Auszahlung ihr Darlehen kostenfrei kündigen und derzeit immer noch auf einen günstigeren Tarif umsteigen.

Zum anderen sind angesichts vermutlich weiter steigender Zinsen Forward-Darlehen zurzeit extrem beliebt. Damit lassen sich gegen einen Zinsaufschlag die jetzigen Zinsen für die Zukunft festschreiben. Der Aufschlag für diese Zinssicherheit für bis zu fünf Jahre im Voraus beträgt rund 0,2 Prozentpunkte pro Jahr, wobei viele Finanzierungsinstitute diesen erst ab dem 13. Monat berechnen.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: steigend
mittelfristig: schwankend steigend
langfristig: schwankend steigend

Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar April 2022 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Russland-Ukraine-Krieg sorgt für steigende Rohstoffpreise
Reifenwechsel im Frühjahr - Die Sommerreifen vor dem Radwechsel überprüfen
DAX 40 – Eine Revolution oder ein Rohrkrepierer?

Bildnachweis