Samstag, 14. Oktober 2023

Zinskommentar September 2023 - Die EZB kommt dem Leitzinsgipfel in Sichtweite

 Derzeit ist es noch unklar, ob und wann die EZB die Leitzinsen weiter erhöht: Vor der kommenden geldpolitischen Sitzung hält sie sich alle Optionen offen. Während über die anstehende Entscheidung kontrovers diskutiert wird, gehen die Kapitalmarktteilnehmer allgemein davon aus, dass der Zinserhöhungszyklus in absehbarer Zeit zum Ende kommen könnte. Auch für die Konditionen der Baufinanzierungszinsen besteht laut den Experten derzeit wenig Potenzial für einen nachhaltigen deutlichen Anstieg.

Bei den Zinsen für Baufinanzierungen aktuell leichte Schwankungen

Macht die Europäische Zentralbank (EZB) in ihrer Sitzung im September 2023 einen weiteren Zinsschritt, zum zehnten Mal in Folge? Oder legt sie eine Pause ein und wartet ab, wie sich die bisherigen Leitzinserhöhungen auswirken? Analysten sind sich uneins wie selten: Während die sogenannten Falken unter den Notenbankern angesichts der hohen Inflation eine weitere Straffung der Geldpolitik für sinnvoll halten, fordern die sogenannten Tauben eine neutrale Haltung, weil hohe Zinsen die Wirtschaft belasten. Die Ungewissheit zum weiteren Vorgehen der EZB spiegelte sich zuletzt auch in den Baufinanzierungszinsen wider.

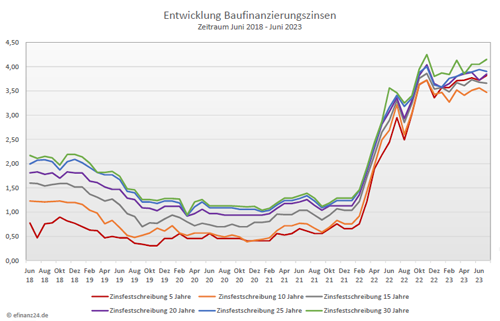
Bauzinsentwicklung über die fünf Jahre

Mit Veröffentlichung der Inflationsdaten, die höher lagen als erwartet, stiegen sie Mitte August 2023 leicht an: Die Wahrscheinlichkeit einer Zinserhöhung nahm zu. Nachdem anschließend die Konjunkturdaten für ein erhöhtes Risiko einer Rezession in Europa sprachen, gingen die Baufinanzierungszinsen wieder zurück und es wurde verstärkt auf eine Zinserhöhungspause gewettet. Experten zufolge müssten Darlehensnehmer im Moment immer wieder mit kleineren Bewegungen rechnen. Allerdings sei das Niveau unter dem Strich aber relativ stabil: Denn seit fast zwölf Monaten bewegen sich die Bauzinsen seitwärts. Temporären Ausschlägen nach oben folgen immer wieder auch Rücksetzer.

Die möglichen EZB-Entscheidungen sind bereits eingepreist

Die EZB müsse die Inflation weiter aktiv bekämpfen, so die einhellige Meinung der Fachleute. Es wird erwartet, dass es in diesem Jahr noch mindestens einen weiteren kleinen Zinsschritt von 0,25 Prozent geben wird. Ob die EZB jetzt noch einmal an der Zinsschraube dreht oder erst im Oktober, spiele dabei keine wesentliche Rolle. Denn ein etwas höheres Zinsniveau ist an den Finanzmärkten bereits einkalkuliert und wird daher die Baufinanzierungszinsen nicht deutlich beeinflussen. Solange sich die EZB-Notenbanker auf ihrem Kurs sehen, bis 2025 die Inflation in Richtung 2 Prozent zu bringen, seien kaum Veränderungen des derzeitigen Niveaus für langfristige Kreditzinsen zu erwarten. Bei den 10-jährigen Zinsfestschreibungen für Baudarlehen entwickelt sich gerade ein Korridor zwischen 3,5 und 4,5 Prozent zum Standard.

Weniger Neubauten, dafür starker Bestandsbautenmarkt

Im letzten Jahr hat der schnelle Zinsanstieg und die extreme Inflationsentwicklung die Kaufinteressenten verunsichert und temporär zu Zurückhaltung geführt. Als Folge hat in diesem Jahr die Nachfrage nach Baufinanzierungen im Vergleich zum Vorjahreszeitraum deutlich abgenommen. Aber: Es ist nicht so, dass die Nachfrage flächendeckend eingebrochen ist. Der Rückgang geht vor allem auf den gelähmten Neubau und weniger auf Anschlussfinanzierungen zurück, so differenzieren Fachleute die Situation.

Anfang letzten Jahres haben sich überproportional viele Immobilienbesitzer um ihre Anschlussfinanzierung gekümmert, da die Bauzinsen in die Höhe schnellten. Durch diesen Vorzieheffekt wurden viele Darlehensabschlüsse bereits vorweggenommen und der Bedarf an Anschlussfinanzierungen ist erst einmal gedeckt.

Nach Zinsgipfel Senkungen oder Anstieg

Ein stärkerer Anstieg der Baufinanzierungszinsen wäre theoretisch dann möglich, wenn die Inflation zu langsam sinkt und die EZB die Leitzinsen noch einmal kräftiger anheben müsste als bisher erwartet wird. Dieses Risiko schätzen Fachleute jedoch derzeit für eher gering ein. Der Zins-Peak ist so gut wie erreicht und wahrscheinlicher als ein Anstieg über 5 Prozent ist eine vorsichtige Absenkung der Zinsen ab 2024. Das könnte auch für die Baufinanzierungskonditionen zutreffen.

Immobilieninteressenten sollten sich davon aber nicht zu viel versprechen, denn die Baufinanzierungszinsen werden die Leitzinsentwicklung auch im Rückwärtsgang nicht 1:1 abbilden. Ein leichtes Nachgeben ist zwar möglich, aber in überschaubarem Ausmaß und mit hoher Wahrscheinlichkeit nicht auf Niveaus von 2 oder 2,5 Prozent für eine 10-jährige Zinsfestschreibung. Wer lange abwarte, laufe zudem Gefahr, dass sich die Immobilienpreise bis dahin wieder aufwärts bewegen, ein Szenario, dass von Experten in vielen Regionen für realistisch eingestuft wird.

Beim Kauf von Bestandsimmobilien gab es geringe Rückgänge zu beobachten, was sich aber seit Jahresmitte wieder in eine positive Entwicklung geändert hat. Wohneigentum bleibt intensiv nachgefragt und Interessenten loten alle Möglichkeiten aus. Derzeit gibt es eine Ausweichbewegung weg vom Neubau hin zum Bestandskauf.

Baufinanzierungszinsen machen je nach Zinsbindung unterschiedliche Entwicklungen

Vor allem die längerfristigen Zinsbindungen machten im vergangenen Monat einen regelrechten Satz und schossen in Richtung der 4-Prozent-Marke. Die Sollzinsen für Darlehen mit einer Zinsbindung von 5 Jahren liegen derzeit bei 3,90 Prozent (Vormonat: 3,96 Prozent) und liegen damit wieder deutlich über den Zinsen für Kredite mit einer Zinsbindung von 10 Jahren, die bei 3,57 Prozent (Vormonat: 3,63 Prozent) liegen. Die Zinsen für Darlehen mit einer Zinsbindung von 15 Jahren blieben fast unverändert bei 3,76 Prozent (Vormonat: 3,75 Prozent). Für Baudarlehen mit einer Zinsbindung von 20 Jahren ging es dagegen nach oben und liegen aktuell bei einem Zinssatz von 4,14 Prozent (Vormonat: 3,98 Prozent).

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend seitwärts
mittelfristig: schwankend seitwärts
langfristig: schwankend seitwärts

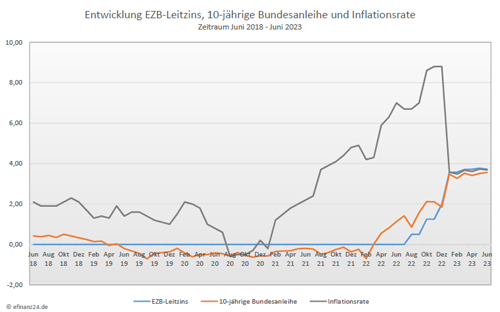
Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Externe Quellen:

  • Dr. Klein Privatkunden AG

Zinskommentar September 2023 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Wohnbauförderung – Höhere Förderung ist an die Nachhaltigkeit gekoppelt
Eigene vier Wände - So kann der Sprung zum Wohneigentum gelingen
Zinswende – Welche Anlageklassen sind die Gewinner des rapiden Zinsanstiegs

Bildnachweis

Freitag, 13. Oktober 2023

KfW - Erhöhung der Einkommensgrenze im Programm Wohneigentum für Familien 300

 Das Bundesministerium für Wohnen, Stadtentwicklung und Bauwesen (BMWSB) hat zum 16. Oktober 2023 angekündigt, die Förderung im Programm "Wohneigentum für Familien (WEF) 300" ausweiten.  So soll die erweiterte Förderung mehr Familien mit Kindern mit geringem oder mittlerem Einkommen die Möglichkeit geben werden, selbst genutztes und klimafreundliches Wohneigentum (Neubau oder Ersterwerb) in Deutschland zu erwerben.

Einkommensgrenze wird um 30.000 Euro erhöht

Zum 16. Oktober 2023 wird die Einkommensgrenze um 30.000 Euro angehoben. So können die Förderung "Wohneigentum für Familien" künftig alle Familien erhalten, die ein jährliches zu versteuerndes Haushaltseinkommen bis 90.000 Euro bei Familien mit einem Kind haben. Wie bisher erhöht sich die Einkommensgrenze ab dem zweiten Kind um 10.000 Euro je Kind.

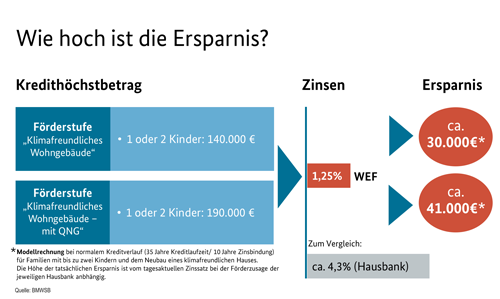
Der erhöhte maximale Darlehensbetrag ist abhängig von der Förderstufe und Anzahl der Kinder, die bei Antragstellung im Haushalt der Antragstellenden oder im künftigen Haushalt wohnenden Ehe- oder Lebenspartner leben und bei Antragstellung das 18. Lebensjahr noch nicht vollendet haben. Gefördert wird im Produkt "Wohneigentum für Familien (WEF) 300" maximal eine Wohneinheit.

Wohneigentum für Familien (WEF)

Förderprogramm Wohneigentum für Familien 300 - Ab dem 16. Oktober 2023 gilt:

Maximale Kreditbeträge für die Förderstufe "Klimafreundliches Wohngebäude":

  • 1 oder 2 Kinder: 170.000 Euro
  • 3 oder 4 Kinder: 200.000 Euro
  • ab 5 Kinder: 220.000 Euro

Maximale Kreditbeträge für die Förderstufe "Klimafreundliches Wohngebäude - mit QNG":

  • 1 oder 2 Kinder: 220.000 Euro
  • 3 oder 4 Kinder: 250.000 Euro
  • ab 5 Kinder: 270.000 Euro

Auch das Merkblatt zum Förderprogramm wurde im Zuge der Produktanpassung aktualisiert. Neben den genannten Änderungen wurden auch Förderbedingungen überarbeitet und klarer formuliert. Die neue Merkblattversion wird ab dem 16. Oktober 2023 verfügbar und gültig sein. Die Unterlagen dazu können unter KfW-Wohneigentum für Familien abgerufen werden.

Worum geht es beim Förderprogramm Wohneigentum für Familien (WEF)

Insbesondere für Familien mit geringen oder mittleren Einkommen ist der Wunsch nach den eigenen vier Wänden schwierig umzusetzen. Hier setzt das neue Förderprogramm des Bundesbauministeriums "Wohneigentum für Familien" (WEF) an, das am 1. Juni 2023 an den Start gegangen ist. Anspruchsberechtigte Familien können durch das WEF zinsvergünstigte Darlehen bei ihrem Finanzierungsistitut (z. B. Hausbank oder Sparkasse) erhalten.

Ziele des Förderprogramms

  • Gezielte Unterstützung von Familien mit geringem Einkommen beim Eigentumserwerb
  • Schaffung von bezahlbaren und klimafreundlichen Neubauvorhaben
  • Sicherstellung von klimagerechten Neubauvorhaben durch Sicherstellung hoher Standards

Gefördert werden die Baukosten (Bruttokosten) inklusive der technischen Anlagen sowie die Kosten für die Fachplanung, Baubegleitung und Nachhaltigkeitszertifizierung. Bei Eigenleistung können auch die Materialkosten förderfähig sein. Nicht gefördert wird hingegen der Kaufpreis für Grundstücke oder der Erwerb von Bestandsbauten.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Wohnbauförderung – Höhere Förderung ist an die Nachhaltigkeit gekoppelt
Vorsicht beim Herbstlaub - Regelmäßig räumen und Schutz vor Haftungsansprüchen
So kann man als Immobilienkäufer sein Eigenkapital aufbessern

Bildnachweis

Donnerstag, 5. Oktober 2023

Wohnbauförderung - Höhere Förderung ist an die Nachhaltigkeit gekoppelt

 Wer die neue Wohnbauförderung mit den höheren zinsvergünstigten zinsvergünstigte Darlehen in Anspruch nehmen möchte, der muss bei seiner Baumaßnahme die Kriterien für die Nachhaltigkeitszertifizierung QNG erfüllen. Für viele kommt dazu die Frage auf, was sich dahinter verbirgt? Die Abkürzung QNG bedeutet „Qualitätssiegel Nachhaltiges Gebäude". Wenn man sich dies als „Plus" oder „Premium" zertifizieren lässt, ist je nach Anzahl der Kinder ein Förderkredit zwischen 190.000 und 240.000 Euro denkbar.

Das Qualitätssiegel QNG und seine Anforderungen

Nachfolgend sind einige Anforderungen für dieses Qualitätssiegel zusammengestellt:

  • Langfristiger Werterhalt
    Ein Wohngebäude ist so flexibel zu gestalten, dass es sich ändernden Bedürfnissen und Nutzungen anpassen lässt. Gleichzeitig soll die bebaute Fläche und somit die Bodenversiegelung möglichst gering gehalten. Für Treibhausgasemissionen im Gebäudelebenszyklus und den Primärenergiebedarf aus nicht erneuerbaren Energien sind exakte Werte einzuhalten. Diese Kennziffern sind unter anderem wichtig für die Wahl der Haustechnik.
  • Emissionsarme Materialien
    Holz und Holzbaustoffe sollen aus nachhaltiger Forstwirtschaft gewonnen werden. Verwendet werden dabei besonders emissionsarme Materialien, welche nach einem Rückbau wieder der Kreislaufwirtschaft zugeführt werden können.
  • Barrierefreiheit
    Auch der Aspekt „Altengerechtes Wohnen" muss langfristig ein eigenständiges Wohnen möglich machen. Die Architektur soll dafür entsprechnende Konzepte konzeptieren. Gebäude mit mehreren Wohneinheiten haben unter anderem stufen- und schwellenlose Wohnungseingänge und ein Aufzug ist zumindest vorbereitet.
  • Naturgefahren am Standort
    Risiken wie Schneelast, Hochwasser oder Starkregen sollen regional beim Bau berücksichtigt werden. Sind am Standort überdurchschnittliche Gefährdungen bekannt oder zukünftig zu erwarten, muss darauf mit baulichen oder technischen Merkmalen des Gebäudes oder der gebäudenahen Außenanlagen reagiert werden.
  • Gründach
    Ein Gründach kann der Regenwasserrückhaltung, der Verbesserung des Mikroklimas, der Luftreinhaltung und bei richtiger Bepflanzung auch der Erhöhung der Artenvielfalt dienen. Gut geeignete Dachflächen für eine Begrünung sind dabei alle Dachflächen mit einer Neigung bis 10° (Grad).

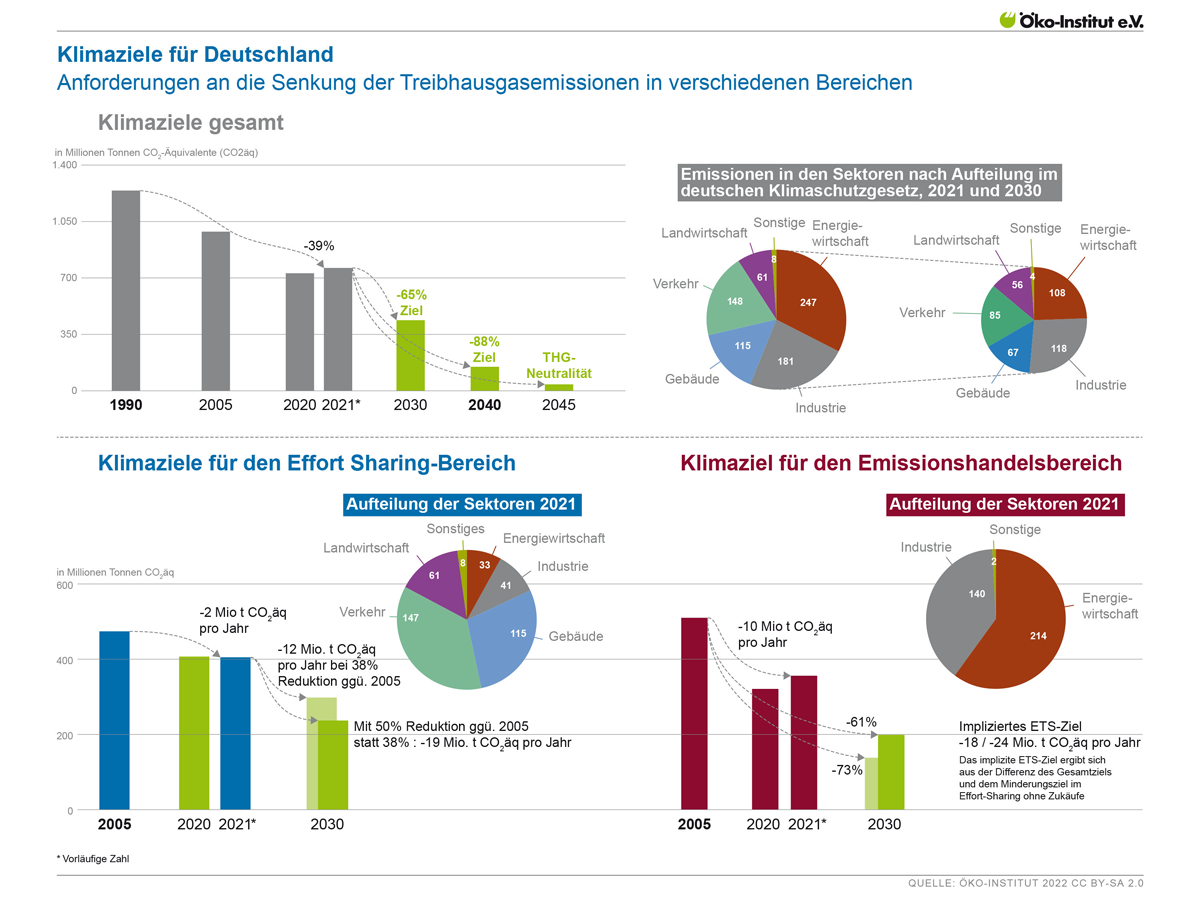
Deutschlands Klimaziele

Welche Vorteile bietet das Qualitätssiegel Nachhaltiges Gebäude (QNG)

Das Qualitätssiegel Nachhaltiges Gebäude (QNG) vom Bundesministeriums für Wohnen, Stadtentwicklung und Bauwesen (BMWSB), beinhaltet ein einheitliches Verständnis zur Förderung von Nachhaltigkeit. Gleichzeitig wurde eine rechtssichere Grundlage für die Vergabe von Fördermitteln geschaffen. So soll die Etablierung der Ziele und Prinzipien des nachhaltigen Planens, Bauens und Betreibens in der Bau- und Immobilienwirtschaft Deutschlands zielgerichtet gefördert werden.

Mit dem QNG wird sichergestellt, dass den Baumaßnahmen und den Zertifizierungsverfahren ein einheitliches und abgestimmtes Nachhaltigkeitsverständnis zugrunde liegt. Diese stehen im Einklang mit den international anerkannten Nachhaltigkeitszielen, die nationale und internationale Normen einhalten und die Umsetzung der Deutschen Nachhaltigkeitsstrategie unterstützen.

Weitere Informationen sind unter der Internetseite des Informationsportal Qualitätssiegel Nachhaltiges Gebäude www.qng.info zu finden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Beitragsbemessungsgrenze (BBG) und Jahresarbeitsentgeltgrenze (JAEG) – Was ist der Unterschied und warum entstehen für Besserverdiener bei Anhebungen Mehrausgaben
Unfallgefahren für Schulkinder - Was Eltern wissen sollten
Vermögenswirksame Leistungen – Durch Anhebung der Verdienstgrenze beim Bausparen stehen höhere Förderzulagen zur Verfügung

Bildnachweis

Donnerstag, 14. September 2023

Zinskommentar August 2023 - Leitzinsen steigen weiter und die Gierflation treibt die Verbraucherpreise nach oben

 Zu der bisherigen Inflation und Kerninflation ist eine neue Inflationsart dazu gekommen: Die Gierflation. Dabei verursachen gierige Konzerne einen nachhaltigen Inflations-Turbo. Neben dem bekannten Big-Mac-Index, lassen sich an kaum einem Produkt die Preisunterschiede zwischen den Ländern so gut ablesen wie an Bierpreisen. Dabei ist die Preisspanne in Europa groß.

Aktuelle Daten der Datenbank für Lebenshaltungskosten Numbeo zeigen, dass ein halber Liter Bier in der isländischen Hauptstadt Reykjavik 9,53 Euro kostet, wenn man diesen in einer Kneipe trinkt, wogegen es im Supermarkt nur 2,90 Euro sind. Auch in London, Paris und Kopenhagen zahlt man viel - etwa 7,00 Euro im Restaurant. Da ist man in Deutschland mit 4,00 Euro eher auf der günstigen Seite. Am wenigsten kostet ein halber Liter Bier in Prag: 1,00 Euro im Supermarkt und 2,31 Euro in der Kneipe.

Inflation im Euroraum bleibt für die EZB weiterhin eine Herausforderung

Für die EZB-Chefin Christine Lagarde besteht in der Inflationsfrage die Schwierigkeit, alle einzelnen Länder im Euro-Raum richtig einzuschätzen und dennoch eine einheitliche EU-Inflationspolitik umzusetzen. Es gibt EU-Länder, die mit den Preissteigerungen sehr gut umgehen können. So war beispielsweise in Spanien, wo auch die Bierpreise günstig sind, die Inflationsrate moderat und lag im Juni 2023 bei 1,6 Prozent. In anderen Ländern wie Ungarn ist die Inflationsrate mit 19,9 Prozent zwölfmal so hoch und macht den Verbrauchern schwer zu schaffen. In Deutschland ist Inflationsrate nach aktuellen Angaben des Statistischen Bundesamtes im Juli 2023 wieder auf 6,2 Prozent gesunken.

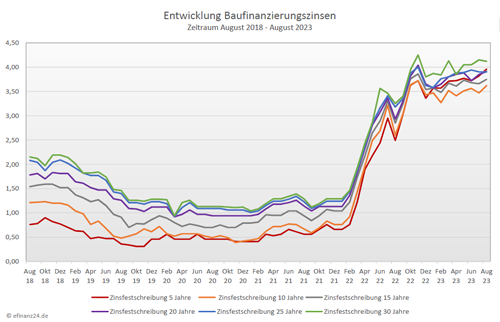
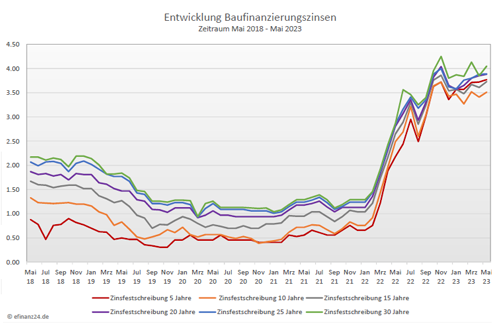
Bauzinsentwicklung über die fünf Jahre

So macht es der europäische Flickenteppich für eine einzelne Kontrollinstanz entsprechend schwer, eine Geldpolitik für alle zu machen. Die Europäische Zentralbank (EZB) muss diese Herkulesaufgabe umsetzen und entsprechend schwierig ist die Rolle von EZB-Chefin Christine Lagarde. Deshalb steht die EZB auch immer wieder in der Kritik - mal von der einen Seite, mal von der anderen Seite. Früher hieß es, Christine Lagarde habe zu spät auf die Inflation im Euroraum reagiert und viel zu lange eine Laissez-faire-Geldpolitik betrieben. Heute wirft man Christine Lagarde vor, die Leitzinsen immer weiter anzuheben, wie auch Ende Juli 2023 bei der letzten EZB-Zinssitzung vor der Sommerpause.

EZB dreht mit erneuter Leitzinserhöhung weiter an der Zinsspirale

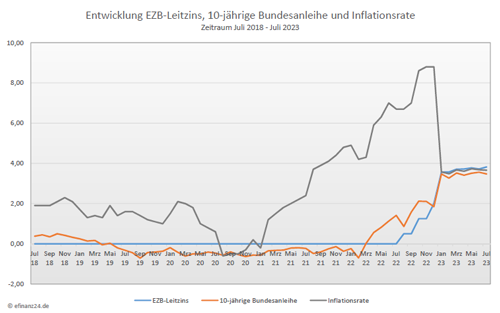
Vor rund einem Jahr hat die EZB das tiefe Tal der jahrelangen Nullzinspolitik verlassen. Mit der mittlerweile neunten Leitzinserhöhung um weitere 0,25 Prozent hat die EZB die Zinsen auf 4,25 Prozent nach oben getrieben. Man könnte auch sagen: katapultiert. Denn so schnell wie in den letzten 12 Monaten hat die EZB die Zinsen noch nie erhöht. Für Christine Lagardes ist es auch deshalb so schwierig, weil nicht ganz klar ist, woher die aktuelle Inflation eigentlich kommt.

So hat sich Verbraucherpreisinflation in den letzten Monaten seit ihrem Höhepunkt im September 2022 deutlich abgeschwächt und etwa halbiert. So bleibt die Kerninflation, bei der die stark schwankenden Energie- und Nahrungsmittelpreise herausgerechnet werden, jedoch das Sorgenkind und ist sogar leicht gestiegen. Dies ist beunruhigend, da Zinserhöhungen in der Regel einen direkten Einfluss auf die Kerninflation haben. Deshalb bereitet den EZB-Notenbänkern die hartnäckig hohe Inflation in Europa große Sorgen, obwohl die Energiepreise mittlerweile wieder gesunken sind.

Ein Grund für die hartnäckig hohe Inflation könnte die Deglobalisierung sein

Die Corona-Pandemie hat den Welthandel schwer getroffen und er hat sich von den Auswirkungen noch nicht vollständig erholt. Deshalb haben viele Unternehmen ihren Fokus eher auf regional als global gelegt, was mit Kostensteigerungen verbunden ist. Die Abkehr von der Globalisierung führt zu weniger Handel, aber auch zu weniger Wettbewerb und damit tendenziell zu höheren Preisen.

Bei einigen Unternehmen kommt es im Zuge dieser Entwicklung zu einer sogenannten „Gierflation“, wovor auch EZB-Präsidentin Christine Lagarde gewarnt hat. Gemeint ist damit, dass die Stimmung allgemeiner Preissteigerungen von einzelnen Marktteilnehmern ausgenutzt wird. So geben Unternehmen die höheren Kosten nicht nur vollständig an ihre Kunden weiter, sondern erhöhen die Preise darüber hinaus. Dieses Phänomen wird auch durch Studien bestätigt, wie beispielsweise von Allianz Trade im Lebensmittelbereich. Bei Untersuchung wurden Anzeichen für Gewinnmitnahmen und unzureichenden Wettbewerb gefunden, insbesondere bei Herstellern von Milchprodukten, Eiern sowie Obst und Gemüse.

Auch die Fed erhöhte noch einmal die Leitzinsen - Zinsgipfel damit erreicht?

Auch die Federal Reserve System (Fed) erhöhte wenige Tage vor der EZB den Leitzins noch einmal um 0,25 Prozentpunkte auf eine Spanne von 5,25 bis 5,50 Prozent. Nach der Zinspause im Juni 2023 ging Fed-Chef Jerome Powell damit wieder in die Vollen. Die Marktteilnehmer gehen nun davon aus, dass mit dem vierten Zinsschritt in diesem Jahr, der Höhepunkt der Zinserhöhungen erreicht sein könnte. Denn in den USA ist die Inflation inzwischen auf 3,0 Prozent gesunken und somit die Zielmarke von 2,0 Prozent in Sichtweite gerückt.

Die Fed hat auch signalisiert, dass weitere Zinserhöhungen im September 2023 nicht vorgesehen sind, aber dennoch möglich seien. Jerome Powell betonte, dass die US-Notenbänker die Wirtschaftsdaten in den kommenden Wochen genau beobachten werden, um die richtigen Entscheidungen zu treffen. Das übliche Szenario also: Man kann viel voraussagen, aber dann wird das getan, was unmittelbar notwendig ist.

Baufinanzierungszinsen haben einen leichten Trend nach oben

Die Bauzinsen sind im letzten Monat stabil geblieben oder etwas nach oben gegangen. Steht eine erneute Zinserhöhungsphase bevor? Die meisten Experten rechnen eher weiter mit einer schwankenden Seitwärtsbewegung. Die Sollzinsen für Darlehen mit einer Zinsbindung von fünf Jahren sind im vergangenen Monat leicht gestiegen liegen bei 3,96 Prozent (Vormonat: 3,82 Prozent).

Auch die Bauzinsen für Darlehen mit einer Zinsbindung von zehn Jahren sind leicht gestiegen und liegen bei 3,62 Prozent (Vormonat: 3,47 Prozent). Auch die Zinsen für Darlehen mit einer Zinsbindung von 15 Jahren legten leicht zu mit 3,75 Prozent (Vormonat: 3,66 Prozent). Das gleiche gilt für die Bauzinsen mit einer Zinsbindung von 20 Jahren. Hier liegt der aktuelle Zinssatz bei 3,91 Prozent (Vormonat: 3,85 Prozent). Lediglich die Zinsbindungszeiten über 25 und 30 Jahre blieben gegenüber dem Vormonat konstant.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend seitwärts
mittelfristig: schwankend seitwärts
langfristig: schwankend seitwärts

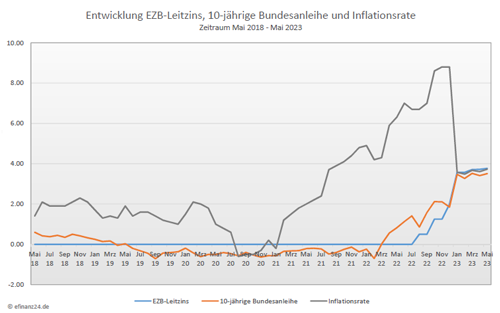
Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar August 2023 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Stromanbieter beim Umzug ummelden und mitnehmen oder besser wechseln?
Wie sich Bauherren vor Regressansprüchen mit Versicherungen schützen können
Bei den Energiepreisen geht es wieder rückwärts – Mit Anbieterwechsel Geld sparen

Bildnachweis

Montag, 14. August 2023

Zinskommentar Juli 2023 - Baufinanzierungszinsen bleiben vor EZB-Zinsentscheid unter Anstiegsdruck

Für die Experten ist der Zinsanstieg noch nicht zu Ende, denn bei der kommenden Sitzung der Europäischen Zentralbank (EZB) ist eine erneute Erhöhung der Leitzinsen so gut wie sicher. Analysten halten sogar einen weiteren Schritt im September 2023 für möglich. Vor diesem Hintergrund soll die Meinung von Experten analysiert werden, wie sich die Baufinanzierungszinsen aktuell entwickeln und wie eine Prognose für die kommenden Monate aussieht.

Weiter schwankende Bauzinsen bestimmen den Finanzierungsmarkt

Die Immobilienkäufer hatten es in den letzten Wochen mit schwankenden Bauzinsen zu tun. Denn nach den Signalen der US-amerikanischen Notenbank Federal Reserve System (Fed) und der Europäischen Zentralbank (EZB), dass ihre Geldpolitik weiterhin restriktiv bleiben könnte, gab es entsprechende Reaktionen an den Finanzmärkten. In der Folge erhöhten die Finanzierungsinstitute Anfang Juli 2023 ihre Zinssätze. Allerdings gehen Experten aber nicht von einer nachhaltigen Aufwärtsbewegung aus.

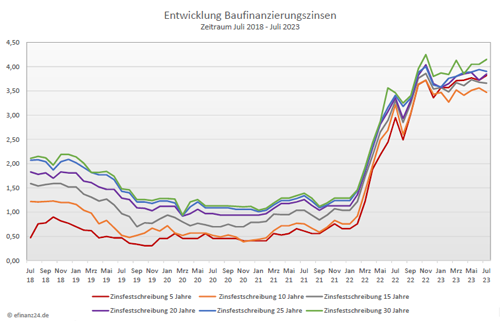
Denn seit rund einem dreiviertel Jahr sind intensive Schwankungen auf einem Niveau zwischen 3,5 und gut 4 Prozent für eine 10-jährige Zinsbindungen an der Tagesordnung. So ist der letzte Anstieg da keine Ausnahme, denn die Zinskurve geht wieder zurück. Die positiven Arbeitsmarktdaten und die fallende Inflation in den USA befeuert aktuell die Hoffnung, dass die Zentralbanken spätestens im vierten Quartal 2023 wieder einen neutralen Kurs einschlagen werden.

Bauzinsentwicklung über die fünf Jahre

Die Wahrscheinlichkeit von Leitzinserhöhungen ist hoch

Sowohl die Fed als auch die EZB werden vermutlich in den kommenden geldpolitischen Sitzungen die Leitzinsen um 25 Basispunkte erhöhen. Während in den USA dann der Höhepunkt erreicht sein könnte, ist für Europa noch Luft nach oben: Die Inflation sinkt zwar allmählich, aber die Kerninflation bleibt hartnäckig auf einem hohem Niveau. Die Kerninflation gilt dabei als Gradmesser für den generellen Preistrend und ist im Juni wieder auf 5,5 Prozent gestiegen. Dagegen waren es im Mai 2023 nur 5,3 Prozent gewesen.

Für die Experten steht daher bereits heute fest, dass es nach dem Zinsentscheid im Juli 2023 noch einen weiteren Zinsschritt im September 2023 geben wird. Dabei wird aber nicht mit größeren Sprüngen bei den Baufinanzierungszinsen gerechnet. So würden zwei kleine Zinsschritte die Finanzmärkte nicht überraschen, woraus man ableiten kann, dass in Summe für die nächsten Wochen mit keinem generellen Anstieg des Bauzinsniveaus zu rechnen ist. Was bleiben wird, sind die weiterhin hohen Schwankungen. Deshalb kann man derzeit sagen, je nachdem, in welche Richtung die Kapitalmärkte die neuen Wirtschaftsdaten interpretieren – und ob sie daraufhin eine restriktive oder neutrale Haltung von den Zentralbanken erwarten – wird sich der Baufinanzierungszins nach oben oder nach unten bewegen.

Bei den aktuellen Rahmenbedingungen sind steigende Zinsen nicht ausgeschlossen

So ist für die zweite Jahreshälfte 2023 der Inflationsausblick auf das Jahr 2024 richtungsweisend: Haben die aktuellen Erwartungen der EZB Bestand? Aktuell gehen die Notenbänker von einem Durchschnitt von 3 Prozent aus. Sie sind damit optimistischer als beispielsweise die Deutsche Bundesbank.

Wenn sich abzeichnen sollte, dass die EZB diese Inflationsprognose zurück nehmen muss und wieder nach oben korrigiert, könnte sie gezwungen sein, länger an ihrem restriktiven Kurs festzuhalten als dies aktuell vom Markt erwartet wird. Dieses Szenario ist momentan nicht bei der Entwicklung der Bauzinsen berücksichtigt, woraus sich ein Potenzial für einen Zinsanstieg ergäbe. Dann wären auch über 4 Prozent für eine 10-jährige Festschreibung von Immobilienfinanzierungen im Herbst 2023 möglich.

Die Aussicht auf einen möglichen Leitzinsrückgang im Jahr 2024 senkt Langfristzins

Mit einem langfristigen Blick in die Zukunft, geht es nicht nur um Zinsanstiege, sondern auch um mögliche Zinssenkungen, denn diese werden zum Teil bereits jetzt in der Zinsentwicklung berücksichtigt. Auch weil der Finanzmarkt im Jahr 2024 einen ersten Rücksetzer erwartet, sind lange Darlehenslaufzeiten momentan tendenziell geringer, als kurzfristige Laufzeiten für Darlehen. Aktuell sind Zinsfestschreibungen von 5-jährigen Darlehen teurer als 10-jährige und kosten ähnlich viel wie die Zinsfestschreibung über 20 Jahre.

Diese sogenannte inverse Zinsstruktur spiegelt sich aufgrund der differenzierten Preispolitik der Finanzierungsanbieter zwar nicht immer 1:1 im Baufinanzierungszins wider. Allerdings sollten Kaufinteressenten diese Besonderheit bei der Planung ihrer Finanzierung berücksichtigen: Ein Zinsunterschied zwischen langen und kurzen Zinsfestschreibungen ist momentan nicht vorhanden.

Gerade wenn es um eine lange Planungssicherheit geht, kann eine 20-jährige Zinssicherheit derzeit zu einem vergleichbaren Preis wie für eine 5-jährige Festschreibung erworben werden. Damit wird zum einen das Risiko reduziert, bei der Anschlussfinanzierung in eine Zinsfalle zu tappen. Zum anderen bleibt die Flexibilität trotzdem hoch: Denn nach zehneinhalb Jahren können Darlehensnehmer kostenfrei auf ein anderes Angebot mit dem Sonderkündigungsrecht nach § 489 BGB wechseln.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend seitwärts
mittelfristig: schwankend seitwärts
langfristig: schwankend seitwärts

Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar Juli 2023 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Investmentfonds und Steuern – Ihre Gebrauchsanweisung für 2023
Wohngebäudeversicherung - Fassadenbegrünung an der Hauswand kann den Versicherungsschutz kosten
Energiekosten sparen – So klappt ein Anbieterwechsel

Bildnachweis

Freitag, 14. Juli 2023

Zinskommentar Juni 2023 - Baufinanzierungszinsen befinden sich in einer volatilen Marktphase

 Die Entwicklung der Baufinanzierungszinsen bleibt vorerst volatil, den auch von der voraussichtlich achten Leitzinserhöhung der Europäischen Zentralbank (EZB) in Folge werden von den Marktteilnehmern keine großen Effekte auf das Finanzierungsumfeld erwartet. Im Moment geht es rauf, runter, rauf und wieder runter. Im zweiten Halbjahr 2023 könnten aber auch leicht steigende Zinsen möglich sein: Fachleute befürchten, dass die aktuellen Prognosen zur weiteren Inflationsentwicklung zu optimistisch gesehen werden.

Die Bauzinsen schwanken aktuell stark

Seit Herbst 2022 ist bei der Entwicklung der Baufinanzierungszinsen eine Seitwärtsbewegung erkennbar, die allerdings eine hohen Volatilität aufweist. So reagieren die Kapitalmärkte sensibel auf aktuelle Daten zur Wirtschaft und der Inflation, wodurch es zu Zinsschwankungen von bis zu 0,3 Prozentpunkten innerhalb weniger Tage gekommen ist. Dazu kamen positive Arbeitsmarktdaten aus den USA, was Ende Mai zu einem Zinsanstieg führte und zum derzeitigen unruhigen Bild passte. Dagegen haben nach den jüngsten Inflationsdaten viele Finanzierungsinstitute ihre Zinskonditionen in den vergangenen Tagen wieder heruntergesetzt. Derzeit liegt der Top-Zins für eine 10-jährige Zinsfestschreibungszeit einer Baufinanzierung bei 3,42 Prozent.

Bauzinsentwicklung über die fünf Jahre

Kurzfristig mit einem weiteren Seitwärtstrend kalkuliert werden

Beim momentanen Zinsumfeld sehen die Experten für die nächsten Wochen keine nennenswerten Änderungen. Auch die kommende EZB-Sitzung dürfte daran nichts ändern, den ein weiterer Zinsschritt wird von den Marktteilnehmer erwartet: So gehen die Finanzmärkte momentan von zwei Zinsschritten im Juni und Juli aus. Diese sind auch bei den Finanzierungsinstituten in den jetzigen Baufinanzierungskonditionen bereits berücksichtigt.

Die Fachleute gehen weiterhin nicht davon aus, dass sich die Europäische Zentralbank (EZB) vor der Sommerpause klar positionieren wird, wie es im Herbst mit der Zinspolitik weitergeht. Denn die EZB muss mit Augenmaß vorgehen und wird sich nicht mit frühzeitigen Einschätzungen aus dem Fenster lehnen. Deshalb sehen die Experten als Prognose für die Baufinanzierungszinsen in den kommenden Wochen ein tendenziell gleichbleibendes Niveau mit weiterhin hoher Schwankungsbreite.

In der zweiten Jahreshälfte 2023 droht ein Aufwärtspotenzial

Ob der Zinsgipfel im Herbst 2023 erreicht wird und die EZB zu einer neutralen Geldpolitik umschwenken kann, ist noch keine ausgemachte Sache. Die Inflation und auch die Kerninflation müsste dafür deutlich zurück gehen. Vor allem die Kerninflation, aus der die schwankungsanfälligen Preise für Nahrungsmittel und Energie herausgerechnet sind, ist entscheidend. Zinsexperten sind da eher skeptisch und glauben, dass die Europäische Zentralbank (EZB) bei ihren Inflationsaussichten zu optimistisch agiert.

Auch wenn die Inflation in den kommenden Monaten weiter nachlassen könnte, so hält sich noch der Teuerungsdruck, ohne Anzeichen für eine nachhaltige Entspannung. Wenn der Inflationstrend weiter auf einem höheren Niveau verharrt, als dies die aktuellen Prognosen vorhersagen, wird auch im Herbst 2023 die restriktive Geldpolitik dominieren. Dies würde dann dazu führen, dass sich die Bauzinskonditionen wieder leicht nach oben bewegen.

Für Kaufinteressenten bleibt die Frage: Jetzt kaufen oder später?

Viele Interessenten haben im letzten Jahr wegen dem starken Anstieg der Baufinanzierungszinsen vom Immobilienkauf Abstand genommen. Es galt die Devise: Abwarten, bis die Preise wieder sinken. Das Preisgefüge hat sich seit letztem Jahr tatsächlich wieder ausdifferenziert. So sind besonders Immobilien im strukturschwachen Raum und modernisierungsbedürftige Objekte günstiger geworden. Dazu kam, dass auch Verkäufer mit Zeitdruck verhandlungsbereiter wurden.

Für kaufwillige Immobilieninteressenten stellt sich daher die Frage: Sollte jetzt wieder investiert werden? Die Experten sind sich da einig: Wenn die passende Immobilie gefunden wurde und auch finanzierbar ist, besteht jetzt ein guter Zeitpunkt für einen Kauf. Denn die Immobilienpreise haben sich zuletzt stabilisiert und auf absehbare Zeit wird es keine deutlichen Zinsrückgänge geben.

Die Empfehlung ist, dass man gut vorbereitet und selbstbewusst in die Preisverhandlung gehen sollte. Dazu können , wenn zeitlich möglich, auch Zinsdellen ausgenutzt werden, um vielleicht an ein "Zinsschnäppchen" zu kommen. Anzuraten ist auch, generell immer viele Angebote miteinander zu vergleichen. Denn die Finanzierungsinstitute passen ihre Zinskonditionen sehr unterschiedlich an und die günstigste Variante kann sich schnell wieder ändern.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend seitwärts
mittelfristig: schwankend seitwärts
langfristig: schwankend seitwärts

Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar Juni 2023 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Bei den Energiepreisen geht es wieder rückwärts – Mit Anbieterwechsel Geld sparen
Stechmücken - Wie schützt man sich im Sommer im Haus davor
Kein Ring, viel Risiko – Wer ohne Eheversprechen zusammenlebt sollte sich absichern

Bildnachweis

Mittwoch, 14. Juni 2023

Zinskommentar Mai 2023 - Bei den Baufinanzierungszinsen gibt es wenig Bewegung

 Die Europäische Zentralbank (EZB) erhöht erstmals seit Juli 2022 nur minimal den Zinssatz um 0,25 Prozentpunkte und drosselt damit ihr Tempo bei der Anhebung der Leitzinsen. Notenbank-Chefin Christine Lagarde betonte aber gleichzeitig, dass die Leitzinsen noch weiter angehoben werden müssen, um die Inflation nachhaltig zu senken. Wie sich der aktuelle Zinsentscheid auf die Baufinanzierungszinsen auswirkt, soll nachfolgend in diesem Beitrag beleuchtet werden.

Die Leitzinserhöhung war bereits bei den Bauzinsen eingepreist

Von den Experten war die Anhebung des Leitzinses um 0,25 Prozentpunkte bereits erwartet worden und somit schon an den Finanzmärkten eingepreist. In der Folge zeigten die Zinskonditionen für Baufinanzierungen keine größeren Reaktionen auf die EZB-Entscheidung.  Die Baufinanzierungszinsen verlaufen deshalb derzeit in einem relativ ruhigen Seitwärts-Trend. So liegt der aktuelle Top-Zins für eine 10-jährige Zinsfestschreibung bei 3,51 Prozent. Allerdings war vor der letzten geldpolitischen Sitzung der Europäischen Zentralbank (EZB) auch ein doppelt so hoher Zinsschritt für möglich gehalten worden.

Bauzinsentwicklung über die fünf Jahre

Dass die Notenbänker nun das Tempo drosseln, mit der sie die Inflation bekämpfen wollen, werten die Experten als eine notwendige Vorsichtsmaßnahme. Denn in einer Finanzmarktlage zwischen hoher Staatsverschuldung einzelner Euro-Länder, drohender Rezession und fragiler Stabilität einiger Banken ist der Handlungsspielraum der EZB derzeit eingeschränkt. Um keine zusätzlichen Unsicherheiten zu auszulösen, kann sie die Zinsen nicht weiterhin so schnell wie bislang erhöhen, sondern muss behutsam vorgehen.

Die Bauzinsen haben dennoch weiteres Aufwärtspotenzial

Während die amerikanische Notenbank Federal Reserve System (Fed) in den USA mit den Zinserhöhungen bald zum Ende kommen könnte, gibt Christine Lagarde unmissverständlich zu verstehen: In Europa stehen weitere Zinsschritte bevor, damit die Inflation nachhaltig und deutlich reduziert wird. Die allgemeine Markterwartung ist allerdings, dass es auch hier eine Pause geben könnte. Dies kann vermutlich nach zwei weiteren Zinsanhebungen im Juni und Juli der Fall sein.

Die entscheidende Frage für die weitere Entwicklung der Baufinanzierungszinsen ist für die Fachleute deshalb: Was wird durch die EZB im Sommer signalisiert? Wenn die Europäische Zentralbank (EZB) nach den erwarteten Zinsanhebungen nicht zu einem neutralen Ausblick übergeht, sondern an dem restriktiven Kurs festhalten wird, könnte das die Bauzinsen im zweiten Halbjahr 2023 noch einmal unter Druck setzen. Denn im aktuellen Zinsniveau findet sich dieses Szenario noch nicht wieder.

Voraussetzung wäre, dass die Inflation – und vor allem die Kerninflation – nicht deutlich zurückgeht, weiterhin Lohnabschlüsse auf dem jetzigem Niveau stattfinden und sich die Wirtschaft robust zeigt. Die Experten halten es für wahrscheinlich, dass die EZB mehr gegen die Inflation unternehmen muss als momentan erwartet wird. Dies würde längerfristig noch zu einem leicht steigenden Zinsniveau für Baufinanzierungen führen. Je nach Entwicklung könnte dies auch deutlich über der 4-Prozent-Grenze hinaus gehen.

Hohe Kosten für Immobilienerwerb erfordern stärkeres politisches Engagement

Obwohl die Immobilienpreise vielerorts zurück gehen und Angebote nach unten verhandelt werden können, bringt dies aber keine grundlegende Erleichterung für Immobilieninteressenten: Für viele bleiben die Gesamtkosten schlichtweg zu hoch. Als Grund sehen Fachleute weniger das aktuelle Zinsniveau, denn dies ist in den letzten Jahren künstlich niedrig gehalten worden und jetzt wieder auf dem Weg zur Normalität. Die Ursache liegt eher bei den nach wie vor hohen Preisen für Immobilien selbst sowie den Kaufnebenkosten. Das Angebot ist zu gering, es fehlen Anreize und die Bürokratie ist nach wie vor ein großer Hemmschuh. Auch die staatlichen Fördermaßnahmen für den privaten Immobilienerwerb können Fachleute nur mit gutem Willen als halbherzig bezeichnen.

Deshalb fordern Experten konkrete Maßnahmen für die Wiederbelebung des Neubaus und ein glaubwürdiges Engagement für privates Wohneigentum. Denn weder die aktuelle Neubauförderung noch das geplante Programm für Familien kann man als ernsthaften Versuch gelten lassen, Menschen beim Kauf einer eigenen Immobilie zu unterstützen. Die Bundesregierung sollte endlich in Sachen Neubau aktiv werden, neuen Wohnraum zum Beispiel durch Umwidmung von Büro- oder Gewerbeflächen schaffen und entschieden die Eigentumsbildung durch Kauf bestehender Immobilien unterstützen.

Auch wäre es endlich an der Zeit Planungs- und Genehmigungsverfahren zu verschlanken, Investitionsanreize zu schaffen und kluge Konzepte für alle Erstkäufer einer selbst genutzten Immobilie vorzulegen. Dies wäre beispielsweise in Form eines Freibetrages bei der Grunderwerbsteuer unbürokratisch möglich, wie es von Fachleuten schon länger gefordert wird.

Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie

Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend seitwärts
mittelfristig: schwankend seitwärts
langfristig: schwankend seitwärts

Entwicklung Leitzins, 10-jährige Bundesanleihe und Inflation der letzten fünf Jahre

Zinskommentar Mai 2023 als ePaper lesen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Grundsteuerbescheid gut prüfen und bei Unstimmigkeiten Widerspruch einlegen
Absicherung mobiler Solaranlagen – Wie man das Balkonkraftwerk richtig versichert
Dividendenwerte bringen mehr Ertrag als Festgeld oder Bundesanleihen

Bildnachweis